


9月21日のNovo Nordisk A/S (NVO) 値動きは7.86%下落:どのようなシグナルを示しているのか?



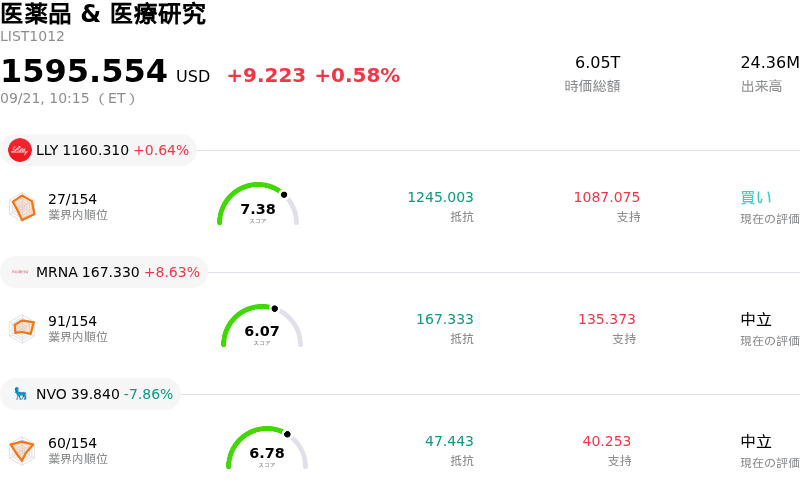
Novo Nordisk A/S (NVO) 値動きは7.86%下落しました。医薬品 & 医療研究セクターは0.58%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 0.64%、Moderna Inc (MRNA) 上昇 8.63%、Novo Nordisk A/S (NVO) 下落 7.86%。
本日のNovo Nordisk A/S(NVO)の株価下落の要因は何ですか?
ノボ・ノルディスクは、経営陣が長期戦略目標の更新を発表した2026年キャピタル・マーケット・デイを受け、大幅な下押し圧力に直面しました。同社は2030年までに複数の超大型新薬(ブロックバスター)を投入し、2035年までにパイプラインによる売上高を大幅に拡大する計画を説明したものの、更新された目標は投資家の関心を再び高めるには至りませんでした。示された成長ドライバーの多くは製品化までまだ何年もかかるため、市場の反応は冷ややかで、売上高拡大を加速させる短期的かつ具体的なカタリストが欠けているとの懸念が投資家の間に広がっています。
ネガティブな市場心理に追い打ちをかけているのが、代謝疾患・減量薬市場における競争拡大の脅威です。最大のライバルであるイライリリーがシェアを伸ばし続けており、ノボ・ノルディスクの主力製品であるセマグルチド関連製品の成長を圧迫しています。さらに、現在の売上高の大部分をセマグルチド系治療薬が占めているため、特定製品への依存リスクは依然として高い状態です。2030年代前半には主要特許の満了が近づいていることから、ウォール街では後発医薬品や他社新薬に対して市場優位性を維持できるかどうかの懸念が強まっており、足元では機関投資家による投資判断(レーティング)の引き下げが相次いでいます。
好調な治験データの発表でさえ、市場に広がるリスクオフの警戒感を打ち消すには至りませんでした。ノボ・ノルディスクは、次世代の体重管理薬「CagriSema(カグリセマ)」の第3相試験において、体重減少および血糖コントロールで高い有効性を示す有望な主要結果(トップラインデータ)を発表しました。しかし、市場の関心は長期的な市場シェアの減退や事業実行への不透明感に終始集中しました。同社は積極的な自社株買いを継続しており、健全なバランスシートを維持しているものの、投資家は野心的な長期目標と足元の商用化における課題を天秤にかけ、保有リスク(エクスポージャー)を削減することを選択しました。
Novo Nordisk A/S(NVO)のテクニカル分析
技術的に見ると、Novo Nordisk A/S (NVO)はMACD(12,26,9)の数値が-0.874で、売りのシグナルを示しています。RSIは31.412で中立の状態、Williams%Rは98.926で売られ過ぎの状態を示しています。ご注意ください。
Novo Nordisk A/S(NVO)のファンダメンタル分析
Novo Nordisk A/S (NVO)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$46.70Bで、業界内で12位です。純利益は$15.48Bで、業界内では4位です。会社概要
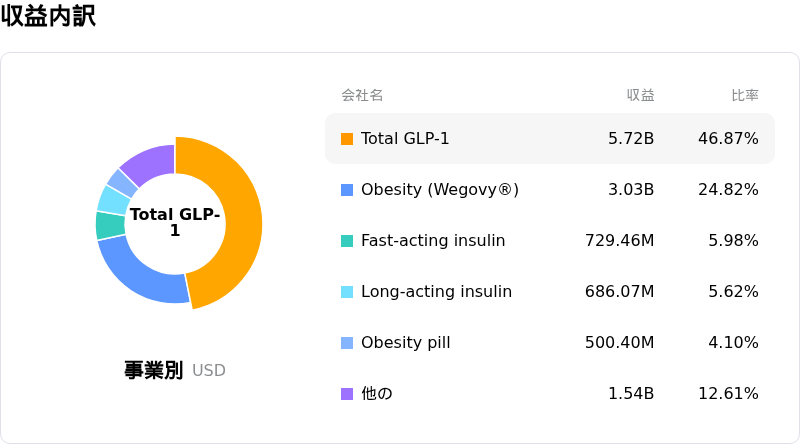
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$49.21、最高は$65.00、最低は$40.00です。
Novo Nordisk A/S(NVO)に関する詳細
企業固有のリスク:
- キャピタル・マーケッツ・デイで示された低調な長期ガイダンス:キャピタル・マーケッツ・デイでの目標では、2026年から2030年にかけての売上高成長率が業界他社と同等にとどまると予測されており、過去の急成長軌道からの大幅な減速が確認されたことで、日中の即座の売り圧力を引き起こしました。
- セマグルチドの特許満了と集中リスク:セマグルチドベースの治療薬が売上高全体の75%以上を占めており、経営陣が近期的パイプラインの十分なカタリストを提示しないまま2032年の米国特許満了を強調したことで、同社は重大な収益急減リスクに晒されています。
- イーライリリーからの競争プレッシャーと市場シェア侵食:競合するGLP-1治療薬のゼップバウンドとマンジャロが米国市場シェアを積極的に獲得し続けており、今年のゼップバウンドの売上高はウゴービを70億ドル以上上回ると予測されています。
- 機関投資家向けアナリストの格下げとバリュエーション見直し:モルガン・スタンレーによる「アンダーウェイト」への格下げを含め、ウォール街の証券会社は伸び悩む中期成長見通しやパイプラインの遅れを指摘しており、機関投資家による継続的なリスク回避を誘発しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。