


9月15日のTempus AI Inc (TEM) 値動きは7.35%上昇:どのようなシグナルを示しているのか?



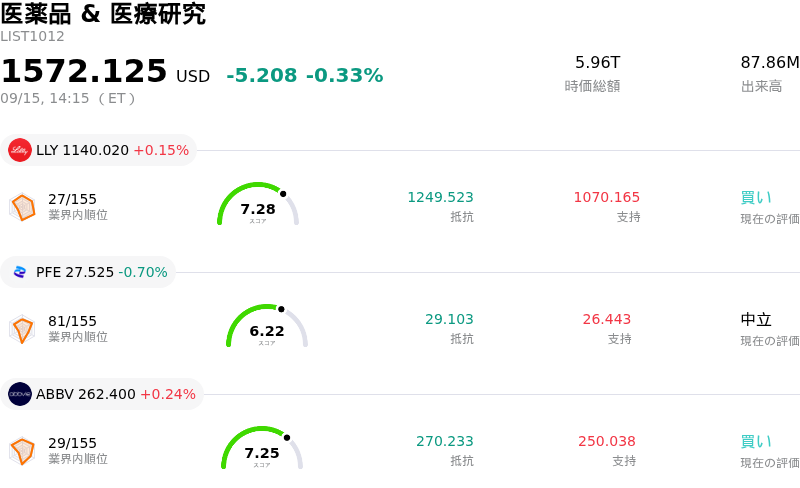
Tempus AI Inc (TEM) 値動きは7.35%上昇しました。医薬品 & 医療研究セクターは0.33%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 0.15%、Pfizer Inc (PFE) 下落 0.70%、AbbVie Inc (ABBV) 上昇 0.24%。
本日のTempus AI Inc(TEM)の株価上昇の要因は何ですか?
テンパスAI(Tempus AI)の株価は、経営陣による前向きな戦略コメントや、ヘルスケア向け人工知能(AI)機能に対する投資家の期待の高まりを追い風に、強い買いモメンタムと顕著な日中の価格変動を示しました。創業者兼最高経営責任者(CEO)のエリック・レフコフスキー氏がモルガン・スタンレー・グローバル・ヘルスケア・カンファレンスで登壇し、診断検査事業とデータライセンス事業の両方における持続的な売上成長に向けた力強い見通しを示しました。経営陣の発言を受け、医療機関や製薬パートナーによる同社の精密医療ツールの導入加速が浮き彫りとなり、同社の事業軌道に対する機関投資家の信頼が一段と高まりました。
市場の反応には、近年の高い影響力を持つ事業成果に対する持続的な関心も反映されています。テンパスAIは最近、ヘルスケア分野で最大級となるマルチモーダル全ゲノムデータセットの構築に向けた大型イニシアチブを開始しました。これは、10万件の疾患特異的な全ゲノムシーケンスと豊富な臨床アウトカムを組み合わせることで、AIを活用した創薬を加速させることを目指すものです。この取り組みにより、同社の独自データベースを巡る競合優位性が拡大し、データライセンス事業が強化されます。さらに、同社は循環器疾患診断ツールの新たなFDA(米食品医薬品局)認可を取得したことに続き、循環器領域における自律型AIエージェントの開発でARPA-H(保健先端研究計画局)から連邦政府の資金援助を獲得しました。
相次ぐアナリストによる投資判断や目標株価の引き上げを受けて、ウォール街の見方は一段と前向きになっています。株式リサーチ会社は、同社の粗利益率の拡大、財務規律の改善、そして直近での調整後四半期損益の黒字転換を評価しています。さらに、買収対象であり、腫瘍情報に基づくシーケンシングおよび微小残存病変(MRD)診断におけるテンパスAIのポジションを固めると期待されているパーソナリス(Personalis)の技術を裏付ける戦略パートナーからの臨床的進捗も、モメンタムを一段と後押ししています。これらのファンダメンタルズ要因が相まって、成長志向の投資家による積極的な買い集めを引き続き引きつけています。
Tempus AI Inc(TEM)のテクニカル分析
技術的に見ると、Tempus AI Inc (TEM)はMACD(12,26,9)の数値が-1.142で、中立のシグナルを示しています。RSIは59.671で中立の状態、Williams%Rは36.062で買いの状態を示しています。ご注意ください。
Tempus AI Inc(TEM)のファンダメンタル分析
Tempus AI Inc (TEM)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$1.27Bで、業界内で17位です。純利益は$-245.03Mで、業界内では573位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$70.34、最高は$100.00、最低は$35.00です。
Tempus AI Inc(TEM)に関する詳細
企業固有のリスク:
- 内部関係者による大規模な株式売却: SEC(米証券取引委員会)への提出書類により大規模なインサイダー売りが確認されており、役員や取締役が過去90日間に5,700万ドル以上の自社株を売却したことが、日中取引での株価に継続的な下押し圧力をかけています。
- M&A統合および希薄化リスク: 提案されている15億ドル規模のPersonalis買収により、同社は重大な業務統合上の摩擦にさらされるリスクがあり、一方で4億6,000万ドルの転換社債発行を含む最近のバランスシート拡大は、財務レバレッジを高め、潜在的な株式希薄化リスクをもたらしています。
- アナリストのバリュエーションに対する懸念: ロスチャイルド&コー・レッドバーンによる目標株価67ドル、投資判断「中立(Neutral)」でのカバレッジ開始をはじめとするウォール街のリサーチ動向は、持続可能なGAAPベースの黒字化に向けた現在の道のりに対し、同社株のバリュエーション・マルチプルが高水準にあることへの機関投資家の懸念を浮き彫りにしています。
- 積極的なR&Dキャッシュバーン: 10万件規模の全ゲノムシーケンシングデータセット構想など、資本集約的な大型プログラムの発足はキャッシュバーンの高止まりをもたらす恐れがあり、セクター全体のリスクオフ心理や金利変動に対する同社の感応度を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。