


9月15日のIllumina Inc (ILMN) 値動きは7.40%上昇:値動きの背後にある事実



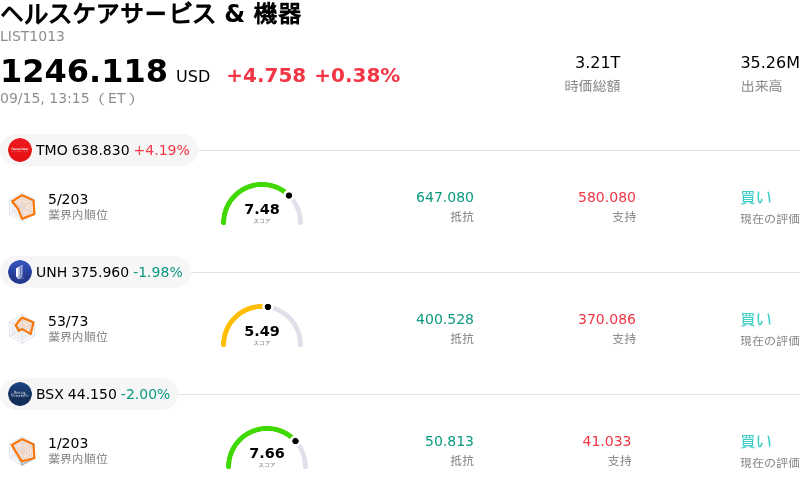
Illumina Inc (ILMN) 値動きは7.40%上昇しました。ヘルスケアサービス & 機器セクターは0.38%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Thermo Fisher Scientific Inc (TMO) 上昇 4.21%、Unitedhealth Group Inc (UNH) 下落 1.98%、Boston Scientific Corp (BSX) 下落 1.82%。
本日のIllumina Inc(ILMN)の株価上昇の要因は何ですか?
イルミナの株価は本日、ウォール街のアナリストによる強気なリサーチ更新を受けて同社の長期的な成長軌道に対する投資家の信頼が高まり、堅調な上昇モメンタムを見せました。主なきっかけとなったのはUBSによる大幅な格上げで、目標株価を260ドルに引き上げるとともに、投資判断を「買い」へと引き上げました。アナリストらは、複数年にわたる売上成長の加速、営業利益率の拡大、主要海外市場での逆風の和らぎを強調しました。さらに、アーガスなどの調査会社による好意的なレポートでも、同社の次世代製品パイプラインの力強い商業化見通しや、拡大する臨床シーケンス用消耗品の需要基盤が強調されました。
本日の好調な株価動向をさらに後押ししているのが、S&Pダウ・ジョーンズ・インデックスによるイルミナのS&P 500指数への再採用決定に伴い、機関投資家のポートフォリオ・リバランスが間近に迫っている点です。S&P MidCap 400から主力大型株ベンチマークへの復帰により、指数追随型の投資信託や上場投資信託(ETF)は指数の構成比率に合わせるため、同社株の相当な買い付けを余儀なくされます。正式なリバランス適用日を控え、パッシブ投資ファンドからのこうした機械的な買い圧力の期待と機関投資家からの注目度の高まりが相まって、同銘柄に強い流動性と前向きな市場心理をもたらしています。
今回の全面高の背景には、四半期連続での決算の市場予想上回りや通期の売上高および1株当たり利益(EPS)見通しの上方修正に代表される、イルミナの広範な業績回復があります。「NovaSeq X」シーケンス・プラットフォームへの需要は引き続き堅調であるほか、臨床シーケンス用消耗品も急速に拡大し、高利益率の継続的な収益源となっています。しかしながら、機関投資家は同業のライフサイエンス企業と比較した株価倍率(PER)の高さ、最近のインサイダーによる株式売却、学術研究資金環境の停滞といった潜在的リスクに引き続き留意しており、株価がより高水準のバリュエーションに近づくにつれて一時的なボラティリティが生じる可能性があります。
Illumina Inc(ILMN)のテクニカル分析
技術的に見ると、Illumina Inc (ILMN)はMACD(12,26,9)の数値が-1.978で、中立のシグナルを示しています。RSIは60.776で中立の状態、Williams%Rは25.220で買いの状態を示しています。ご注意ください。
Illumina Inc(ILMN)のファンダメンタル分析
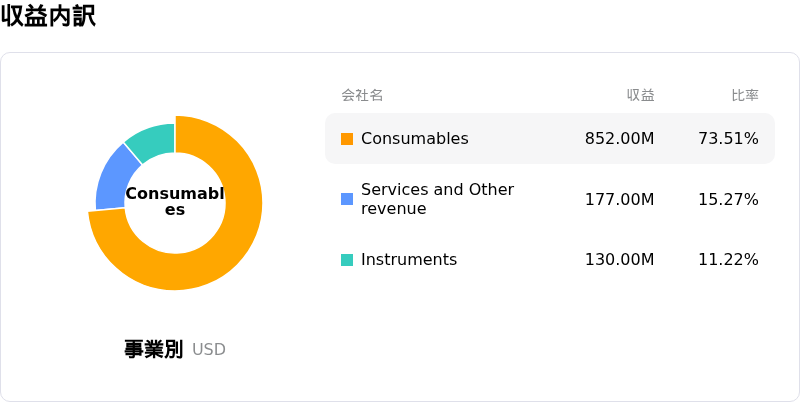
Illumina Inc (ILMN)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$4.34Bで、業界内で26位です。純利益は$850.00Mで、業界内では20位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$201.27、最高は$260.00、最低は$113.00です。
Illumina Inc(ILMN)に関する詳細
個別企業固有のリスク:
- 割高感のあるバリュエーションとアナリスト目標株価の頭打ち:過去12カ月間の大幅な上昇ラリーを経て、実績PERが約39倍、予想PERが35倍近辺で取引されているイルミナは、セルサイドのコンセンサス目標株価である199ドル〜208ドルの付近またはそれを上回る水準で推移しており、ファンダメンタルズに基づく本質的価値モデルを大幅に超えています。これにより、市場が一時停止・調整した場合には急激なマルチプルの縮小に晒されるリスクがあります。
- 主力プラットフォームにおける激しい価格競争:ロシュやエレメント・バイオサイエンシズなどの豊富な資金力を有する競合他社が、次世代シーケンシングのハードウェアを積極的に値引きし、イルミナの旗艦システム「NovaSeq X」を1台あたり最大25万ドル下回る価格で提供しています。これは臨床シーケンシングの導入拡大に向けた事業上の逆風となり、ハードウェアの売上総利益率に下押し圧力をかけています。
- 中国における地政学的摩擦と規制上の紛争:中国市場におけるバイオテクノロジー貿易を巡る規制および地政学的制約の強まりに加え、欧州の主要管轄区域で進行中の国際的な特許訴訟が、海外売上高の成長や国際市場シェアの安定性に対する事業リスクとなっています。
- 大規模なインサイダーの株式売却と借入コストの上昇:SECのForm 4書類では、取締役のキース・マイスター氏による最近の5,720万ドルの売却を含め、過去12カ月間で5億9,000万ドルを超えるインサイダーによる持続的な純売却が浮き彫りになっています。また、満期を迎える5億ドルの債務を、より高利回りである2029年満期の4.950%優先社債へリファイナンスしたことで、年間の純利息費用が増加しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。