


9月15日のMarathon Petroleum Corp (MPC) 値動きは3.44%上昇:投資家が知っておくべき情報



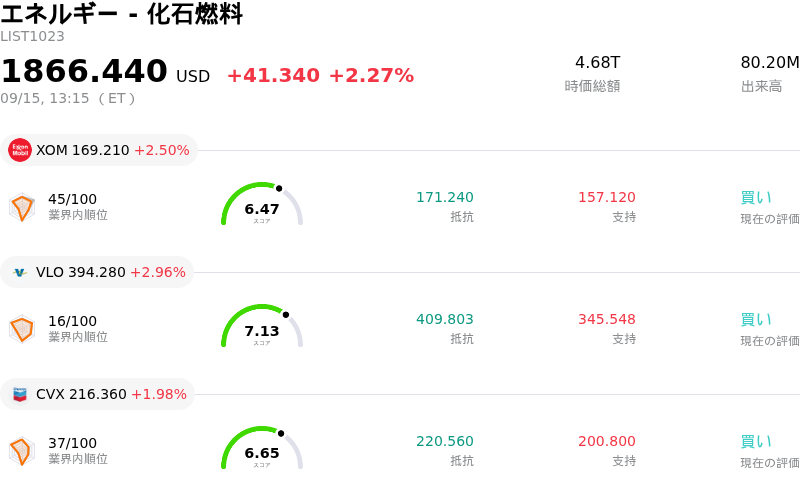
Marathon Petroleum Corp (MPC) 値動きは3.44%上昇しました。エネルギー - 化石燃料セクターは2.27%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 上昇 2.50%、Valero Energy Corp (VLO) 上昇 2.96%、Chevron Corp (CVX) 上昇 1.98%。
本日のMarathon Petroleum Corp(MPC)の株価上昇の要因は何ですか?
中東における地政学的な供給混乱や世界的な精製能力の制約継続が精製マージンを過去最高水準へ押し上げ続ける中、マラソン・ペトロリアムは日中の価格変動を伴いながらも上昇モメンタムを示した。輸送上のチョークポイントや地域のインフラ停止によってエネルギー供給リスクが高まり、ガソリンや中間留分市場全般でクラックスプレッドが拡大している。マラソン・ペトロリアムはメキシコ湾岸および中西部に高い精製稼働率を誇る広範な事業基盤を有しているため、投資家はこうしたスプレッド拡大による大幅なキャッシュフローの増加を織り込みつつある。
ウォール街の主要機関による相次ぐ強気のアナリスト評価の改定や目標株価の上方修正が、投資家心理をさらに強めさせている。リサーチ会社は、世界的な構造的燃料不足、低水準にある民間製品在庫、そして規律ある資本配分により、精製事業の収益性が従来想定されていたよりも長く高水準を維持する可能性が高いと指摘している。同社の足元での堅調な業務執行、前年同期比4倍となった純利益、加速する自社株買いプログラムが、機関投資家による買い集めを強力に支え続けている。
当日の取引時間にみられた顕著な価格変動は、強力なモメンタム買いと短期的な利益確定売りとの攻防を反映している。株価を過去最高値付近に押し上げた連日の上昇を受け、短期のテクニカル指標は買われ過ぎ領域に達し、オプション市場でのヘッジ取引の増加や機関投資家による利益確定売りを誘発した。さらに、近く控える金融政策決定を巡る広範なマクロ経済の不透明感や根強いインフレ懸念が一時的なセクターローテーションを引き起こし、独立系石油精製企業に対するファンダメンタルズ面の追い風が維持されている中でも、日中の株価変動を生じさせた。
Marathon Petroleum Corp(MPC)のテクニカル分析
技術的に見ると、Marathon Petroleum Corp (MPC)はMACD(12,26,9)の数値が0.690で、買いのシグナルを示しています。RSIは79.464で買いの状態、Williams%Rは1.842で買われ過ぎの状態を示しています。ご注意ください。
Marathon Petroleum Corp(MPC)のメディア報道
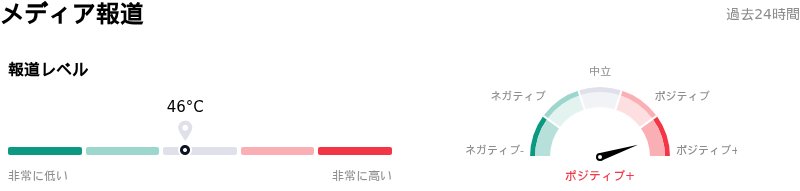
メディア報道に関して、Marathon Petroleum Corp (MPC)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Marathon Petroleum Corp(MPC)のファンダメンタル分析
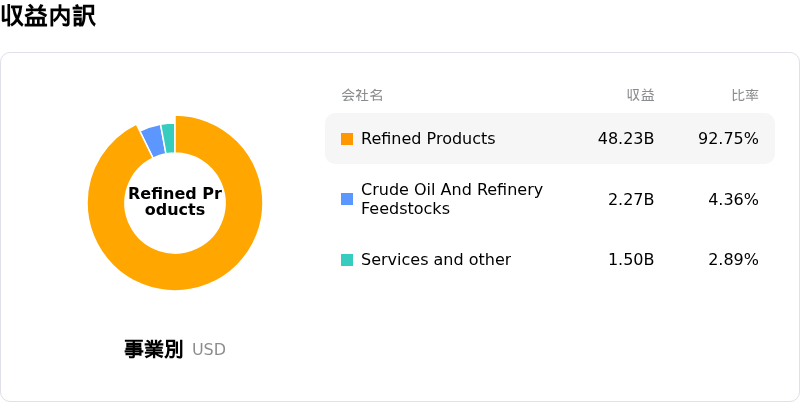
Marathon Petroleum Corp (MPC)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$133.43Bで、業界内で6位です。純利益は$4.04Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$351.35、最高は$462.00、最低は$186.93です。
Marathon Petroleum Corp(MPC)に関する詳細
企業固有のリスク:
- バリュエーション乖離とテクニカル面の過熱感リスク:409ドル近辺の過去最高値への急上昇を受け、ファンダメンタルバリュエーションモデルは主要な適正株価試算(モーニングスターの目標株価236ドルやSimply Wall Stの適正株価評価324.56ドルなど)に対する大幅なマイナスのバリュエーション乖離を浮き彫りにさせており、テクニカル指標が77を超えるRSIで買われ過ぎを示している中、株価が深刻な利益確定売りに晒されるリスクとなっています。
- クラックスプレッドの正常化と需要破壊リスク:営業利益はバレルあたり60ドルを超える歴史的高水準のクラックスプレッドに大きく依存し続けており、高止まりする精製燃料価格が世界的な消費者の需要破壊を引き起こすか、あるいは原油価格がバレルあたり75ドルに向けて下落した場合、ダウンストリームのマージン圧迫による下振れリスクを生じさせています。
- デリバティブヘッジ損失と高額な大規模修繕費用:規制開示書類によると、経済ヘッジポジションにおけるデリバティブ損失に加え、製油所全体での広範な計画的大規模定期修理(ターンアラウンド)に関連する継続的なプロジェクト費用が業績の圧迫要因となっており、市場の変動局面における売上総利益率の拡大を抑制しています。
- 過去最高値圏でのインサイダー売却:規制当局へ提出されたForm 4によれば、株価評価が過去最高値圏にある中で同社役員が直接保有株式を減少させる顕著なインサイダー売却動向が判明しており、現在の株価モメンタムの維持に対する経営幹部の確信度について市場参加者の懸念を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。