


9月15日のArm Holdings PLC (ARM) 始値は3.20%上昇:値動きの背後にある事実



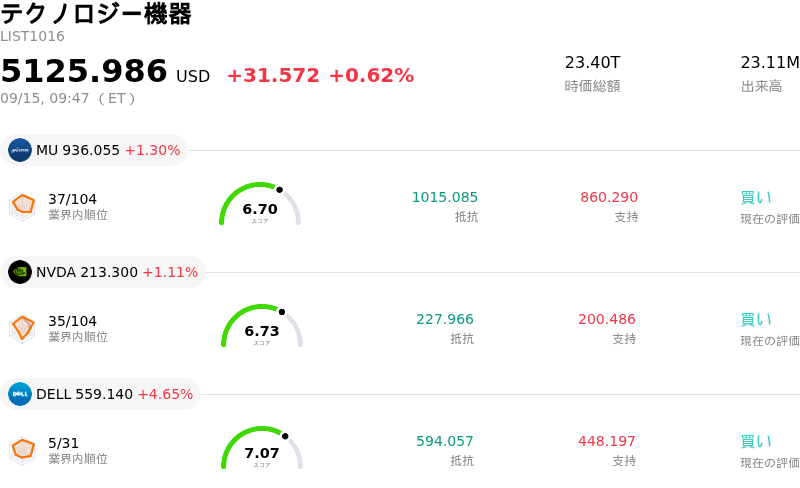
Arm Holdings PLC (ARM) 始値は3.20%上昇しました。テクノロジー機器セクターは0.62%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 1.15%、NVIDIA Corp (NVDA) 上昇 1.27%、Dell Technologies Inc (DELL) 上昇 4.67%。
本日のArm Holdings PLC(ARM)の株価上昇の要因は何ですか?
アーム・ホールディングス(Arm Holdings)は、日中のボラティリティが高まるなかでも顕著な株価上昇モメンタムを記録しました。これは、半導体市場全体の投資家心理が広範に安定したことや、最近のセクター全体の押し目を狙った的確な買戻しが寄与したものです。市場参加者が人工知能(AI)の導入スケジュールに関する短期的なノイズとアームの強固なビジネスモデルとのギャップを再評価するなか、投資家は同社株の買いへと回帰しました。アームの売上高は主に固定の技術ライセンス契約と出荷数量に基づくチップ出荷ロイヤルティに依存しているため、そのビジネスモデルはソフトウェアモデルのリリーススケジュールの過渡的な変動から影響を受けにくく、買い手が再びポジションを構築する要因となりました。
この買い意欲を支えているのは、より粗利益率の高いチップアーキテクチャへの継続的な構造的移行と、サーバー市場におけるシェア拡大です。世界の半導体パートナーの間でArm v9アーキテクチャへの移行が進んでいることにより、モバイル、コンピュート、エッジデバイス全体における加重平均ロイヤルティ料率が引き上げられ続けています。さらに、大手ハイパースケール企業やクラウドサービスプロバイダーにおいて、アームの設計に基づくカスタム中央演算処理装置(CPU)——特にAIアクセラレータとともに動作する汎用サーバープロセッサ——の採用が急速に進んでおり、データセンター・コンピュート分野でのロイヤルティ成長を複数四半期にわたって加速させています。
広範な半導体セクターと比較して高いバリュエーション倍率に起因する日中の価格変動が続いているものの、機関投資家のポートフォリオ・リバランスは、主要コンピュート・レイヤー・プロバイダーに対する根強い需要を反映しています。アームをめぐる市場心理は、カスタムシリコンのロードマップにおける同社の中心的な位置付けや長期的なライセンス・パートナーシップに支えられ続けています。ハイテク株全体のボラティリティやハードウェア需要サイクルが短期的な重荷となっているものの、今回の堅調な動きは、アームの拡大するロイヤルティ取得率(テイクレート)と世界のコンピューティング・スタックにおける総合的なポジションに対する投資家の強い確信を際立たせています。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が3.604で、中立のシグナルを示しています。RSIは47.041で中立の状態、Williams%Rは53.304で中立の状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
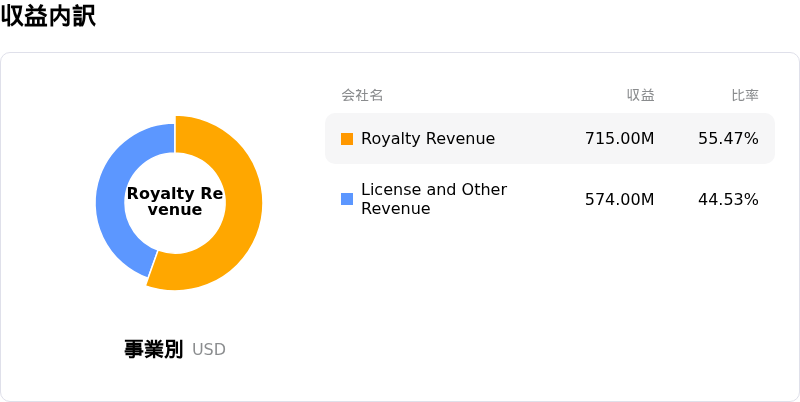
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$278.58、最高は$450.00、最低は$125.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- AIインフラ設備投資の減速:AI企業の経営幹部間で安全性や開発ペースに関する議論が交わされる中、クラウド・ハイパースケーラーがデータセンター・インフラへの設備投資を減速させるのではないかとの懸念が機関投資家の間で強まり、株価は9%以上下落した。これは、Armのサーバー向けCPUおよびコンピュート・サブシステムIPライセンスにおける成長期待を直接的に脅かすものである。
- 極端なバリュエーション倍率とテクニカル面での脆弱性:予想PERが110倍〜120倍と高水準にあり、ベータ値も高い(約3.89)ことから、同社株にはバリュエーション上の安全域が実質的にほとんど存在しない。そのため、主要な短期移動平均線を割り込むと、相場の下落局面でモメンタム主導の売りが加速する要因となっている。
- スマートフォン最終市場におけるロイヤリティ成長の減速:モバイル向けアプリケーション・プロセッサはロイヤリティ収入全体の約43%を占めているが、メモリチップ価格の上昇やスマートフォン需要の低迷を受け、経営陣が通期のロイヤリティ成長率目標を10%台後半に下方修正したことが、引き続き業績予想の重荷となっている。
- 規制当局の監視と特許訴訟を巡る懸念:米連邦取引委員会(FTC)によるArmのライセンス慣行に対する反トラスト調査が継続していることに加え、主要ライセンシーであるクアルコムとの契約違反を巡る紛争の公判期日が迫っていることが、法的リスクおよび契約履行に関する不確実性を根深く残す要因となっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。