


9月14日のMarvell Technology Inc (MRVL) 値動きは6.12%下落:主な推進要因が明らかにされました



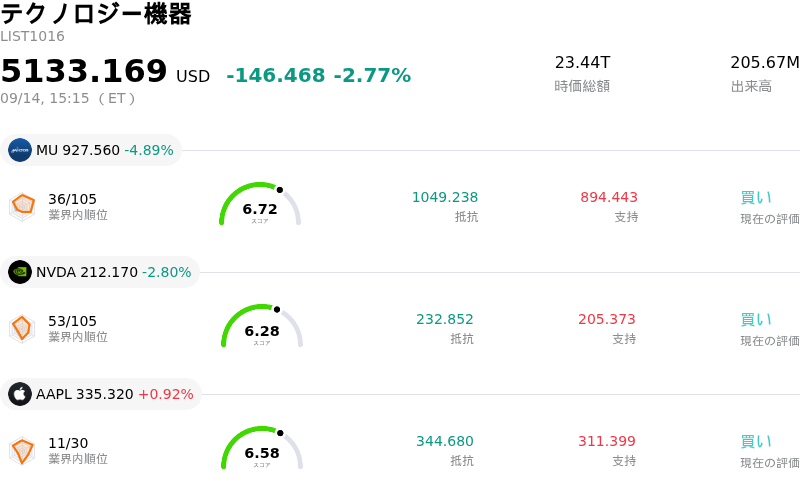
Marvell Technology Inc (MRVL) 値動きは6.12%下落しました。テクノロジー機器セクターは2.77%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 4.89%、NVIDIA Corp (NVDA) 下落 2.76%、Apple Inc (AAPL) 上昇 0.89%。
本日のMarvell Technology Inc(MRVL)の株価下落の要因は何ですか?
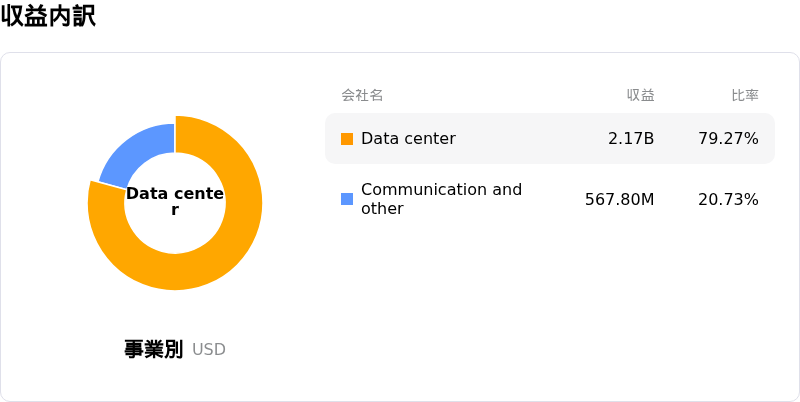
半導体および人工知能(AI)ハードウェア分野全般で売りが広がる中、マーベル・テクノロジーの株価には強い下落圧力がかかりました。この反落の主な要因は、AIインフラ向け設備投資の短期的動向に対する市場の懸念が高まったことです。著名なAI研究機関の主要指導者らが、安全性や規制上の懸念に対応するためフロンティアモデルの展開ペースをより慎重にするよう求める発言をしたことで、ハイパースケーラーがデータセンター建設の急速な拡大を一時的に緩めるのではないかとの懸念が広がりました。マーベルはデータセンター向けネットワーク、カスタムシリコン、光相互接続からの売上高依存度が高いため、同社株はインフラ展開の時期に関する市場心理の変化に対して特に敏感に反応しました。
広範なマクロ経済背景も、セクター固有の圧力を一段と強めました。米連邦準備制度理事会(FRB)の重要な金融政策決定を前に投資家の警戒感が高まったことや、金利見通しに改めて注目が集まったことが、高バリュエーションの成長株の重荷となりました。遠い将来のキャッシュフローを大きく割り引いて評価されている半導体企業は、顕著なマルチプル縮小に直面しました。AI領域でのデザインウィン(採用実績)の拡大や強気な数カ年売上予測を背景にこれまで好調に推移してきたマーベルですが、投資家がデュレーションの長いハイテク銘柄のリスクエクスポージャーを削減する中、機関投資家からの利益確定売りに見舞われました。
マクロ環境やセクター心理による短期的な圧力はあるものの、マーベルの根本的な事業推進力は主要な構造的テクノロジートレンドにしっかりと根ざしています。同社はカスタムASIC(特定用途向けIC)でのデザインウィン獲得を継続しており、大手クラウドプロバイダー向けに高速光スイッチング分野での存在感を高めています。短期的な株価は、業界全体の設備投資に関する言及や政策シグナルに引き続き敏感に反応するとみられ、投資家はクラウドインフラ需要のさらなる明確な見通しを求め、近く開催されるテクノロジーカンファレンスや投資家向けイベントを注視しています。
Marvell Technology Inc(MRVL)のテクニカル分析
技術的に見ると、Marvell Technology Inc (MRVL)はMACD(12,26,9)の数値が0.416で、買いのシグナルを示しています。RSIは49.391で中立の状態、Williams%Rは60.448で売りの状態を示しています。ご注意ください。
Marvell Technology Inc(MRVL)のメディア報道
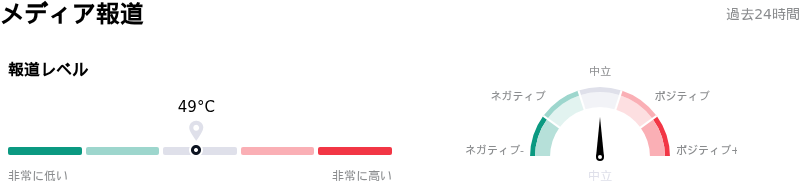
メディア報道に関して、Marvell Technology Inc (MRVL)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Marvell Technology Inc(MRVL)のファンダメンタル分析
Marvell Technology Inc (MRVL)はテクノロジー機器業界に属しています。最新の年間売上高は$8.19Bで、業界内で19位です。純利益は$2.67Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$280.29、最高は$400.00、最低は$90.00です。
Marvell Technology Inc(MRVL)に関する詳細
個別企業リスク:
- AI設備投資減速に対する感度:AI開発スピードの適正化を促す業界内の論調を受けて市場心理が変化しており、主要顧客がインフラ投資を縮小した場合、ハイパースケーラーのデータセンター建設に大きく依存するマーベルの売上高は深刻な変動リスクにさらされます。
- 割高なバリュエーションとキャッシュフローのデュレーション感度:マーベルの株価は売上高倍率で約22倍、PERで78倍を超えるプレミアムバリュエーションで取引されており、市場の割引率が調整されたり、長期キャッシュフロー予測が疑問視されたりした場合、大幅なマルチプル圧縮を極めて受けやすい状況にあります。
- カスタムASICの売上構成比変化による粗利益率の低下:最近の業界カンファレンスにおける機関投資家の見解では、急速に拡大するマーベルのカスタムシリコン事業は従来の高利益率なネットワーキング製品よりも粗利益率が低いことが強調されており、カスタムチップが売上高に占める割合が高まるにつれて全体の利益率が圧迫されるリスクがあります。
- サプライチェーンの制約と競合圧力:積極的な長期売上目標を達成するために、マーベルは継続的なサプライチェーンの制約や先端ファウンドリ能力の確保に向けた多額の資金コミットメントに直面しており、主要ハイパースケーラーからのカスタムチップ受注を巡ってブロードコムのような有力なライバル企業と直接競合しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。