


9月14日のASML Holding NV (ASML) 値動きは5.31%下落:値動きの背後にある事実



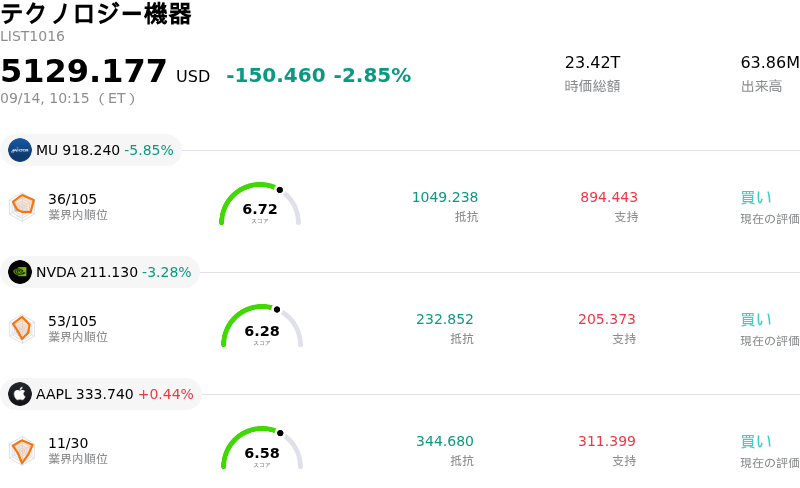
ASML Holding NV (ASML) 値動きは5.31%下落しました。テクノロジー機器セクターは2.85%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 5.71%、NVIDIA Corp (NVDA) 下落 3.13%、Apple Inc (AAPL) 上昇 0.44%。
本日のASML Holding NV(ASML)の株価下落の要因は何ですか?
ASML株の下落傾向は、地政学的な逆風の強まりや国際貿易規制を巡る規制上の不安を反映している。米当局による半導体製造装置の輸出規制に対する継続的な監視、特に規制対象である先端露光装置が意図せず海外市場へ流入していないかについての調査が進行中であることが、市場心理の冷や水となった。ASMLは自社のグローバルな装置追跡システムの健全性を再確認し、無許可での導入を明確に否定したものの、深紫外線(DUV)露光装置の輸出規制強化や海外での保守サービス制限の可能性を巡る度重なる摩擦が、同社株のリスクプレミアムを高め続けている。投資家の懸念は、歴史的に装置出荷の相当な割合を占めてきたアジアの主要製造拠点から得られる高利益率の売上が将来的に減少する可能性に依然として集中している。
貿易関連の懸念材料に加え、力強い上昇局面を経た後の半導体株全般のボラティリティ上昇を受け、機関投資家による利益確定売りが誘発された。テクノロジーセクター全体のマクロ心理が日中に圧迫される中、ポートフォリオマネージャーによる資産配分の調整に伴い、高バリュエーションの半導体製造装置メーカーへの売りが加速した。ハイエンドの人工知能(AI)ハードウェアに対する底堅い需要は引き続き堅調であるものの、先端ウエハ製造の資本集約的な性質により、装置メーカーはマクロ金利見通しの変化や顧客の設備投資スケジュールの影響を受けやすい状況にある。
ファンダメンタルズの観点から、主要なファウンドリやメモリ半導体メーカーが次世代High-NAプラットフォームに向けたエコシステムへの取り組みを近年示している通り、ASMLは最先端の極端紫外線(EUV)技術においてほぼ独占的な地位を維持している。しかし、これらの先進的な露光装置の商用化には長期間を要するため、技術移行による財務面での本格的な利益還元はまだ数年先となる。足元の業績は依然として、納入スケジュール、輸出ライセンスの認可状況、およびファウンドリの稼働率に左右される。機関投資家にとって、現在の市場反応は、短期的な地政学的摩擦と、世界の半導体製造インフラにおける堅固な長期的支配力との間の典型的な乖離を浮き彫りにしている。
ASML Holding NV(ASML)のテクニカル分析
技術的に見ると、ASML Holding NV (ASML)はMACD(12,26,9)の数値が-15.461で、売りのシグナルを示しています。RSIは38.486で中立の状態、Williams%Rは86.026で売られ過ぎの状態を示しています。ご注意ください。
ASML Holding NV(ASML)のファンダメンタル分析
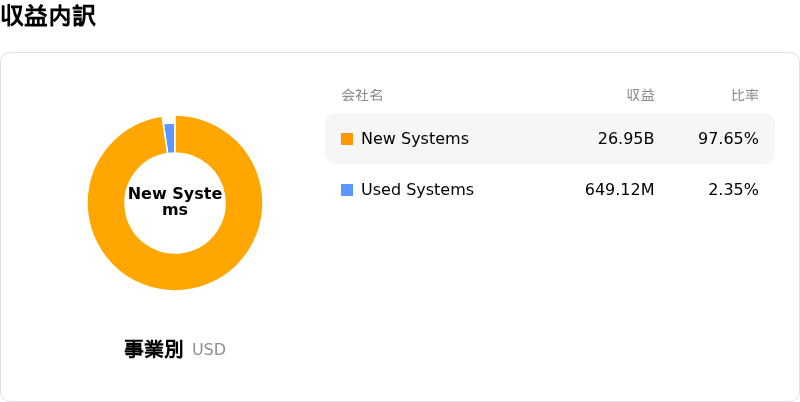
ASML Holding NV (ASML)はテクノロジー機器業界に属しています。最新の年間売上高は$36.83Bで、業界内で8位です。純利益は$10.83Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$2204.11、最高は$2845.76、最低は$1450.00です。
ASML Holding NV(ASML)に関する詳細
企業固有のリスク:
- AI開発減速に伴う装置CAPEXへの脅威:主要なAIリーダーから先端モデル開発のペース調整を求める声が上がったことで、半導体ファウンドリが最先端EUV露光装置への足元の設備投資を延期または削減する可能性があるとの懸念が機関投資家の間で高まっており、ASMLの短期的受注モメンタムを脅かしています。
- アナリストの目標株価引き下げと高バリュエーションのリスク:モルガン・スタンレーが目標株価を1,930ユーロから1,700ユーロへ引き下げたことを受けてウォール街の警戒感が強まっており、同社株は50倍を超える高い株価収益率(PER)で取引されているため、バリュエーションの切り下げ(デレーティング)に対して脆弱な状態にあります。
- 中国向け販売に対する地政学的輸出規制の強化:液浸DUV露光装置の販売および保守サービスに対する禁止立法化の可能性など、米オランダの規制強化がASMLの高粗利な中国市場エクスポージャーを脅かしています。中国市場の売上比率は、過去の30%超から20%付近へと縮小する見通しです。
- 中国国産代替品との競争による利益率の圧迫:中国国内の装置メーカーが独自の液浸DUV露光装置を生産する動きを加速させていることは、非EUV半導体製造装置分野における長期的な市場シェア低下と価格圧迫のリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。