


9月10日のSouthern Copper Corp (SCCO) 値動きは6.93%下落:値動きの背後にある事実



Southern Copper Corp (SCCO) 値動きは6.93%下落しました。鉱物資源セクターは3.33%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 下落 7.62%、Newmont Corporation (NEM) 下落 2.35%、Southern Copper Corp (SCCO) 下落 6.83%。
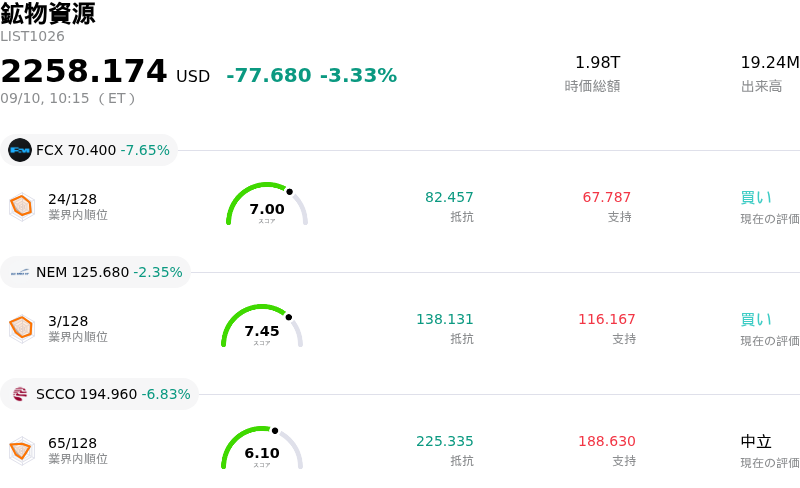
本日のSouthern Copper Corp(SCCO)の株価下落の要因は何ですか?
サザン・コッパー(Southern Copper Corporation)は、原資産である銅の商品価格が急落したことを主因に、大幅な下押し圧力と日中の激しい値動きに見舞われました。指標となる銅先物価格の突然の反落は、米ホワイトハウスが国内製造コストの増加懸念を理由に、精錬銅の輸入に対する関税発動について未決定のままであるとの報道を受けたものです。この政策的な不透明感により、それまで銅市場に織り込まれていた政策プレミアムが一気に消失し、世界的な金属市場や素材関連株全般で積極的な利益確定売りが引き起こされました。
この政策関連の報道が出る前、銅価格および鉱山株は、世界的な在庫分布の引き締まりや投機的な輸入裁定取引に支えられ、過去最高値付近まで高騰していました。関税導入のタイムラインの停滞によりこうした取引が混乱し、主要な銅生産企業全般で急速な株価の再評価(リプライシング)が余儀なくされました。さらに、サザン・コッパーは52週高値圏にある割高なバリュエーション倍率で当日の取引を開始していたため、指標金属価格の不意の調整に対して特に脆弱な状態にありました。アナリストのコンセンサス評価も平均目標株価が足元の市場水準を下回るなど慎重な見方を維持していたため、コモディティ市場のマインドが暗転すると売り圧力がさらに増幅されました。
株価が反落したものの、サザン・コッパーのファンダメンタルズ的な事業状況は、好調なキャッシュフロー創出力と高水準な長期的資本リスクが同居した状態を示しています。同社は最近、営業キャッシュフローの強力な拡大を示し、四半期現金配当を通じた株主還元のコミットメントを再確認したものの、短期的にはゆるやかな生産上の逆風に直面するなか、数十億ドル規模のプロジェクト拡張パイプラインを抱えています。今後は、短期的な株価動向はマクロ貿易政策の展開やコモディティ価格の安定化に強く連動する可能性が高い一方、長期的な機関投資家マインドは、大規模な設備投資サイクルにおいて経営陣が利益率(マージン)の規律を維持できるかどうかに依存することになります。
Southern Copper Corp(SCCO)のテクニカル分析
技術的に見ると、Southern Copper Corp (SCCO)はMACD(12,26,9)の数値が-3.386で、中立のシグナルを示しています。RSIは46.737で中立の状態、Williams%Rは90.205で売られ過ぎの状態を示しています。ご注意ください。
Southern Copper Corp(SCCO)のファンダメンタル分析
Southern Copper Corp (SCCO)は鉱物資源業界に属しています。最新の年間売上高は$13.42Bで、業界内で16位です。純利益は$4.33Bで、業界内では6位です。会社概要
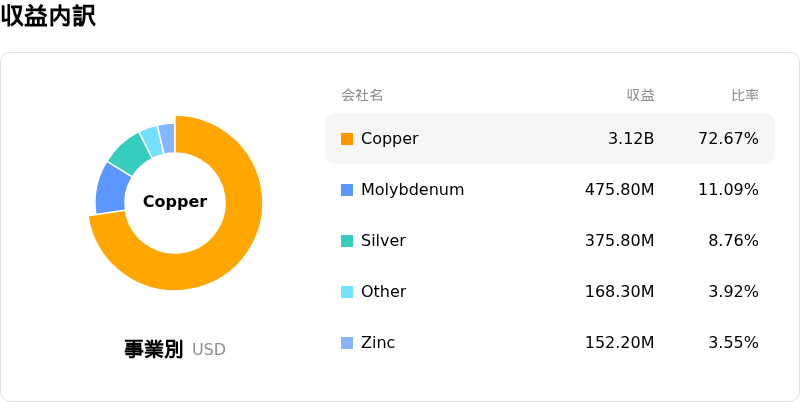
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$172.97、最高は$275.00、最低は$138.05です。
Southern Copper Corp(SCCO)に関する詳細
企業固有のリスク:
- コモディティ価格の変動と政策の不確実性:ロンドン金属取引所(LME)の銅スポット価格下落に加え、精錬銅関税に関するホワイトハウスの決定が停滞しているとの報道を受けて日中の下落圧力が強まっており、銅専業メーカーであるサザン・カッパーの収益は著しい下振れリスクに晒されています。
- アナリストのバリュエーション乖離と格下げ圧力:予想EV/EBITDA倍率が企業のファンダメンタルズを大幅に上回っているとの懸念から、ウォール街のセンチメントは引き続き慎重であり、コンセンサス格付けは「Reduce(縮小)」、アナリストの平均目標株価は146.84ドル〜172.71ドル(現在の株価水準から最大30%の下落余地)となっています。
- 鉱石品位の低下と生産量の減少:直近の操業開示情報によると、年初来の銅総生産量は3.8%減少しており、これは主に鉱石品位の低下に伴うペルーの主力事業所(トケパラおよびクアホネ)での四半期生産量の12%減少が要因となっています。
- 巨額の設備投資負担と地域的実行リスク:同社がペルーおよびメキシコで抱える150億ドル以上の長期プロジェクトパイプラインは巨額の設備投資を必要とし、地域社会での混乱、規制手続きの遅延、コモディティ価格反落時の利益率圧迫により、キャッシュフローが不確定要素に晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。