


9月9日のCharter Communications Inc (CHTR) 値動きは7.31%下落:値動きの背後にある要因



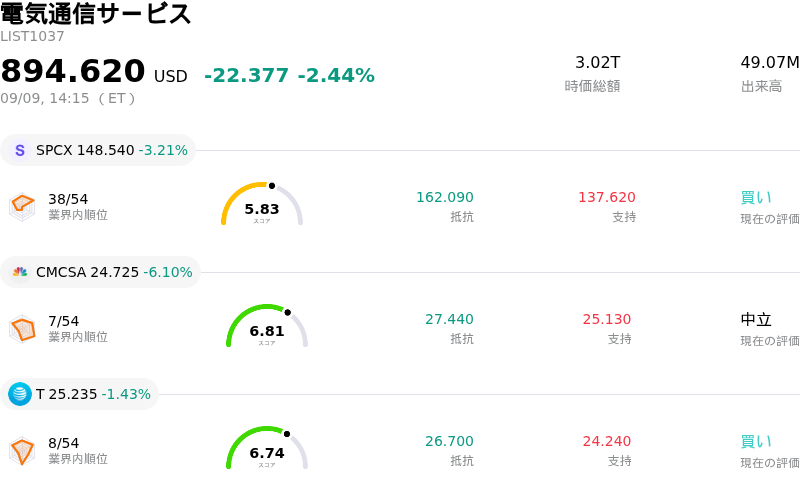
Charter Communications Inc (CHTR) 値動きは7.31%下落しました。電気通信サービスセクターは2.44%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 下落 3.18%、Comcast Corp (CMCSA) 下落 6.23%、AT&T Inc (T) 下落 1.43%。
本日のCharter Communications Inc(CHTR)の株価下落の要因は何ですか?
ケーブルブロードバンドセクター全体で評価見直し(リプライシング)の波が押し寄せる中、チャーター・コミュニケーションズは大幅な下落圧力に晒されました。この急落は主に、従来のケーブル事業者が直面する根強い構造的逆風に対する市場の不安の高まりが主因となっています。投資家は、定置型無線アクセス(FWA)や高速光ファイバー網の展開を急ぐ競合通信大手との激しい競争を懸念し続けています。これらの代替技術がシェアを拡大し続けていることで、個人向けブロードバンド市場におけるケーブル事業者の過去の加入者成長と価格決定力が侵食されています。さらに、9月に開催された主要な投資家向けカンファレンスへの経営幹部の登壇には厳しい視線が注がれ、市場参加者は当四半期の加入者動向や顧客獲得コストについて慎重な見通しが示されると予想していました。
同社固有の事情も、市場参加者の警戒感を一層強める要因となっています。10月中旬に最高財務責任者(CFO)が退任することに伴う財務部門の体制移行は、重要な戦略的統合が進む中での一時的な運営上の不確実性を生んでいます。チャーターは最近、複雑な企業結合を通じて主要なケーブルおよびメディア資産を吸収しており、全体のレバレッジ(負債比率)と設備投資負担が増大しています。経営陣は顧客解約を防ぐため、低所得層や既存契約プランを対象に追加料金なしでストリーミングサービスをセット提供するなど積極的な維持戦略を打ち出しているものの、市場はこうしたプロモーション施策が足元のキャッシュフローに与える影響を慎重に見極めようとしています。
機関投資家の調査視点からは、チャーターは動画サービスの「コードカッティング(テレビ解約)」の継続や、高粗利なインターネット事業における利益率圧迫といった、厳しいマクロおよび事業環境の舵取りを迫られています。モバイル回線の拡大はコンバージェンス(融合)や顧客維持に向けた有効な長期戦略ですが、主力であるブロードバンド製品の加入者減少を完全に補うには至っていません。チャーターがブロードバンド純増数の持続的な安定を示し、バランスシートのデレバレッジ(負債削減)に向けたより明確なタイムラインを提示するまでは、同社株はセクター全体と比較してバリュエーション上の逆風や日中ボラティリティの高まりに引き続き晒される可能性が高いと考えられます。
Charter Communications Inc(CHTR)のテクニカル分析
技術的に見ると、Charter Communications Inc (CHTR)はMACD(12,26,9)の数値が-3.532で、中立のシグナルを示しています。RSIは40.405で中立の状態、Williams%Rは96.597で売られ過ぎの状態を示しています。ご注意ください。
Charter Communications Inc(CHTR)のメディア報道
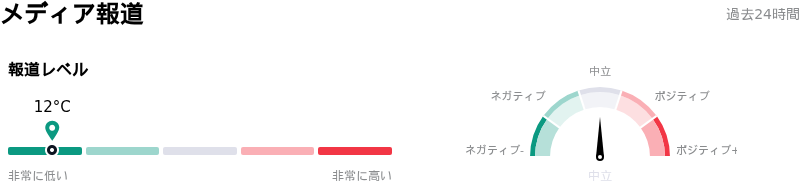
メディア報道に関して、Charter Communications Inc (CHTR)はメディア注目度スコア12を示しており、メディア注目度は非常に低いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Charter Communications Inc(CHTR)のファンダメンタル分析
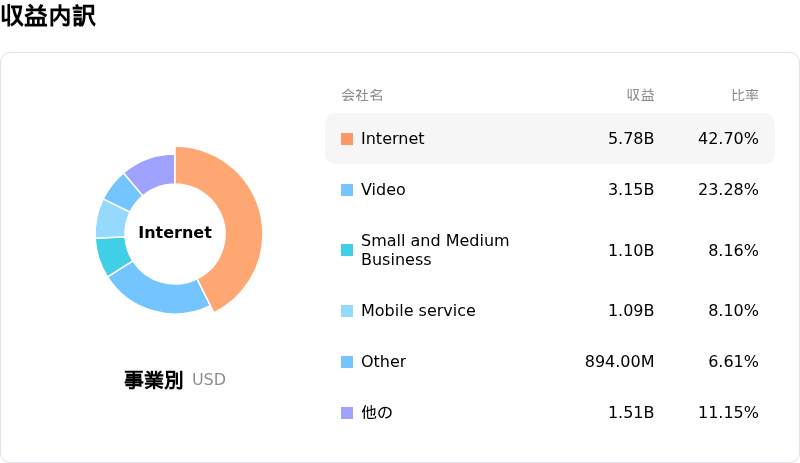
Charter Communications Inc (CHTR)は電気通信サービス業界に属しています。最新の年間売上高は$54.77Bで、業界内で5位です。純利益は$4.99Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$227.34、最高は$700.00、最低は$101.00です。
Charter Communications Inc(CHTR)に関する詳細
企業固有のリスク:
- ブロードバンドの価格改定圧力と中核事業の解約率増加: 業界全体におけるブロードバンド価格競争に対する市場の懸念の高まりや、主力であるインターネットおよび住宅向けサービス部門での継続的な加入者減少を背景に、チャーターの株価は取引時間中に約6%急落した。
- CFOのリーダーシップ移行に伴う不透明感: 最高財務責任者(CFO)であるジェシカ・フィッシャー氏の2026年10月15日付での辞任発表により、大規模な企業再編の最中に暫定CFOへの移行を余儀なくされ、機関投資家にとって事業実行および戦略的継続性のリスクが生じている。
- バランスシートのレバレッジと高い資本集約度: コックスとの取引後、チャーターは8億4000万ドルの追加純負債を抱える一方で、2026年の設備投資額を114億ドルと見込んでおり、経営陣は負債削減に注力するため自社株買いの一時停止を余儀なくされている。
- コードカッティングの加速とマージン圧迫: 従来のケーブルテレビ加入者の2桁減が継続しており、これがビデオ事業収入の下押し圧力となり続けているため、積極的なネットワーク進化への投資にもかかわらず、営業EBITDAマージンが圧迫されている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。




コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。