


7月24日のAmphenol Corp (APH) 終値は3.08%下落:主な推進要因が明らかにされました



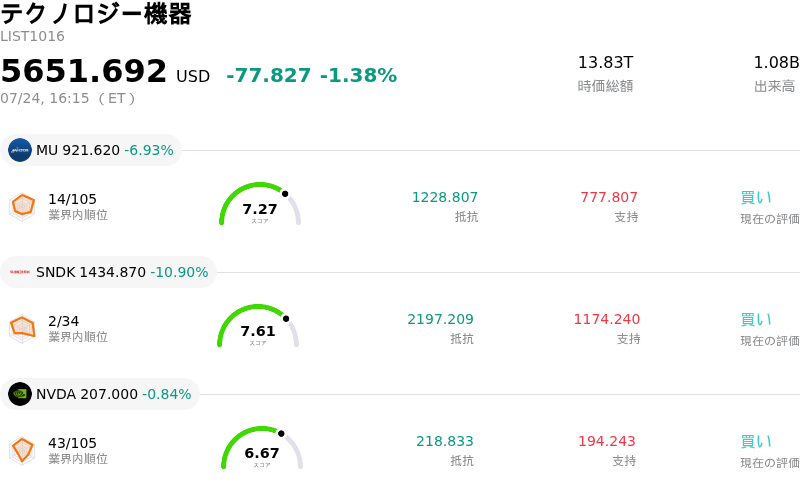
Amphenol Corp (APH) 終値は3.08%下落しました。テクノロジー機器セクターは1.38%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 6.93%、SanDisk Corporation (SNDK) 下落 10.90%、NVIDIA Corp (NVDA) 下落 0.84%。
本日のAmphenol Corp(APH)の株価下落の要因は何ですか?
アンフェノール・コーポレーションは、直近の四半期決算を受けて下押し圧力に直面しており、これが機関投資家による利益確定売りの波を引き起こした模様です。同社は相互接続(インターコネクト)業界で圧倒的な地位を維持しているものの、経営陣が更新した通期の残り期間の業績見通し(ガイダンス)は、より楽観的だったバイサイドの予測に届かなかったとみられます。具体的には、通信およびモバイルネットワーク部門の回復が想定より遅れていることへの懸念が、人工知能(AI)やデータセンター・インフラなどの高成長分野における継続的な強さに影を落としています。
業界全体の観点からは、電子部品セクターは現在、設備投資サイクルに対する感応度が極めて高い局面を迎えています。アンフェノールは自動車、航空宇宙、産業用の最終市場へとポートフォリオの多角化を進めることに成功しているものの、広範なマクロ経済の不透明感から、これら景気循環型の部門では冷え込みの兆候が見られます。日中の値動きの荒さ(ボラティリティ)は、同社の好調なAI関連の売上高と、従来の産業用電子機器における需要の頭打ちという、二極化する業績を市場が株価に織り込むのに苦慮していることを示唆しています。
マクロ経済的要因が状況をさらに複雑にしています。グローバルサプライチェーンにおける根強いインフレ圧力を示す最近のデータを受けて、業界をリードするアンフェノールの利益率が今後数四半期で縮小するのではないかとの懸念が生じています。金利見通しの変動が激しい状態が続くなか、アンフェノールのように歴史的な高水準のバリュエーションで取引されているグロース株は、ガイダンスがさらなる株価上昇のきっかけ(カタリスト)とならなかった場合、往々にして真っ先に大幅な調整を受けることになります。
機関投資家によるポートフォリオの調整も、本日の値動きの一因となっている可能性があります。過去1年間の株価の好調なパフォーマンスを踏まえ、多くのファンドが市場の主指針における季節的なシフトの可能性を前に、エクスポージャーのリバランスや利益確定を進めていると考えられます。目先の業績見通しにおいて明確な上昇要因を欠いていることが、こうした手仕舞い売りの機会を提供し、現在の株価の動きにつながっています。今後、投資家は同社株のプレミアム・バリュエーションへの信頼を取り戻すため、通信部門の反転の兆候や、世界的な製造業活動の安定化を注視することになるでしょう。
Amphenol Corp(APH)のテクニカル分析
技術的に見ると、Amphenol Corp (APH)はMACD(12,26,9)の数値が-2.257で、中立のシグナルを示しています。RSIは50.833で中立の状態、Williams%Rは51.179で中立の状態を示しています。ご注意ください。
Amphenol Corp(APH)のメディア報道
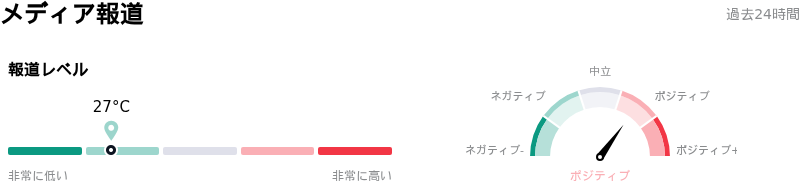
メディア報道に関して、Amphenol Corp (APH)はメディア注目度スコア27を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Amphenol Corp(APH)のファンダメンタル分析
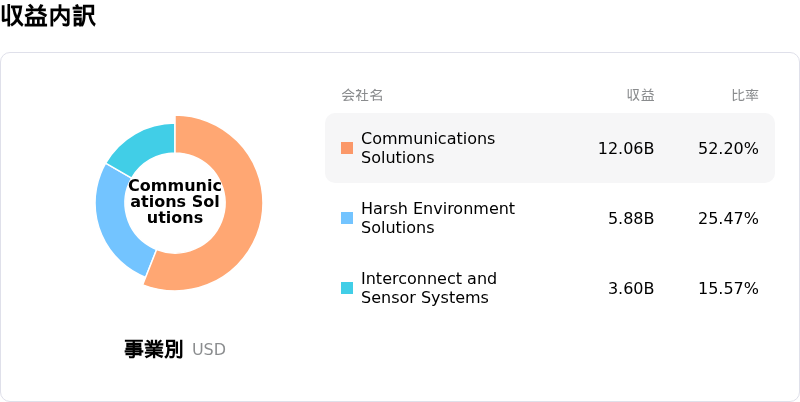
Amphenol Corp (APH)はテクノロジー機器業界に属しています。最新の年間売上高は$23.09Bで、業界内で3位です。純利益は$4.27Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$186.79、最高は$215.00、最低は$165.00です。
Amphenol Corp(APH)に関する詳細
企業固有のリスク:
- ハイパースケール向け支出の変動へのエクスポージャー:主要顧客である大手IT企業の最近の決算発表を受け、AI関連のインフラ支出が減速するとの懸念が強まっており、設備投資サイクルが予想よりも早くピークに達した場合、アンフェノール(Amphenol)の高利益率部門であるIT・データコム部門が打撃を受けるリスクが生じている。
- 産業用および自動車向け需要の軟調さ:産業用および商用車市場における広範な軟調さに対し、アナリストが懸念を示していることが日中のボラティリティを誘発している。これらの市場では根強い在庫調整が続いており、同社の高速インターコネクト部門の成長による恩恵を相殺している。
- 統合およびレバレッジに伴うリスク:最近発表されたコムスコープ(CommScope)のモバイルネットワーク事業の21億ドルでの買収は、重大な事業統合リスクをもたらし、負債レベルを上昇させた。世界的な通信市場の冷え込みを背景に、投資家は期待されるシナジー効果が発現する時期について懐疑的な見方を示している。
- マルチプル低下(圧縮)に対する脆弱性:同社株は過去の平均PER(株価収益率)に対して大幅なプレミアム水準で取引されている。金利上昇やマクロ経済の不確実性を背景に、機関投資家が高マルチプルの電子部品メーカーから資金をシフトさせており、日中取引で急激な調整が発生している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。