


アプライド・マテリアルズ第4四半期決算プレビュー:売上高51%増の見通し、ウォール街の最高目標株価は900ドル



AIポッドキャスト


アプライド・マテリアルズ(AMAT)は米東部時間11月12日に2026年度第4四半期および通期決算を発表予定である。AIデバイス需要を背景に、市場予想は売上高約103億ドル、Non-GAAPベースのEPS約4.06ドルと会社ガイダンス中央値を上回る見通し。DRAM、先端ロジック、パッケージング装置の需要が成長を牽引する一方、サプライチェーン制約や2027年度第1四半期のカレンダー要因(14週間)に留意が必要である。ウォール街の平均目標株価は620.78ドルとされるが、UBSが「買い」を維持する一方、モルガン・スタンレーはバリュエーションを懸念し「中立」を据え置いている。

TradingKey - アプライド・マテリアルズ(AMAT)は米東部時間11月12日の市場取引終了後、2026年度第4四半期および通期決算を発表し、16時30分から決算説明会を開催する予定だ。
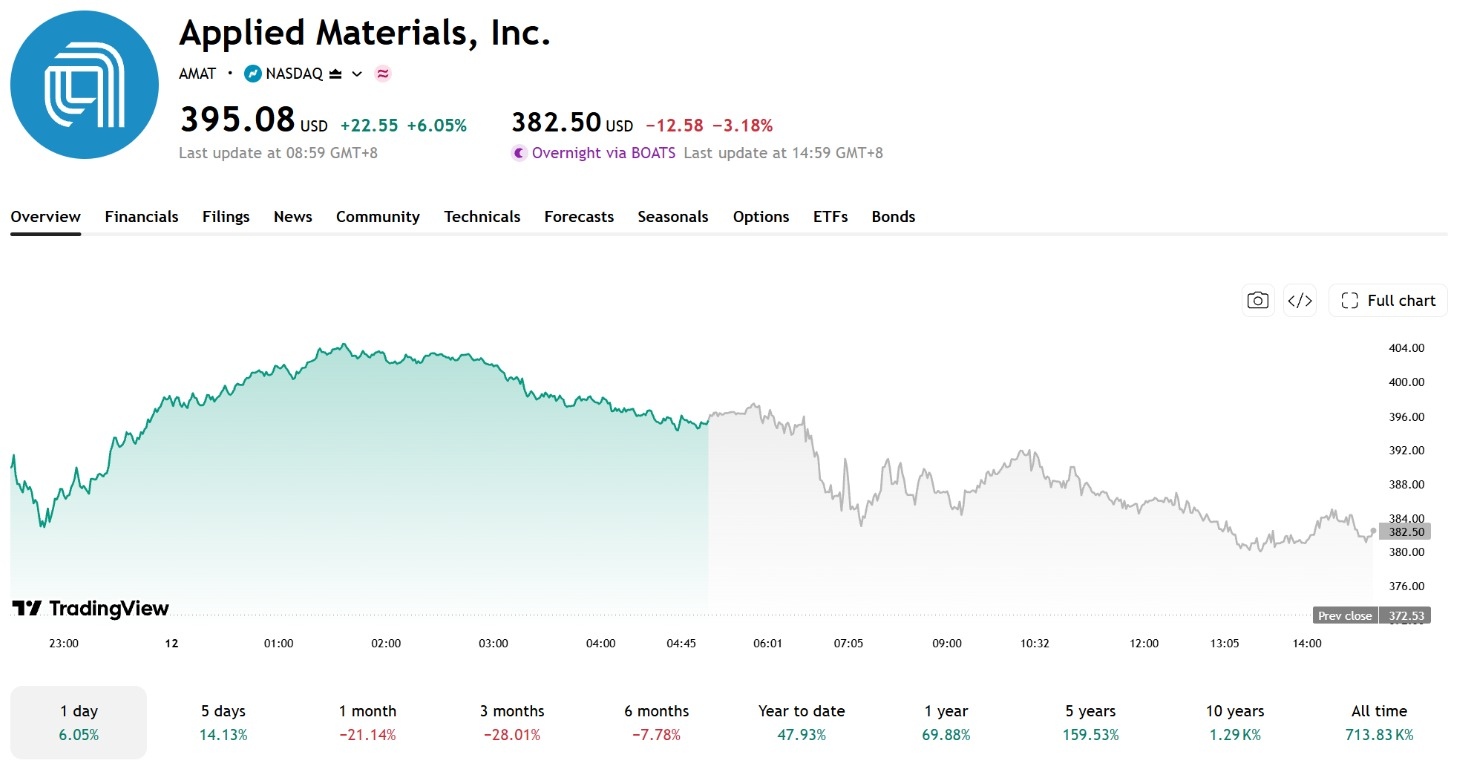
アプライド・マテリアルズは世界的な半導体製造装置大手であり、主に半導体メーカー向けにウエハー製造装置や関連サービスを提供している。11月11日の終値時点で、同社株は前日比6.05%高の395.08ドルとなった。
今回の決算発表では、DRAM、先端ロジック半導体、先端パッケージング装置の需要に加え、次四半期および2027年度に向けた同社の業績見通しに市場の注目が集まる。
[出所:TradingView]
AIデバイス需要が成長を下支え、市場予想は会社ガイダンス中央値を小幅に上回る
アナリスト予想によると、アプライド・マテリアルズの第4四半期売上高は前年同期の68億ドルから約51%増の約103億ドル、Non-GAAPベースのEPSは約87%増の約4.06ドルとなる見通しだ。
同社が以前に提示した業績予想では、売上高が102億5000万ドル(±5億ドル)、Non-GAAPベースのEPSが4.02ドル(±0.20ドル)とされていた。市場予想はいずれもガイダンスの中央値を小幅に上回っているものの、同社の予想レンジ内に収まっている。
第3四半期の実績を振り返ると、アプライド・マテリアルズの売上高は前年同期比25%増の91億2000万ドル、Non-GAAPベースのEPSは前年同期比41%増の3.50ドルとなった。
具体的には、セミコンダクター・システムズ部門の売上高が前年同期比27%増の70億4000万ドルとなった一方、HBMパッケージングを含むDRAM向け売上高は前年同期比52%増となった。同社は第4四半期のセミコンダクター・システムズ部門の売上高を約79億ドル、Non-GAAPベースの粗利益率を約50.4%と見込んでいる。
第4四半期決算の主なポイント:DRAM出荷と次期ガイダンス
AIインフラの継続的な構築を背景に、最先端ロジック、DRAM、先端パッケージング向け装置の需要は引き続き牽引されています。アプライド・マテリアルズは、2026年(暦年)において、パッケージング関連の売上高が70%超、アプライド・グローバル・サービス(AGS)の売上高が20%超、プロセス診断・制御の売上高が50%超増加すると見込んでいます。これらはいずれも第4四半期単独のガイダンスではなく通期の見通しであり、今回の決算発表では関連事業の実際の売上高や装置の納入実績を注視する必要があります。
経営陣は以前、複数の主要顧客から今後8四半期にわたる需要予測が提示されており、サプライチェーンや生産能力の事前計画に役立っていると説明していました。しかし、需要予測は確定注文と同義ではありません。部材の供給不足や生産能力の制約によって納入が滞れば、市場の需要が適時に売上高へと結びつかない可能性があります。
次四半期のガイダンスも注視すべき点です。アプライド・マテリアルズの2027年度第1四半期は14週となっており、通常の四半期より1週間長くなります。前四半期比での売上高の変動を分析する際には、このカレンダー要因を考慮する必要があり、1週間増えたことによる増収分のすべてを需要の改善によるものと捉えないよう注意が必要です。
AI向け製造装置の需要はアプライド・マテリアルズに強固な成長基盤をもたらしているものの、短期的な業績は依然として受注残の納入や収益認識の進捗に左右されます。投資家は、DRAMおよび先端パッケージング事業の実際の成長性に加え、2027年度第1四半期のガイダンスがその成長モメンタムを維持できるかどうかに注目すべきです。
ウォール街の最高目標株価は900ドル
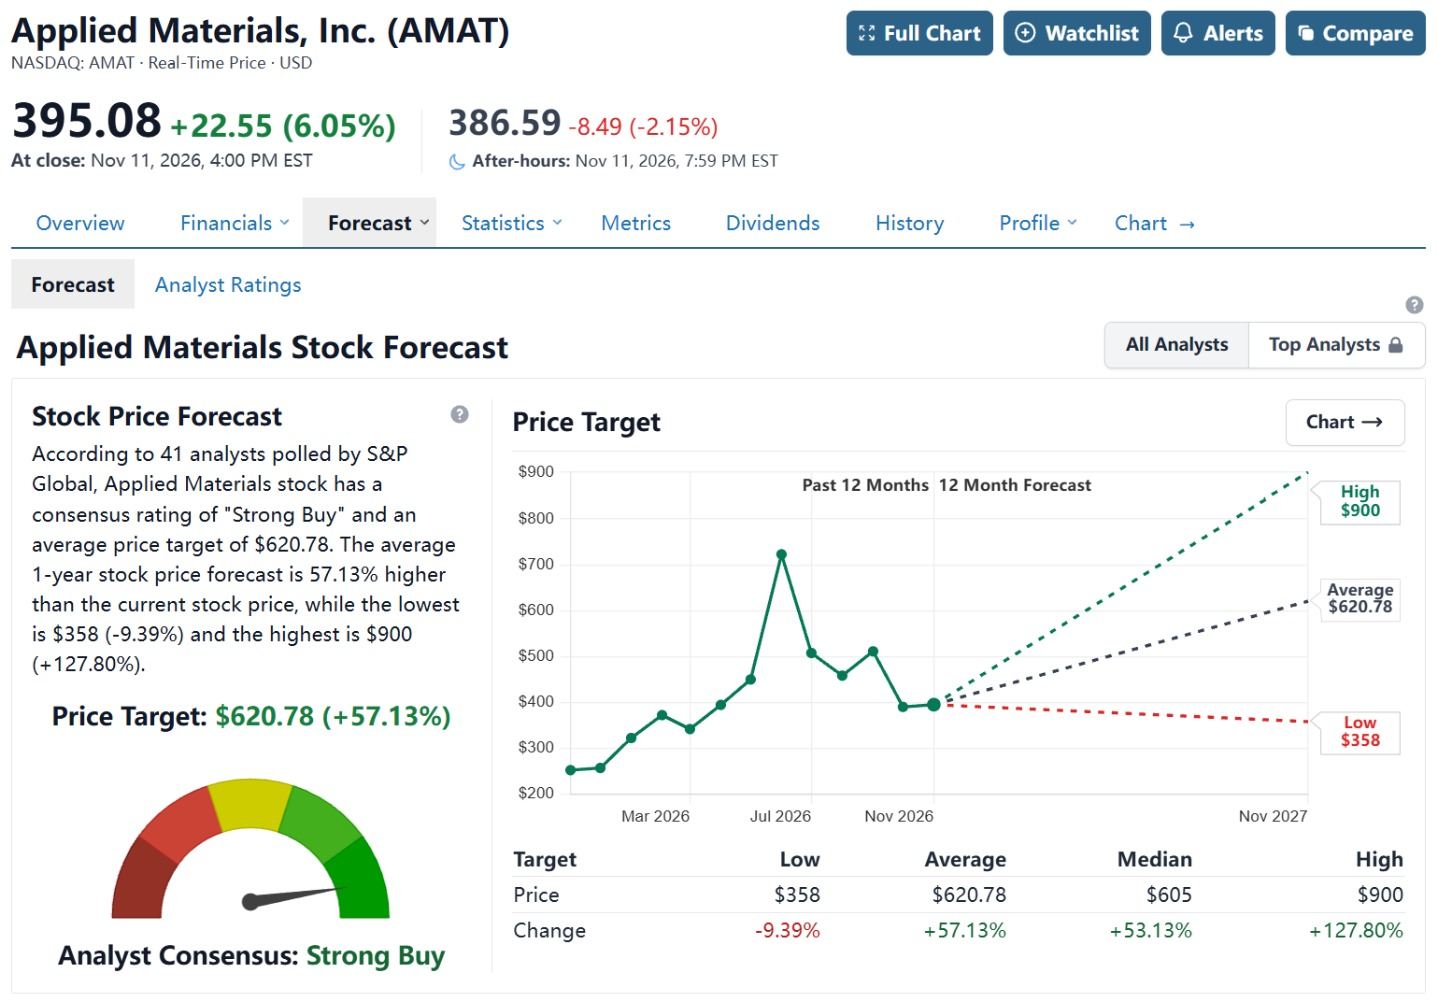
StockAnalysisがまとめたアナリスト41人のデータによると、アプライド・マテリアルズの今後12カ月の平均目標株価は620.78ドルで、現在の水準から57.13%の上昇余地を示唆しており、目標株価の最高値は900ドルとなっている。
[出所:StockAnalysis]
UBSは目標株価695ドルと投資判断「買い」を据え置いた。主にAI半導体の需要拡大を強気材料とし、DRAM、先端ロジック、先端パッケージング装置への投資が引き続きアプライド・マテリアルズの業績を牽引するとみている。一方、モルガン・スタンレー(MS)はバリュエーションに対して慎重な姿勢をとっており、株価は成長期待をほぼ織り込み済みで上値余地は限定的であると指摘、「中立」の投資判断を据え置いた上で、目標株価を563ドルから538ドルに引き下げた。
決算のカタリストとしては、第4四半期の売上高と1株当たり利益(EPS)が市場予想を上回り、来四半期のガイダンスでDRAM、先端ロジック、先端パッケージング装置の需要が引き続き堅調であることが示されれば、株価は下支えされると見込まれる。
逆に、当四半期の業績が市場予想並みにとどまる一方で先行きのガイダンスが市場予想を下回った場合や、装置の納入や売上総利益率(粗利益率)が圧迫された場合、投資家は同社の2027年度の成長期待を引き下げる可能性がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。