


アンスロピックIPO投資家リスト:エヌビディアやAMDなどテック大手7社が出資計画、アマゾンとアルファベットが保有上位に



AIポッドキャスト


アンソロピックの最新目論見書により、アマゾンやグーグルなどの戦略的投資家による多額の保有価値と、IPO並行の総額260億ドル規模の第三者割当増資の計画が明らかになった。エヌビディアやAMDなど主要テック企業が参加し、手元資金の増強や提携強化が図られる。同社は複数種類株式構造を採用しており、経済的利益と議決権が分離されているため、戦略的投資家が巨額の持分を保有しても、コーポレートガバナンスにおける支配権は創業者グループやトラスト側に維持される仕組みとなっている。

TradingKey - アンソロピックの最新の目論見書で、同社の主要投資家、資本構成、およびIPOと並行して実施される第三者割当増資の取り決めが開示された。アマゾン(AMZN)とグーグルの親会社アルファベット(GOOGL)はいずれも、アンソロピックの重要な戦略的投資家である。
1株あたり74ドルの想定公開価格(提示された仮条件レンジ70〜78ドルの中間値)に基づくと、アマゾンとアルファベットが保有するアンソロピック株式の理論上の価値は、それぞれ約1421億ドルと約1324億ドルとなる。
さらに、エヌビディア(NVDA)、AMD(AMD)、ブロードコム(AVGO)、マイクロソフト(MSFT)、マイクロン(MU)、TSMC(TSM)は、グーグルとともにIPOと並行して実施される総額260億ドルの第三者割当増資に参加する。
このうち、グーグルとエヌビディアがそれぞれ100億ドル、AMDが25億ドル、ブロードコム、マイクロソフト、マイクロンがそれぞれ10億ドル、TSMCが5億ドルを引き受ける予定だ。
アマゾンとグーグルはアンスロピック株をどれだけ保有しているのか?
2026年11月10日に提出されたアンソロピックの最新のS-1/A目論見書によると、優先株および転換社債の転換を反映後、アマゾンとグーグルはクラスN株をそれぞれ約19億2,100万株、約16億5,400万株保有している。
1株当たり74ドルの想定IPO公募価格に基づくと、両社の保有株式価値は以下の通りとなる。
投資家 | 同時引き受け申し込み前の保有株式数 | 同時引き受け申し込み後の保有株式数 | 理論上の保有株式価値 |
アマゾン | 約19億2,100万株 | 約19億2,100万株 | 約1,421億ドル |
グーグル | 約16億5,400万株 | 約17億9,000万株 | 約1,324億ドル |
上記の評価額は1株当たり74ドルの想定IPO公募価格に基づいて算出されたものであり、実際の投資リターンやIPO後の最終的な時価総額を示すものではない。同時引き受け申し込み後のグーグルの保有株式数には、新たに引き受けを申し込む約1億3,500万株が含まれている。
グーグルの理論上の保有株式価値が約1,224億ドルから1,324億ドルに増加した主な要因は、100億ドル規模の同時私募への参加計画にある。引き受け契約に基づき、グーグルは以前「Google 2026 NPA」に基づいて取得した株式購入オプションを行使し、IPO公募価格でクラスN株約1億3,500万株の引き受けを申し込む予定である。
このオプションを行使すると、「Google 2026 NPA」に基づく社債発行可能枠がそれに応じて減少するため、この100億ドル全額を新規の単独投資コミットメントとみなすことはできない。
一方、アマゾンの保有株式数の算出には転換社債が関係している。目論見書の開示によると、アマゾンは元本約5億7,930万ドルの転換社債を保有しており、そのうち最大2億7,682万7,518株のクラスN株がIPO完了前に転換されるが、具体的な転換株数は保有比率上限の制約を受ける。
アマゾンの未転換社債の残余分は、保有比率上限などの条件が満たされた場合、関連契約に従って引き続き株式に転換される可能性がある。
なお、アマゾンとグーグルが保有するクラスN株には一般的な株主総会決議事項に対する議決権はないものの、それに応じた経済的利益を有している。したがって、両社の経済的利害の規模は、アンソロピックに対する議決権や支配力と同等ではない。
エヌビディアやAMDなどハイテク7社、260億ドル規模のIPO私募に参加へ
アマゾンに加え、アンスロピックはIPO(新規株式公開)と並行して実施する第三者割当増資を通じて、テクノロジー企業7社から資金を調達する計画だ。最新の目論見書によると、これらの企業はIPOの完了および関連条件の充足を条件として、最終的なIPO公開価格でクラスN株を引き受ける予定となっている。
そのうち、グーグルとエヌビディアはそれぞれ100億ドルを引き受ける計画であり、今回の並行第三者割当増資における最大の出資者2社となる。具体的な内訳は以下の通りだ。
企業名 | 引き受け予定額 |
グーグル | 100億ドル |
エヌビディア | 100億ドル |
AMD | 25億ドル |
ブロードコム | 10億ドル |
マイクロン | 10億ドル |
マイクロソフト | 10億ドル |
TSMC | 5億ドル |
合計 | 260億ドル |
この260億ドル分は公開市場での買い付けによるものではなく、アンスロピックが前述の7社に対してクラスN普通株式を直接発行する。
これらの取引は目論見書に記載された条件を満たすことを前提に、IPO完了直後に完了する予定だ。今回の第三者割当増資で発行される株式はIPOの一般公募株には含まれず、引受会社によるロックアップ合意の対象にもならない。
商業的な観点から見ると、今回の投資家グループはクラウドコンピューティング、GPU、AIアクセラレーター、カスタムチップ、メモリー、ファウンドリサービスと多岐にわたる分野を網羅している。
アンスロピックにとって、今回の第三者割当増資による資金は手元資金の増強につながり、計算インフラの構築、研究開発、人材採用のための資金的支援となるほか、AIインフラプロバイダーとの提携関係をさらに強化することになる。
アンスロピックの主要機関投資家:スパーク・キャピタル、ICONIQ、コートゥーなど
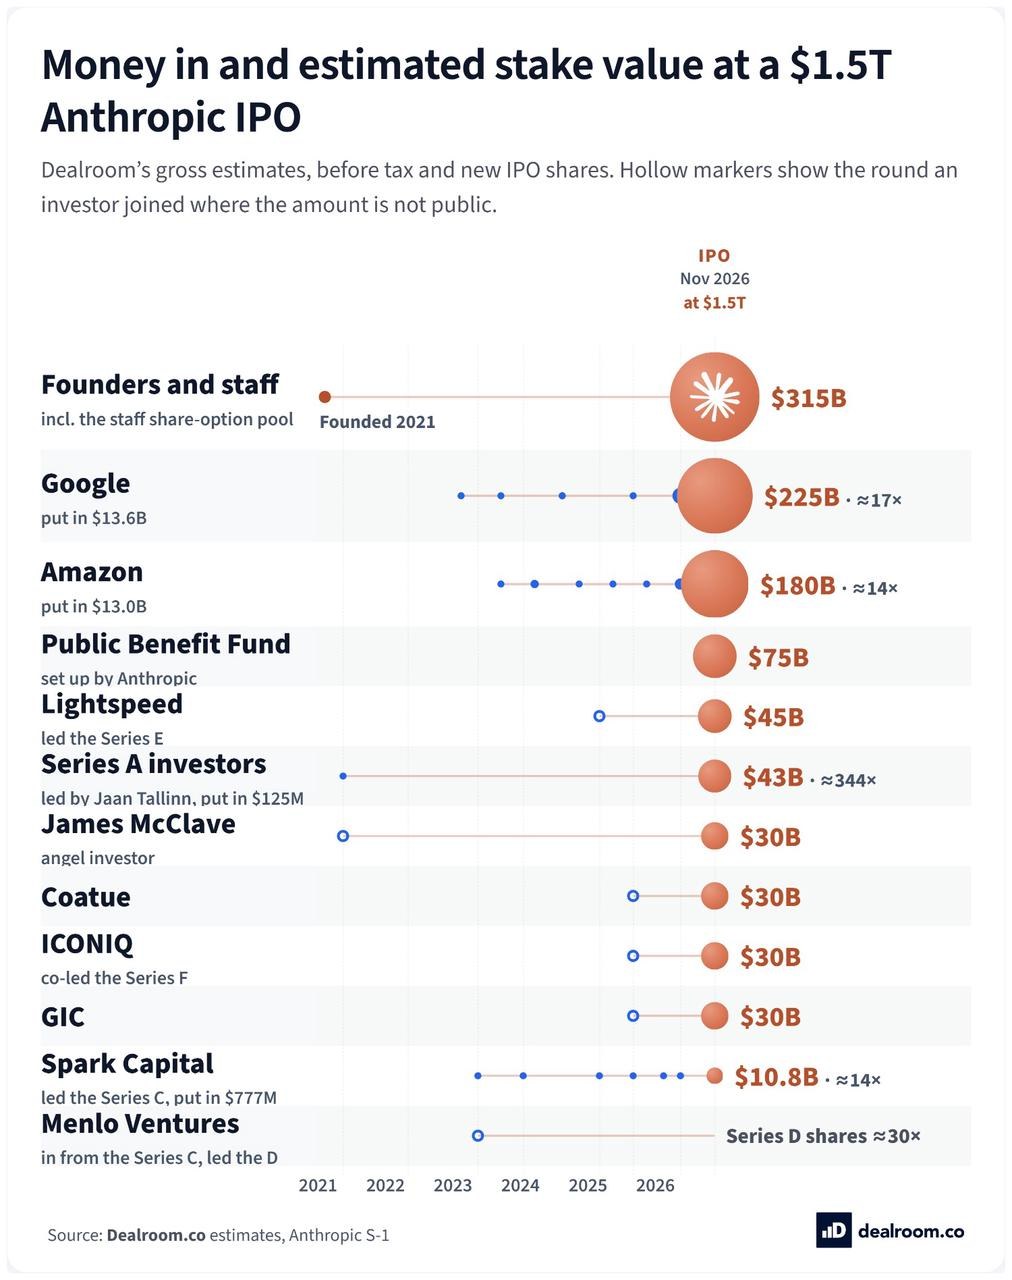
[出所:Dealroom]
アマゾンやグーグルなどのテック企業に加え、アンソロピックはスパーク・キャピタル、メンロー・ベンチャーズ、ICONIQ、ライトスピード、コーチュー、ズーム・ベンチャーズ、SKテレコム、シンガポール政府投資公社(GIC)など、複数の著名ベンチャーキャピタルや大手機関投資家からも支援を獲得している。
このうちスパーク・キャピタルはアンソロピックの初期からの主要機関投資家の1社であり、同社の2023年のシリーズCラウンドを主導した。目論見書によると、同社傘下のファンドはシリーズDからシリーズHまでの各ラウンドにも参加しており、累計の引受額は約7億7,700万ドルに達している。
ズーム・ベンチャーズも2023年のシリーズCラウンドに参加した。一方、SKテレコムは2023年8月にアンソロピックへの1億ドルの出資を発表し、通信業界向けの多言語大規模言語モデルの開発で同社と提携した。
コーチューとGICは、2026年2月に発表されたアンソロピックの300億ドル規模のシリーズGラウンドを共同で主導し、同ラウンド完了時の同社評価額は3,800億ドルに達した。
コーチュー、ICONIQ、GICが保有する株式の価値について、第三者データプラットフォームのDealroomは以前、1兆5,000億ドルの企業評価額を前提に、それぞれの保有株価値を約300億ドルと試算していた。スパーク・キャピタルの保有株式の推計価値は約108億ドルであったが、この数値はモデルに基づく試算値であり、アンソロピックが開示した実際の保有株式の時価ではない。
メンロー・ベンチャーズ、ライトスピード、ズーム・ベンチャーズ、SKテレコムなどの機関については、最新の保有状況に関する十分かつ標準化された開示が現在不足しており、その保有価値について確定的な評価額を示すのは適切ではない。
総じて、アマゾンやグーグルの戦略的投資関係およびそれに対応する保有比率は比較的明確である一方、ベンチャーキャピタルやその他の財務投資家の実際の保有状況については開示にばらつきが残っている。
アンスロピックの所有構造:持分価値は企業支配権とイコールではない
アンソロピックは、経済的利益、株主の議決権、取締役の選解任権を分離し、株式の種類ごとに異なる権利を付与する複数種類株式構造を採用している。
主な仕組みは以下の通り。
クラスA株式:公開市場の投資家に向けて発行され、1株につき1議決権を有する。
クラスN株式:主に戦略的投資家が保有し、経済的利益を有するものの、一般的な株主総会決議事項に関する議決権は持たない。
クラスF株式:7名の共同創業者で構成されるファウンダーLLCが保有し、一般的な株主総会決議事項において50.1%の議決権を有する。
クラスT株式:ロングターム・ベネフィット・トラスト(LTBT)が保有し、取締役会の過半数の議席を占めるクラスT取締役を選任・解任する。
クラスE株式:主に同社の従業員に向けて発行され、経済的利益は伴わず、特定の事項についてのみ議決権を有する。
この仕組みにより、創業者とロングターム・ベネフィット・トラストはコーポレートガバナンスに対して大きな影響力を有している。具体的には、ファウンダーLLCが一般的な株主総会決議事項において過半数の議決権を握る一方、LTBTはクラスT取締役を通じて取締役会の構成に影響を与えている。
これは、アマゾンやグーグルなどの戦略的投資家が多大な経済的利益を保有していたとしても、その保有比率のみに基づいてアンソロピックの主要なガバナンス事項を決定することはできないことを意味する。
IPO投資家にとっては、企業価値評価(バリュエーション)や主要株主の保有状況に注目するだけでなく、複数種類株式構造が株主議決権やコーポレートガバナンスに与える影響も考慮する必要がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。