


CVS株価見通し:好決算も株価は12%急落し約6カ月ぶり安値水準、事業分割案で70ドルへ上昇の可能性も



AIポッドキャスト


CVSヘルスは堅調な第3四半期決算を発表し業績見通しを上方修正したものの、2028年上半期の事業分割計画における財務面の詳細欠如や規制リスクへの懸念から株価が12.5%急落した。垂直統合モデルの解消によるシナジー喪失が懸念され、投資家の懐疑的な見方が強まっている。テクニカル面では主要な上値抵抗帯を下回り、下値支持線である78.25ドルの維持が焦点となっている。RSIは売られ過ぎ水準に近づき自律反発の可能性はあるものの、本格的なトレンド転換には主要抵抗帯の突破が必要とされる。

TradingKey - CVSヘルス(CVS)は8四半期連続で市場予想を上回る決算を発表したものの、投資家の支持を得るには至らなかった。同社は11月4日、2028年上半期に事業を独立した2つの上場企業に分割する計画を発表した。この発表を受けて株価は12.5%急落し、約6カ月ぶりの安値近辺まで落ち込んだ。第3四半期の売上高と調整後1株当たり利益(EPS)はいずれもウォール街の予想を上回り、今後の業績見通し(ガイダンス)も引き上げられたものの、分割計画における具体的な財務面の取り決めの欠如や、シナジー効果の喪失への懸念、継続する規制圧力に対し、投資家は懐疑的な見方を崩していない。
第3四半期決算を見る限り、CVSの業績動向は極めて堅調だった。売上高は前年同期比約5%増の1,084億ドルとなり、アナリスト予想の1,048億ドルを上回った。調整後1株当たり利益(EPS)は2.09ドルに達し、市場予想の1.65ドルを大幅に上回った。保険事業における医療費負担の指標である医療給付比率(MLR)は91.3%と、市場コンセンサスの92.3%を下回った。この比率の低下は通常、保険料収入に占める医療費の割合が縮小したことを示し、収益性にはプラスに働く。さらに同社は、2027年の調整後EPSが少なくとも8.65ドルに達すると見込んでおり、これもウォール街の平均予想である約8.53ドルを上回っている。
しかし、決算における好材料も、同社の長期的なビジネスモデルに対する市場の懸念を和らげるには至らなかった。CVSが発表した事業再編計画は、現在統合されているヘルスケア事業を、独立した2つの上場企業へと分割することを目指している。
今後、CVSヘルスはエトナ(Aetna)の医療保険事業、ケアマーク(Caremark)の薬剤給付管理(PBM)事業、スペシャリティ薬局、ならびにオーク・ストリート・ヘルス(Oak Street Health)やシグニファイ・ヘルス(Signify Health)などのヘルスケアサービス事業の運営を継続する。もう一方の会社であるCVSファーマシーは、小売薬局、ミニッツクリニック(MinuteClinic)店舗、通信販売薬局、および関連する消費者向けヘルスケアサービスを統括する予定だ。現行の計画では、この分割手続きは2028年上半期に完了する見込みで、その時点で既存株主は両社の株式を保有することになる。
この決定は、CVSが過去20年近くにわたるM&A(企業の合併・買収)を通じて構築してきた垂直統合モデルを、段階的に解消していくことを意味している。同社は2017年に約690億ドルでのエトナ買収を発表し、その後も薬剤給付管理やヘルスケアサービス事業の拡大を続け、保険、薬局、医療サービスのシナジーを通じて顧客ロイヤルティと事業規模の拡大を図ってきた。
しかし、米国の医療制度におけるコストに対する監視の目が厳しさを増すなか、PBMによる医薬品価格の設定や、保険と薬局の利益相反、ヘルスケアサービスの費用といった問題は、規制当局による継続的な調査に直面してきた。CVSによる事業分割の決定は、組織体制を能動的に再編し、垂直統合に伴う規制リスクや事業運営上のリスクを軽減するための措置という側面もある。
だが、市場の不安の核心は、まさにこの計画に十分な定量的裏付けが欠けている点にある。同社は負債の配分方法をまだ明らかにしておらず、分割費用や単独での運営コスト、既存のシナジー効果の喪失についても数値を明示していない。従来は、小売薬局、保険、PBMの各部門が会員基盤、処方箋量、調達ルート、バックオフィスシステムを共有できていたが、分割後はこれら社内リソースが外部取引コストへと転じる可能性がある。重要データが示されないなか、投資家は2社の単独評価額の合計が現在のコングロマリットとしての企業価値を本当に上回るかどうかを判断しあぐねている。
CVSはまた、事業分割では解決できない事業運営上の逆風にも直面している。実店舗の薬局は、処方薬の配達サービスやオンライン薬局、アマゾンなどの競合企業からの激しい圧力にさらされており、来店客数の減少はフロントストアの一般商品売上の重荷にもなっている。一方、保険事業では医療サービス利用率の高まりによるコスト圧力を抱え続けている。当四半期中に医療給付比率(MLR)は改善したものの、メディケア・アドバンテージ、メディケイド、民間保険全体における医療費の増加傾向は、依然として将来の利益を圧迫しかねない。さらに、第3四半期の既存店売上高が0.6%減少したことは、小売部門がまだ安定した成長軌道を取り戻せていないことを示している。
出所:TradingView
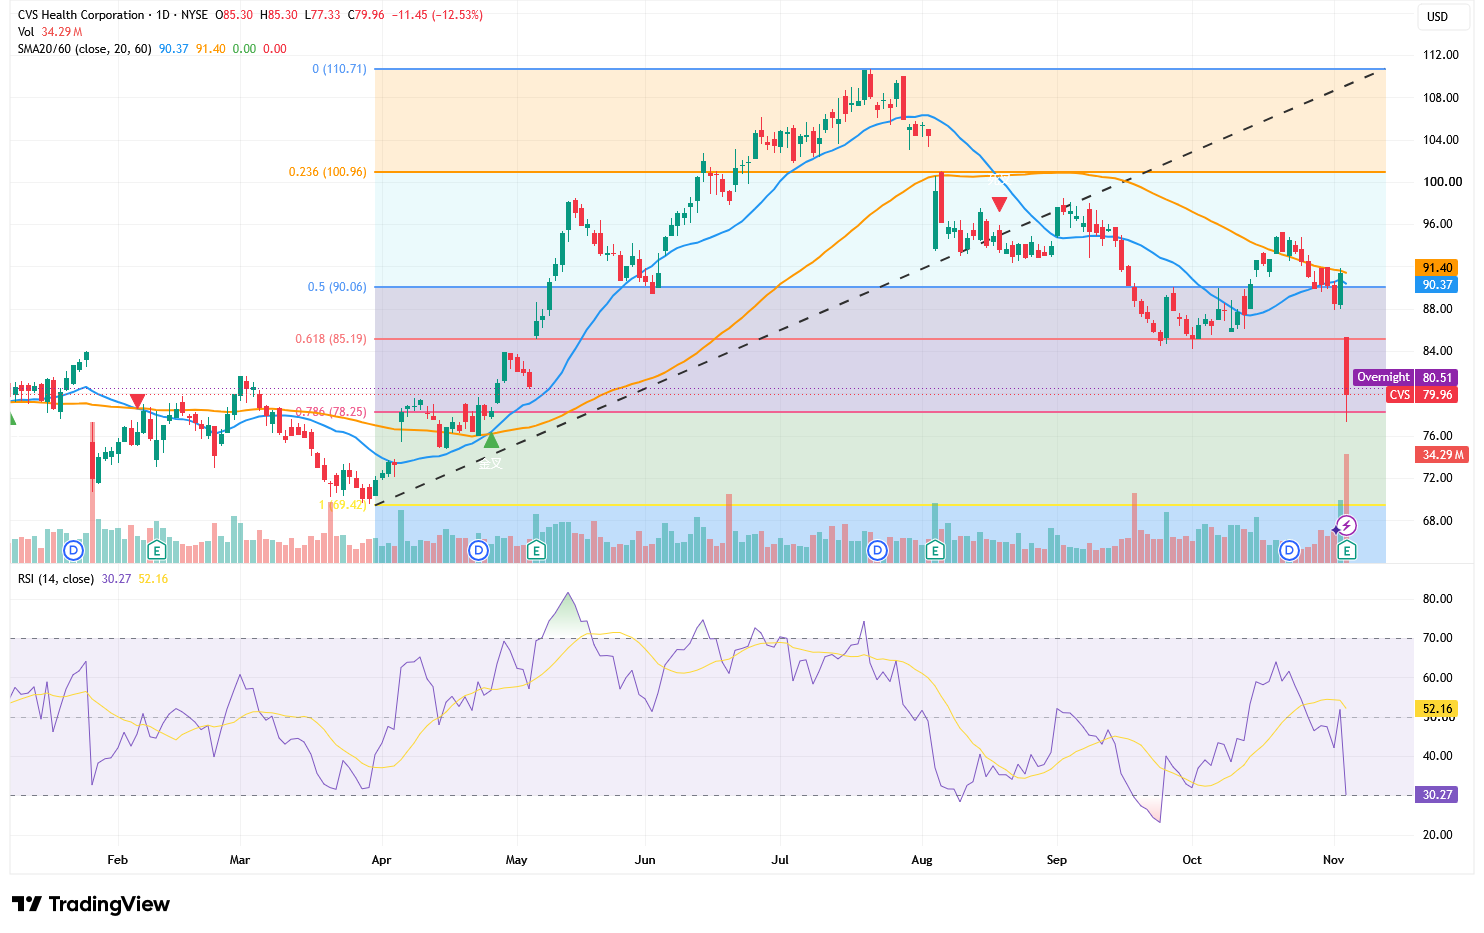
テクニカル面では、CVS株は20日移動平均線(90.37ドル)と60日移動平均線(91.40ドル)を下回り、この2本のラインが90〜91ドルの強力な上値抵抗帯(レジスタンスゾーン)を形成している。同時に、4月以降続いていた上昇トレンドラインを割り込んだことで、これまでの反発局面が崩れたことが示唆されている。
フィボナッチ・リトレースメントを見ると、78.25ドルが0.786(78.6%)押しの水準にあたり、目先で最も重要な下値支持線(サポート)として機能している。日中の取引では一時77.33ドルまで下落し、終値ではこの水準を上回って引けたものの、出来高を伴う大陰線は依然として売り手が相場を主導していることを示している。今後の終値で78.25ドル割れが確定した場合、株価はさらに76ドルに向けて下落し、その後前回の安値圏である69.42〜70ドルを試す可能性があり、これは現行水準から約13%の下落余地を意味する。
RSI(相対力指数)は50超から30.27へと急低下して売られ過ぎの水準に近づいており、目先の自律反発の可能性を示唆している。しかし、売られ過ぎの状態はトレンド転換と同義ではない。上値余地としては、現在の下降リスクを軽減するために、まず85.19ドルを回復し、さらに90〜91ドルの2本の移動平均線による抵抗帯を上抜ける必要がある。そうでなければ、いかなる反発も全体的な下降トレンドの中での調整局面(もみ合い)にすぎないとみなされる可能性がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。