


クアルコム株価予想:決算発表を前にQCOMは160ドルのサポートラインに接近、さらに13%下落の可能性



AIポッドキャスト


クアルコムは11月4日に2026年度第4四半期および通期決算を発表予定である。市場は売上高が前年同期比10%減の約101億4,000万ドル、調整後1株当たり利益が約28%減の約2.17ドルと予想している。主力であるスマートフォン向けチップ事業の減速が足かせとなる一方、車載向けなどの新事業やアマゾンとのAIデータセンター向け提携が今後の注目点である。テクニカル面では主要移動平均線を下回り、RSIも低下するなど売り圧力が強く、160ドルを割り込んだ場合はさらなる下落リスクが懸念される。

TradingKey - クアルコム(QCOM)は、11月4日の米株式市場終了後に2026年度第4四半期および通期決算を発表する予定で、決算説明会は米東部時間午後4時45分に予定されている。市場は現在、同社の第4四半期売上高を前年同期比10%減の約101億4,000万ドル、調整後1株当たり利益を前年同期比約28%減の約2.17ドルと予想している。
クアルコムは事業変革の局面にあり、スマートフォン向けチップとライセンス事業が引き続き主要な収益源となっている。しかし、メモリ価格の上昇、エンド市場における需要の減速、そしてアップルによる自社製モデムの段階的な採用が、同社の伝統的事業の成長基盤を弱めている。ウォール街は、クアルコムの第4四半期のスマートフォン向けチップ売上高が前年同期比25%減の52億2,000万ドルに減少する一方、QCTチップ事業全体の売上高は約11%減少すると予想している。対照的に、車載向け売上高は62%増の17億1,000万ドルへと急増し、IoT(モノのインターネット)事業は18億2,000万ドル前後で推移すると見込まれている。
車載、IoT、データセンター事業は新たな成長の方向性を示しているものの、その短期的な規模はスマートフォン事業の落ち込みを完全に相殺するには依然として不十分である。クアルコムは最近、アマゾンと複数世代にわたるカスタムチップの提携関係を構築し、両社でAI推論チップと高速光相互接続ソリューションを共同開発することになった。この提携はクアルコムがAIデータセンター市場に参入する重要な突破口となるが、収益認識や利益貢献の時期は不透明なままである。そのため、今回の決算発表において市場は、受注規模、製品の納入ペース、そしてデータセンター事業がより迅速に実際の売上へと結びつくかどうかに注目するだろう。
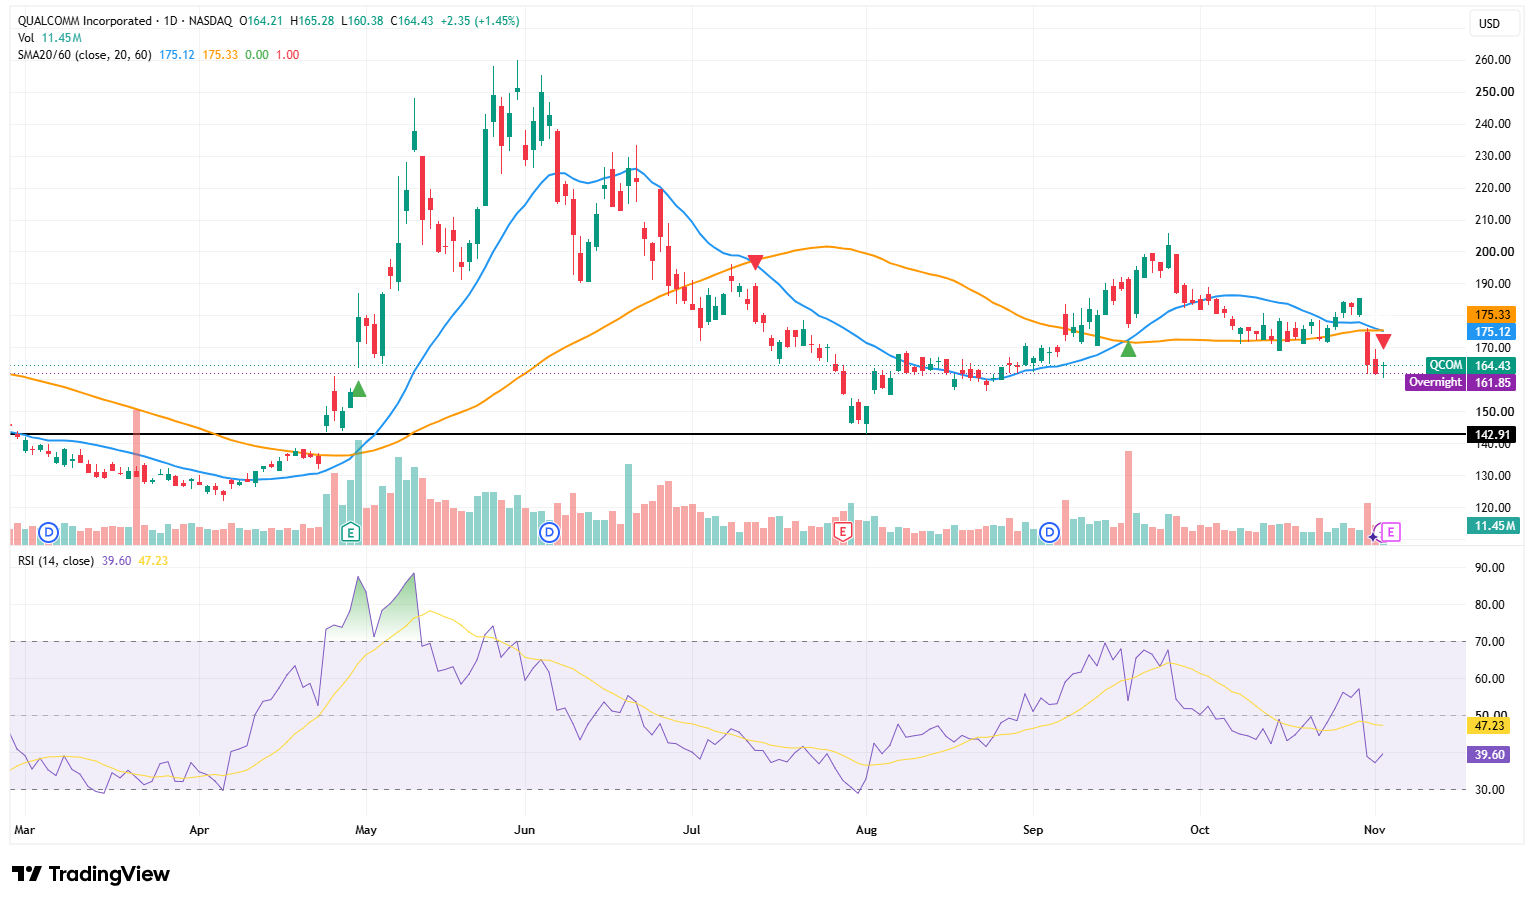
出所:TradingView
テクニカル面では、クアルコムの株価は現在164.43ドル付近で推移しており、時間外取引ではさらに反落している。株価は20日移動平均線の175.12ドルと60日移動平均線の175.33ドルの両方を割り込んだ。これら2本の移動平均線はほぼ一致しており、175ドル付近の水準がサポートから主要なレジスタンスへと変化したことを意味している。短期移動平均線の形状が悪化していることは、前回の横ばい保ち合い期間中に形成された保ち合い足場が崩れつつあることを示している。
14日RSIは39.60まで低下し、平滑化されたシグナル線の47.23を下回っており、売り勢力が依然として優勢であることを示している。ただし、同指標はまだ30以下の売られ過ぎ領域には突入していないため、株価がさらに下値を模索する余地は残されている。
決算実績や業績予想(ガイダンス)が市場予想を下回り、日足チャートで160ドルを明確に割り込んだ場合、次のサポートは150ドル付近となる。その水準も維持できなかった場合、株価は前回の安値である142.91ドルを再び試す可能性がある。現在の株価を基準にすると、143ドルまでの下落は、約13%の潜在的な下落リスクに相当する。
逆に、クアルコムの決算が予想を上回り、2027年度のスマートフォン市場、車載事業、およびAIデータセンターの売上高に対して前向きな見通しが示された場合、160ドル付近で短期的なサポートが形成され、株価は170ドルを再び試すと予想される。175ドル付近の2本の移動平均線による抵抗線を出来高を伴って上抜けて初めて、中期的テクニカル構造の大幅な改善が見込まれる。オプション市場では現在、決算発表によって約9.6%の株価変動が生じると予想されており、投資家が時間外取引での激しい値動きに備えていることが窺える。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。