


ナイキ第1四半期決算プレビュー:変革は転換点を迎えるか?ウォール街の最高目標株価は75ドル



AIポッドキャスト


ナイキは10月1日に2027年度第1四半期決算を発表予定であり、市場予想は売上高が前年同期比3%減、1株当たり利益が0.44ドルと見込まれている。CEOの改革が進む一方、消費低迷、中国市場での苦戦、競合の台頭が回復の足かせとなっている。小売業者の発注削減により下半期の売上圧力が懸念され、ウォール街の見解は分かれている。本業の収益性は依然として低く、業績回復の進展と今後の見通しが最大の焦点となっている。

TradingKey - ナイキ(NKE)は10月1日の米株式市場終了後、2027年度第1四半期決算を発表する。市場予想では、売上高は前年同期比3%減の約113億2000万ドル、1株当たり利益は前年同期の0.49ドルを下回る0.44ドルが見込まれている。
今回の決算発表は、ナイキの業績回復の進展を改めて試すものとなる。2024年に復帰して以来、最高経営責任者(CEO)のエリオット・ヒル氏は、パフォーマンススポーツ製品への再注力、卸売チャネルとの関係修復、プロモーションへの依存度低減を推進してきた。しかし、消費需要の低迷、中国市場でのプレッシャー、そしてOnなどの競合他社の急速な台頭が、引き続き回復ペースの足かせとなっている。
ナイキの株価は年初来で40%以上下落しており、現在は2013年以来の安値水準に近い36ドル前後で取引されている。市場の関心は、今四半期に同社が市場予想を達成できるかどうかに留まらず、経営陣が今後数四半期の売上高見通しを再び引き下げるかどうかに移っている。
売上高は減少が続く可能性、収益の質は引き続き注視が必要
ナイキは以前、2027年度第1四半期の売上高が1桁台前半から半ばの減収となり、第2四半期には減収圧力がさらに強まる可能性があるとの見通しを示していた。市場コンセンサスでは現在、同社の売上高は2027年度上半期に底打ちし、下半期には前年同期比でほぼ横ばいまで緩やかに回復すると予想されている。
しかし、エバコアISIのアナリスト、マイケル・ビネッティ氏は、このシナリオは楽観的すぎるとみている。一部の小売企業はすでにナイキの2027年春向け製品の発注を削減またはキャンセルしており、当初回復の起点と見なされていた同年度下半期についても、売上圧力が継続する可能性があることを示唆している。
ナイキは2027年度の完全な通期業績予想の再公表を11月のインベスター・デイ(投資家向け説明会)まで見送る可能性があるが、デビッド・デントン新最高財務責任者(CFO)の就任に伴い、今回の決算発表会見で事前に期待値を調整する姿勢を示すことも考えられる。経営陣が11月に投資家の注目を長期的な事業再生計画に集中させたいのであれば、今四半期に短期的な業績予想を引き下げたとしても不思議ではない。
6月にナイキが発表した2026年度第4四半期決算は、売上高が前年同期比1%減の約110億ドルとなった。希薄化後1株当たり利益(EPS)は0.72ドルに達したものの、そのうち0.52ドルは予想されるIEEPA(国際緊急経済権限法)関税還付に関連する一時的利益によるものだった。この項目を除いた実質的なEPSは約0.20ドルにとどまり、本業の収益性が引き続き低い状態にあることを示している。
新製品、中国市場、リテール注文が回復のペースを左右
ナイキが現在直面している主な課題は、定番フットウェアラインの需要低下による落ち込みを、新商品がまだ埋めきれていないことだ。スティフェルは、定番のバスケットボール商品ラインが縮小を続ける一方で、新商品に対する消費者の反応は依然として限定的であると指摘した。同社は2027年春により革新的な商品を投入する計画だが、小売業者が関連注文を削減する動きが既にみられる。
中国市場も同社の事業変革における弱点となっている。前四半期のナイキの大中華圏における売上高は、為替影響を除くベースで約17%減少した。同社は以前、現地の店舗、商品構成、消費者エンゲージメントへの投資不足を認めており、同時に激しい値引き競争にも巻き込まれている。
一方、オンやホカなどのスポーツ専門ブランドが、ランニング商品やライフスタイル商品の市場シェアをめぐって競合している。サッカーのスター選手であるキリアン・エムバペが最近、ナイキとの長年にわたるパートナーシップを終了してオンへと契約を切り替えたことは、同ブランドの魅力低下に対する市場の懸念をさらに強めている。
ナイキは大手小売業者とのパートナーシップを修復し、卸売チャネルを通じて商品の展開領域を再拡大しようとしている。しかし、ディックス・スポーティング・グッズは以前、ナイキが滞留在庫を処分するために値引きを強化していることが、ブランドの価格設定や小売マージンに引き続き圧迫を与える可能性があると警告していた。
ウォール街はナイキをどう見ているか?
ナイキの株価が数年ぶりの安値まで下落するなか、同社の業績回復の見通しを巡ってウォール街の見解は大きく分かれています。TipRanksによると、過去12か月間にナイキをカバーしたアナリスト31人のうち、8人が「買い」、17人が「中立」、6人が「売り」と評価しており、平均目標株価は43.25ドル、最高値は75ドル、最安値は30ドルとなっています。
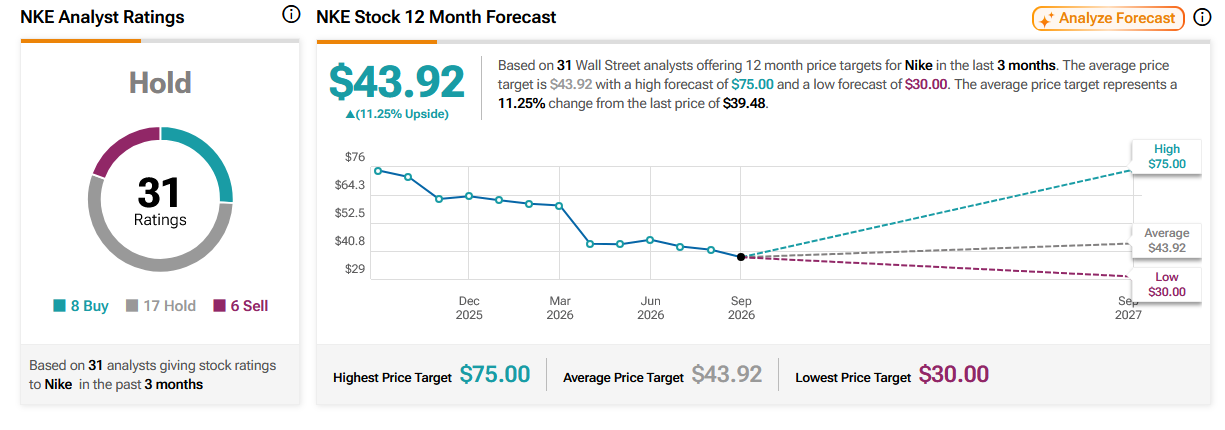
出所:TipRanks
バンク・オブ・アメリカ(BAC)は最近、ナイキの投資判断を「中立」から「アンダーパフォーム」に引き下げ、目標株価も47ドルから30ドルへ下方修正しました。アナリストは、消費者の慎重な支出姿勢、定番ライフスタイルシューズの需要低迷、中国市場における競争激化により、ナイキの減収圧力が2027年度まで長期化する可能性があるとみている。
ジェフリーズ(JEF)は一方、比較的楽観的な見方を維持しています。同社はナイキの第1四半期売上高が115億ドルに達し、1株当たり利益が0.48ドルになると見込んでおり、いずれも市場予想をわずかに上回ると予想しています。アナリストは北米や卸売チャネルで安定化の兆しが見られる可能性があるとして、「買い」評価と75ドルの目標株価を維持しています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。