


SKハイニックス子会社ソリダイム、半導体業界で過去最大規模となる可能性のある米IPOを目指す:投資家が知っておくべきこと



AIポッドキャスト


SKハイニックスの米国メモリー子会社ソリダイムは、早ければ2027年にも米国でIPOを検討しており、想定評価額は約1500億ドル、資金調達額は最大150億ドルに達する可能性がある。AIストレージ需要の拡大を背景に、大容量QLCエンタープライズSSDが業績を牽引している。しかし、準備は初期段階であり、詳細な財務データが未公開であることや、NAND市場の周期性、大連工場に関する輸出管理リスクなどの課題も存在する。単独上場は投資回収や資金調達能力の拡大に寄与する一方、今後の市場環境や目論見書の開示内容が評価を左右する。
TradingKey - 米東部時間9月25日、ロイターは事情に詳しい関係者3人の話として、SKハイニックス(SKHY)の米国メモリー子会社ソリダイムが、早ければ2027年にも米国でのIPOを検討しており、想定評価額は最大約1500億ドル、資金調達額は150億ドルに達する可能性があると報じた。
ソリダイムは最近、主幹事候補や上場計画を評価するため、複数の投資銀行とIPO引き受けに関する競合プレゼン(ベイクオフ)を実施した。準備はまだ初期段階にあり、上場時期、上場取引所、公募規模、最終的な評価額などは未定で、SKハイニックスも正式な計画を発表していない。
資金調達額が150億ドルに達した場合、ソリダイムはセレブラス(CBRS)の2026年IPOにおける資金調達額(約55億5000万ドル)を上回り、米国半導体IPOの資金調達額として過去最高を更新する可能性がある。
[米国半導体IPOの公募規模トップ3]
順位 | 企業名 | 上場時期 | ベース公募規模 | IPO評価額 |
1 | セレブラス(CBRS) | 2026年5月 | 約55億5000万ドル | 約564億ドル |
2 | アーム(ARM) | 2023年9月 | 約48億7000万ドル | 約540億ドル |
3 | グローバルファウンドリーズ(GFS) | 2021年10月 | 約25億9000万ドル | 約260億ドル |
オーバーアロットメント(追加売り出し)を含めると、セレブラスの最終的な公募規模は約64億ドル、上場時の完全希薄化後評価額は約564億ドルとなり、ソリダイムが協議している評価額の上限はその約2.7倍に達する。なお、ソリダイムはまだ目論見書を提出していないため、最終的な資金調達額や評価額は変更される可能性がある。
ソリダイムとはどのような企業か?
ソリダイムは、SKハイニックスがインテル(INTC)のNANDおよびSSD事業を買収したことを受けて2021年に設立された米国のストレージ企業である。
本取引の契約総額は90億ドルであった。第1段階では、SKハイニックスが70億ドルを支払ってインテルのSSD事業と大連のNAND施設を取得した。第2段階の契約対価は20億ドルで、残りのNAND知的財産(IP)、R&D人員、および関連資産を取得するものであった。本取引は2025年3月27日に完了し、調整を経てインテルは約19億ドルを受け取った。
ソリダイムは主に、データセンター向け、エンタープライズ向け、およびクライアント向けのSSDの開発・販売を行っている。AIストレージ需要の高まりに伴い、同社の大容量QLCエンタープライズSSDは市場の注目を集めている。
ソリダイムはAIストレージ需要からどのように恩恵を受けるのか?
AI推論はモデルファイル、ベクトルデータベース、KVキャッシュへのデータアクセス需要を拡大させており、クラウドサービスプロバイダーによる大容量エンタープライズSSDの調達を加速させている。大容量製品は、ストレージ規模の単位あたりに必要なドライブ数やラック空間を削減できるほか、ストレージ容量1ペタバイトあたりの電力コストや冷却コストを抑制することができる。
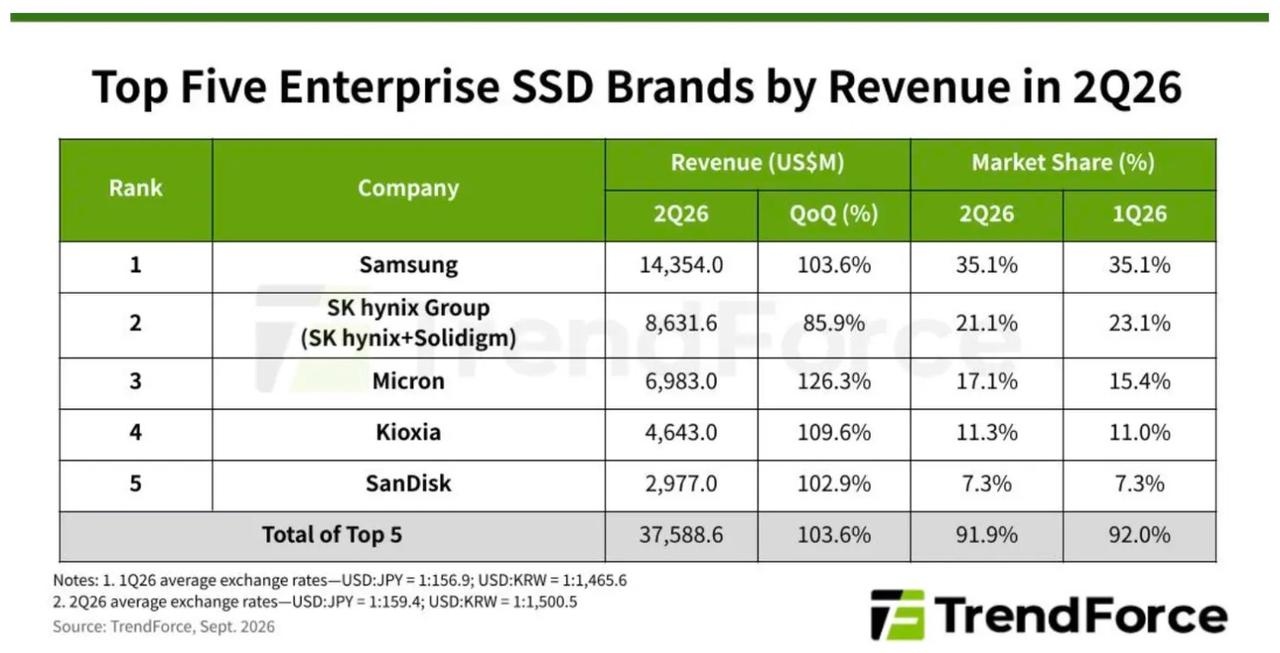
TrendForceのデータによると、2026年第2四半期における世界の大手エンタープライズSSDベンダー上位5社の売上高合計は、約375億9000万ドルに達した。SKハイニックスとソリダイムの連結ベースでのグループ売上高は86億3000万ドルを超え、第2位となった。
ソリダイムの超大容量QLCエンタープライズSSDの出荷伸びが、同グループの売上増加を牽引する要因の一つとなった。
[出所:TrendForce]
さらに、ソリダイムはCoreWeave(CRWV)と同社のAIクラウドプラットフォーム向けエンタープライズSSD容量への優先アクセス権を認める多年契約を締結した。両社は購入額や製品数量を明らかにしていない。
エンタープライズSSD需要の高まりは、ソリダイムがSKハイニックスの総合ストレージ事業とは独立して再評価される機会を提供している。アナリストは、単独上場がSKハイニックスによるM&A投資の回収、将来の資金調達能力の拡大、そしてより粗利益率の高い事業への資本配分のシフトに寄与するとみている。
ソリダイムの資本構成と資金調達履歴
SKハイニックスは現在ソリダイムを傘下に収めており、公開情報において他に開示されている機関投資家株主はいません。ソリダイムの主要資産は、SKハイニックスによるインテルのNANDおよびSSD事業の買収に由来しています。
日付 | 主な動向 | 金額とステータス |
2020年10月 | SKハイニックスがインテルのNANDおよびSSD事業の買収に合意 | 取引総額90億ドル |
2021年12月 | 第1段階の取引が完了、ソリダイムを設立 | 70億ドル支払済み |
2025年3月 | 第2段階の取引が完了 | 契約金額20億ドル |
2026年8月 | Pre-IPOでの資金調達を検討中と報じられる | 調達規模は5兆〜10兆韓国ウォンの見込み |
2026年9月 | IPO幹事社の選定を開始したと報じられる | 調達額は最大で約150億ドルの可能性 |
韓国メディアの過去の報道によると、ソリダイムはPre-IPOの資金調達ニーズを評価するため、グローバルな資産運用機関や政府系ファンドに打診していましたが、投資家リストや申込み金額は公開されていません。モルガン・スタンレー(MS)およびゴールドマン・サックス(GS)が資金調達およびIPOの準備に関与していると報じられていますが、具体的な役割はまだ決定していません。
ソリダイムIPOが直面するリスクとは?
高いバリュエーションが財務データによって裏付けられるかどうかは、ソリダイムのIPOが直面している最大の課題です。同社はまだ完全な単体財務諸表を開示しておらず、売上高、利益率、営業キャッシュフロー、顧客集中度などは目論見書で開示される予定です。
NAND市場は明確な周期性を有しています。現在のエンタープライズ向けSSD価格はAIデータセンター需要と需給逼迫に支えられていますが、サムスン、マイクロン(MU)、キオクシア、サンディスク(SNDK)も大容量製品の供給を増やしています。将来的にクラウドサービスプロバイダーが調達を減速させたり、業界で新たな供給が開始されたりした場合、製品価格や利益率が押し下げられる可能性があります。
ソリダイムの競争力は、SSDの容量、性能、耐久性、ファームウェアの信頼性、およびコストに依存します。同社の顧客構成はまだ開示されておらず、主要顧客への依存度については今後の確認が必要です。
さらに、大連のNAND工場は輸出管理リスクに直面しています。規制対象の装置を工場に持ち込むにはライセンスの取得が必要であり、生産能力の拡張やプロセスのアップグレードに影響を与える可能性があります。投資家はまた、公募株と売出株の比率、上場後のSKハイニックスによる支配権、調達資金の使途にも注意を払う必要があります。
目論見書の公開前であるため、ソリダイムの上場スケジュール、バリュエーション、募集規模は調整される可能性があります。単体の財務データ、顧客集中度、募集構造が、IPOの価格設定を評価する主な根拠となります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。