


TradingKeyウォール街ウィークリーレポート:S&P500とナスダックが上昇、AI半導体株が牽引、米国債利回りは5.2%の高水準近辺、原油は98ドル割れ



AIポッドキャスト


米国のマクロ経済環境は、FRBの強硬な引き締め姿勢や高水準の長期金利、原油安、米中貿易休戦の延長によって形成された。S&P500が1.21%上昇するなど株式市場は概ね堅調だったが、AI関連の強さが牽引するグロース株と、金利感応度の高いバリュー株や小型株との間で明確な二極化がみられた。今後は、PCEインフレや雇用統計等の重要経済指標、および地政学的リスクが主要な市場変動要因となり、強固な財務基盤を持つクオリティ・グロースへの選別投資が推奨される。
先週の市場回顧と分析
TradingKey - マクロ経済環境:2026年9月21日から9月27日までの週、米国のマクロ経済環境は、米連邦準備制度理事会(FRB)のタカ派的な金融政策、乱高下する米国債利回り、そして変化するエネルギー情勢によって動かされました。FRBはフェデラルファンド(FF)金利の誘導目標レンジを3.75%〜4.00%に引き上げた後も強い引き締めスタンスを維持し、当局者は物価安定を取り戻すため年内の追加利上げの可能性を示唆しました。指標となる米国10年債利回りはボラティリティが高まり、一時5.225%まで上昇した後、5.17%近辺まで低下して取引を終えました。また、2年債利回りは4.81%に上昇しました。そうした中、ウエスト・テキサス・インターミディエイト(WTI)原油先物が1バレル=92.70ドル付近へ下落し、ブレント原油が1バレル=98ドルを下回ったことでエネルギー価格は一時的に一服し、当面のコスト圧力が和らぎました。地政学面では、トランプ・習近平首脳会談を含む高官級の外交協議が軸となり、米中は二国間関税の即時拡大を避け、貿易休戦を1月10日までの2か月間延長することで合意しました。
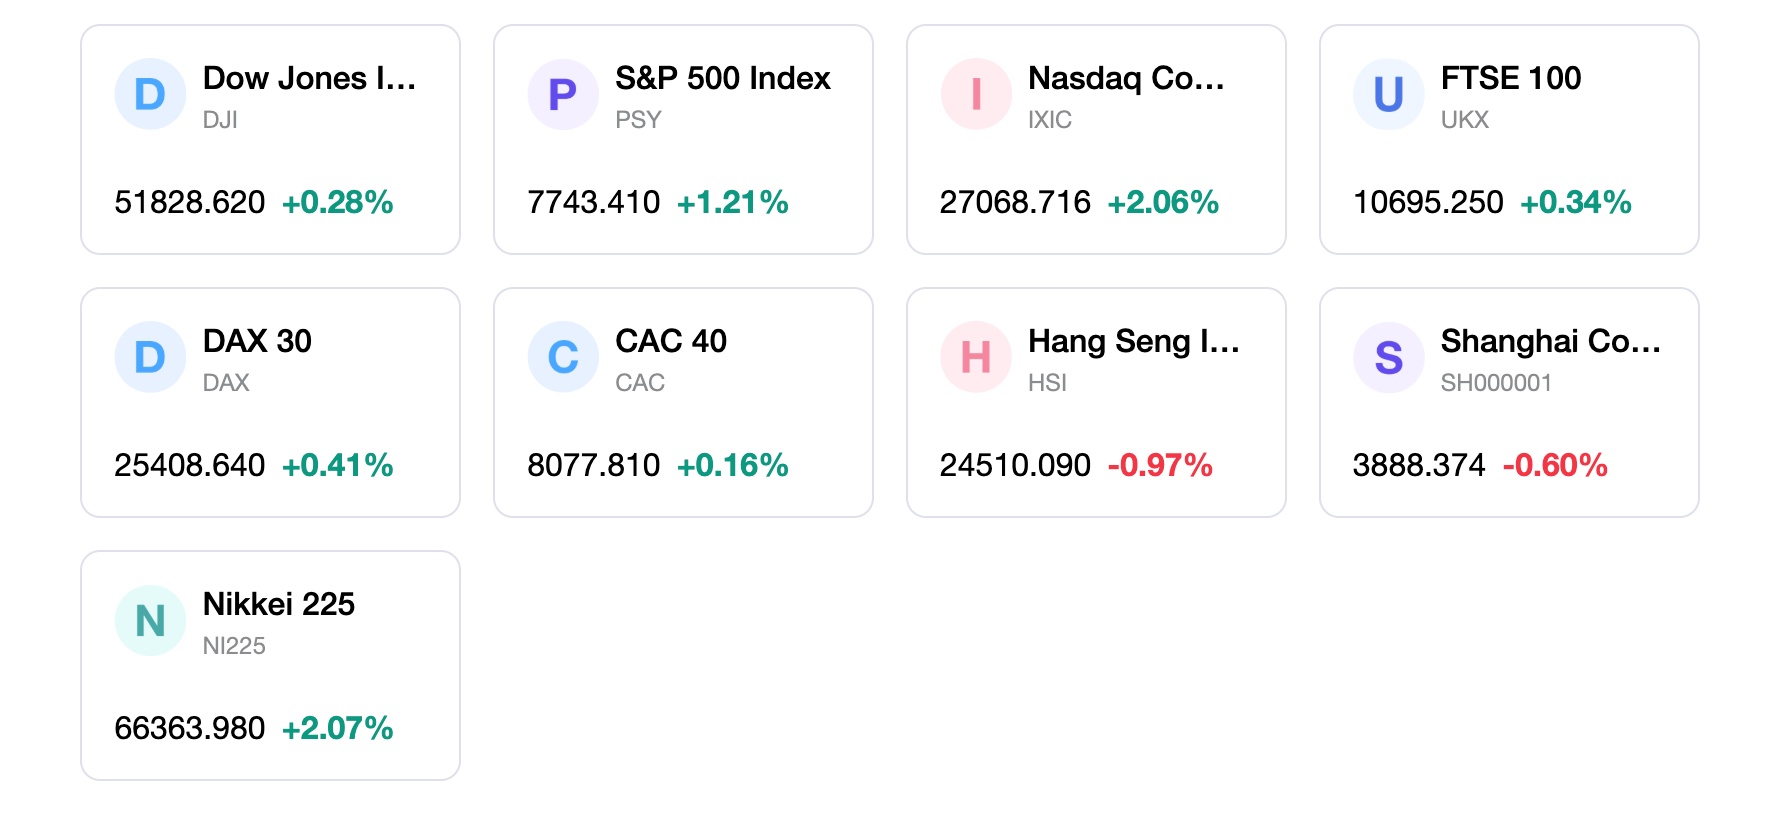
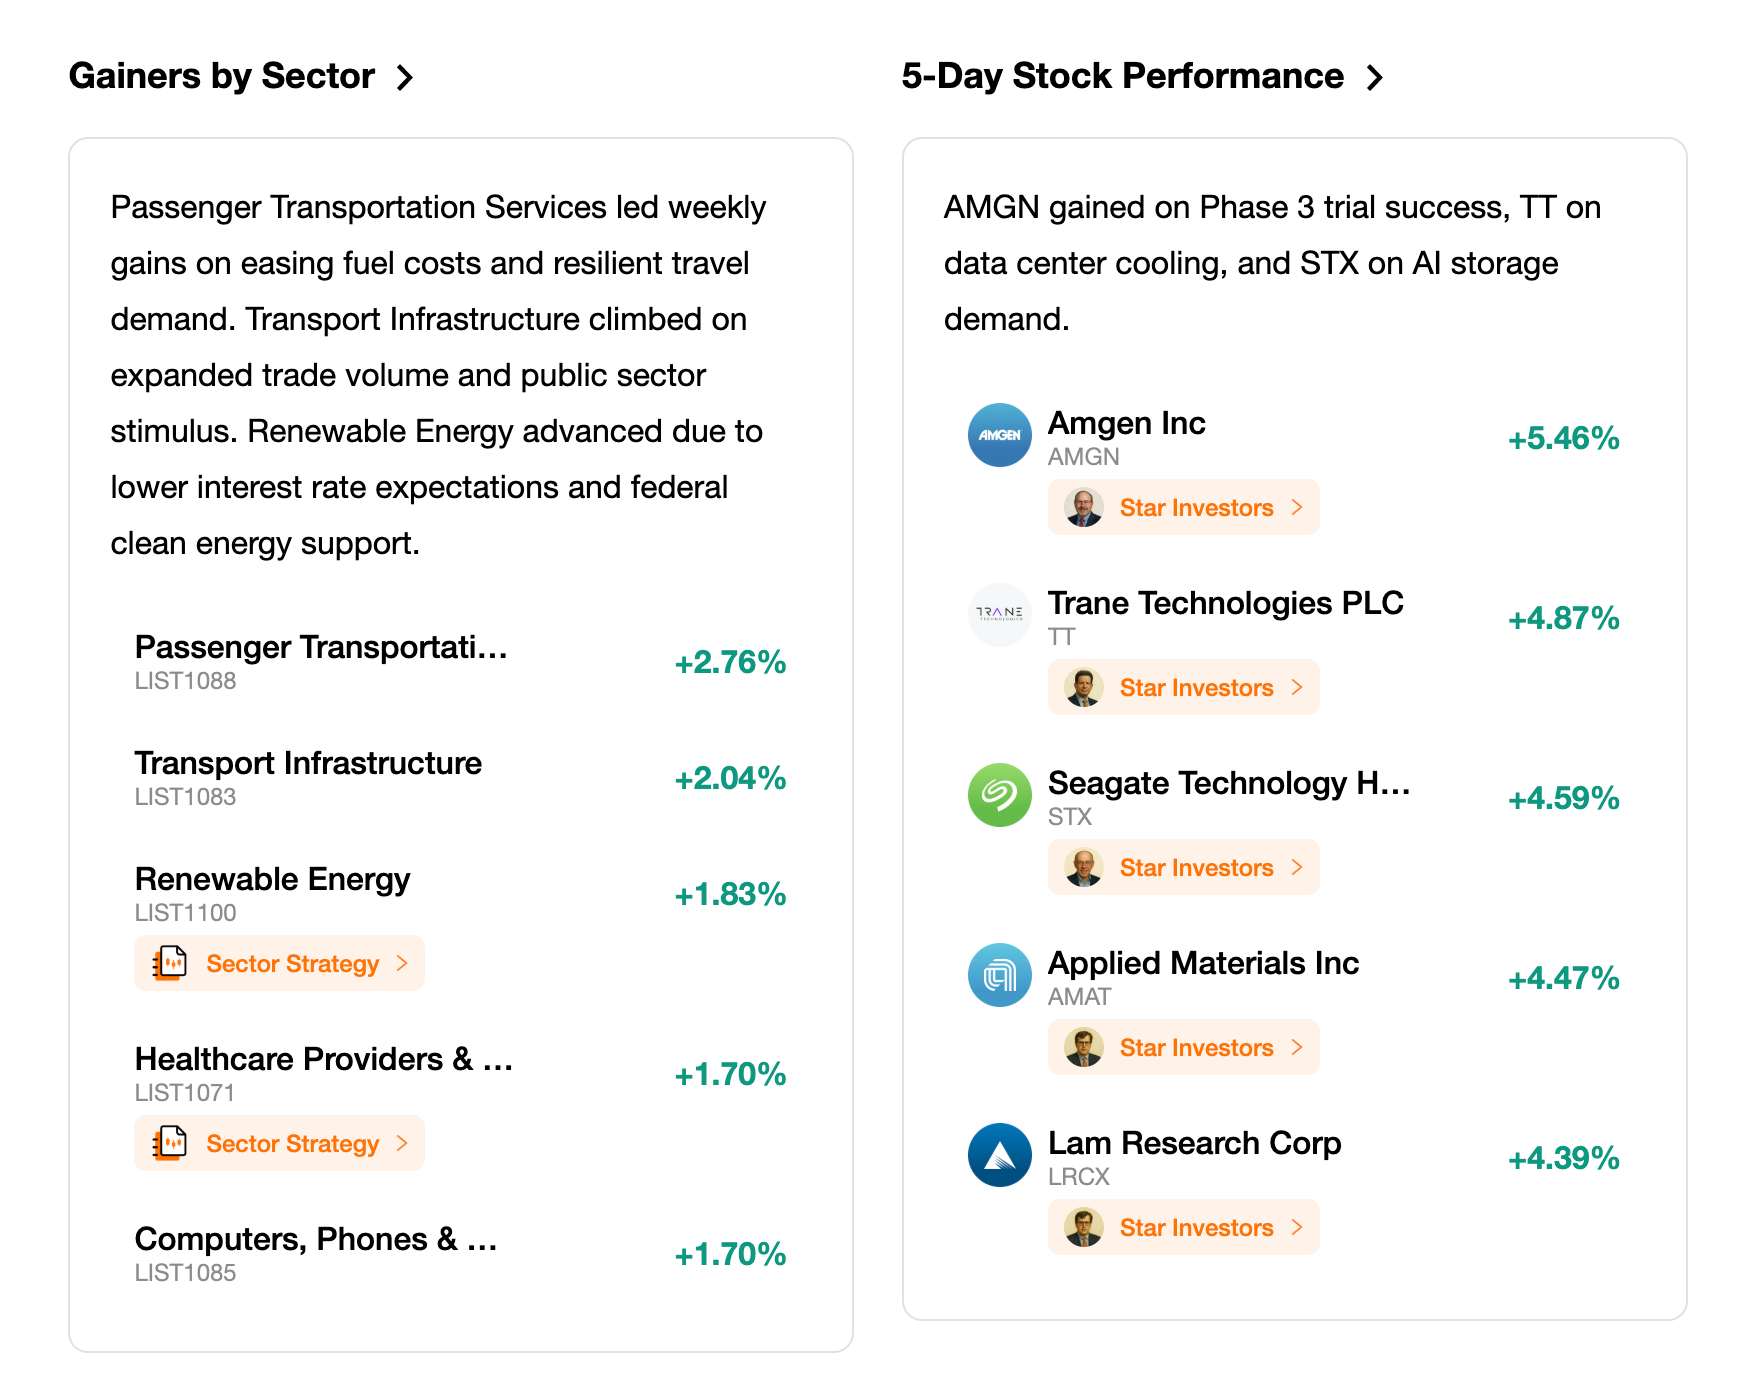
市場パフォーマンス概要:2026年9月25日に終了した週の週足データによると、米国の主要株価指数は週半ばの債券市場からの圧迫から持ち直し、概ね高く取引を終えました。S&P500種株価指数は週間で1.21%上昇し、ハイテク株比率の高いNasdaq総合指数は2.06%高と上昇を牽引しました。ダウ工業株30種平均は週末にかけて持ち直して0.3%高となった一方、小型株は下回るパフォーマンスとなり、ラッセル2000指数は0.8%下落しました。セクターローテーションでは、高利益率のグロース株と金利感応度の高いバリュー株との間で明確な二極化がみられました。堅調な人工知能(AI)の勢いに支えられ、情報技術セクターが3.1%跳ね上がり、ヘルスケアも1.57%上昇しました。対照的に、原油価格の下落に伴いエネルギーは3.07%下落し、公益事業も高水準な長期国債利回りの重荷から3.04%下落しました。全体として、グロース株は週間で2.33%の力強い伸びを記録し、0.35%下落したバリュー株を大幅にアウトパフォームしました。
主要イベント分析:今週の市場動向は、主要な企業発表や重要な経済指標によって形成されました。「Meta Connect 2026」において、メタのマーク・ザッカーバーグCEOは、同社の「Muse AI」エージェントを中心とした新たなハードウェアと個人向けAI機能を発表しました。これによりメタ株は週間で13%近く急騰し、ハイテクサプライチェーン全体で買いが再開されました。マクロ経済指標では、9月19日終了週の新規失業保険申請件数が19万7000件と低い水準にとどまり、借入コストが高水準にあるにもかかわらず労働市場の安定が続いていることを示しました。9月のミシガン大学消費者態度指数は小幅に低下した一方、1年先の期待インフレ率は4.6%に上昇し、底堅い消費需要と根強いインフレ期待との間の微妙なバランスを浮き彫りにしました。さらに、企業決算のハイライトとしては、生活必需品や1ドルショップ小売における堅調な業績が挙げられ、生活コスト高騰の中での節約志向な消費者行動を反映しています。
資金フローと投資家心理:今週の市場心理は顕著な分散を示し、メガキャップ・ハイテク企業の堅調な業績執行と、上昇する資本コスト制約との間の綱引きを乗り切る展開となりました。金曜日にエネルギー価格と国債利回りが低下したことでショートカバーや買い戻しが誘発され、CBOEボラティリティ指数(VIX)は14.81近辺に低下して取引を終えました。しかし、ハイテク銘柄全般における個別株のインプライド・ボラティリティおよびディスパージョン指標は高水準にとどまり、AI関連銘柄のオプション価格上昇と指数構成銘柄間の乖離を反映しました。株式ファンドの資金フローは大型グロース株や半導体ファンドに集中し、金利感応度の高い公益事業や不動産ファンドからの資金流出は継続しました。投資家は、5%の国債利回りがもたらす高いリスクフリーレートと、人工知能分野における力強い構造的収益モメンタムとのバランスを取りながら、選別的な姿勢を維持しました。
総合評価:現在の市場サイクルのフェーズは構造的な乖離を示しており、人工知能への旺盛な企業投資と企業収益の成長が、ベア・スティープ化するイールドカーブや緊縮的な金融政策に対して株式を保護するバッファーとなっています。市場ロジックの中心はファンダメンタルズによる選別であり、利益率が拡大しているキャッシュ創出力の高いハイテクリーダー企業が引き続き資金を引きつける一方で、レバレッジが高く金利感応度や資本集約度の高いセクターは、高水準な国債利回りによる継続的なバリュエーション(マルチプル)の圧迫に直面しています。市場全体の動きは民間投資に支えられたサイクル終盤の底堅さを反映していますが、金融条件の引き締めにより、株式全体のマルチプル拡大は引き続き抑制されています。
来週の主な市場変動要因と投資見通し
今後の予定:2026年9月28日の週を展望すると、金融市場は第3四半期の締めくくりとなる重要なマクロ経済指標の発表や企業イベントを迎えます。主要な経済指標には、PCE価格指数を含む8月の個人所得・支出統計、第2四半期実質GDP確定値、8月JOLTS求人件数、ADP雇用報告、シカゴPMI、9月非農業部門雇用者数および失業率統計が含まれます。その他の市場動向の触媒として、2026年9月29日(火)のOpenAI Developer Day、9月28日の米中関税引き下げ合意の詳細開示、および今後の四半期企業決算発表が挙げられます。
市場ロジックの予測:来週のマクロ環境は、今後発表される雇用およびPCEインフレデータが米連邦準備制度理事会(FRB)のタカ派的な政策軌道とどのように符合するかによって左右される見通しです。PCEインフレ指標が物価圧力の安定化を示し、雇用者数の増加が緩やかであれば、米国債利回りは保ち合いとなり、株式市場への広範な参加を後押しする環境が整う可能性があります。逆に、コアインフレ率が予想を上振れた場合、FRBによる追加利上げへの懸念が再燃し、米国債利回りが数年ぶりの高水準へ押し戻され、グロース株全体でマルチプルの縮小を引き起こす恐れがあります。ミクロのファンダメンタルズ面では、AIインフラを巡る設備投資の発表やデベロッパー向けアップデートが、引き続き業績予想の修正やセクター間のパフォーマンス乖離の主な要因になると予想されます。
戦略およびアロケーションの推奨事項:ポートフォリオ戦略は規律あるアプローチを維持し、高水準の資本コストに耐え得るクオリティ・グロースと高利益率の財務基盤を優先すべきです。投資家は、強固な自律的売上高成長と営業利益率の拡大がファンダメンタルズ面での緩衝材となるテクノロジー、通信サービス、ヘルスケアの各セクターに対してオーバーウェイトの配分を維持することが推奨されます。金融および景気敏感な資本財セクターはニュートラルとし、高レバレッジの小型株、公益事業、不動産セクターはアンダーウェイトの姿勢を維持することが賢明です。代表的な株式の投資アイデアとしては、優位性の高い半導体関連企業、クラウドソフトウェアのハイパースケール企業、およびAIマネタイズを活かしてキャッシュフローを生み出すコンシューマー・テクノロジー・プラットフォームに焦点を当てています。
リスクアラート:投資家は近開、いくつかの主要な市場リスクを注意深く監視する必要があります。中東における継続的な地政学的混乱に起因する原油および精製燃料価格の再上昇の可能性は、総合インフレと消費者マインドに対する脅威となります。米長期国債利回りが5.2%を超えて急再上昇した場合、株式バリュエーションにとって重大なリスクとなり、リスク資産全体にわたる広範な資産売却を誘発する可能性があります。さらに、米中貿易協定の履行を巡る潜在的な摩擦や、今後発表される労働市場指標の予想外の減速は、世界株式市場に下振れボラティリティをもたらす恐れがあります。
週刊マーケット
5日間の指数パフォーマンス
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。