


オラクル決算プレビュー:RPOとキャッシュフローに注目、ウォール街は最大400ドルを予想



AIポッドキャスト


オラクルは巨額の受注残を抱える一方、AIデータセンター建設に伴う設備投資の急増でフリーキャッシュフローが大幅に悪化し、株価は最高値から50%以上下落している。第1四半期決算ではOCI(オラクル・クラウド・インフラストラクチャ)の成長率や受注残の変化が最大の注目点となる。巨額の投資先行による資金調達圧力や格付け引き下げリスクが懸念される一方、ウォール街のアナリスト間では中長期の成長性を評価する声もあり、見解が分かれている。

TradingKey - オラクル(ORCL)は現在、一見矛盾しているかのような市場の対比を示しています。前年度売上高のほぼ9.5倍に相当する将来の受注を獲得している一方で、株価は過去最高値から50%以上下落しています。
9月8日の終値時点で、オラクルは162.52ドルで取引されており、2026年初来で約17%下落、52週高値の345ドルからは50%超下落しています。
しかしその一方で、同社のクラウドインフラ事業は急速な成長を維持しており、残存履行義務(RPO)は6,380億ドルと、2026年度売上高のほぼ9.5倍に相当する規模に達しています。
AI需要の拡大が続き受注が急速に積み上がる一方で、株価パフォーマンスが低迷するというこの対比により、9月10日の取引終了後に発表される2027年度第1四半期決算に大きな注目が集まっています。
オラクル決算の注目ポイント
ファクトセットは、オラクルの第1四半期売上高を前年同期比28%超増の約191億3000万ドル、調整後1株当たり利益(EPS)を1.74ドルと予想しています。これらの予想は概ね、同社が以前公表したガイダンスの範囲内に収まっています。オラクルは四半期の総売上高の伸び率を27%〜29%、調整後1株当たり利益を1.72ドル〜1.76ドルと予想しています。
そのため、単に売上高や利益の予想を達成するだけでは、オラクルの株価を大幅に押し上げるには不十分な可能性があります。決算発表における最も重要な指標はクラウド事業の成長率であり、特にオラクル・クラウド・インフラストラクチャ(OCI)の業績が注目されます。
前四半期、オラクルのOCI売上高は前年同期比93%増の58億ドルに達し、同社で最も急速に成長する中核事業となりました。経営陣は第1四半期のクラウド総売上高が58%〜64%増加すると予想しています。実際の業績がこの範囲の上限付近に着地すれば、AIの学習や推論、マルチクラウド・データベースに対する需要が引き続き旺盛であることを示すとともに、受注残が実際の売上高へ転換している初期の証拠となるでしょう。
もう一つ注目すべき重要な数値は、残存履行義務(RPO)の前期比での変化です。
前四半期、オラクルのRPOは850億ドル増加して6380億ドルとなり、前年同期比で363%増加しました。今四半期は前年同期の比較対照となる基準が大幅に高くなっているため、前年同期比の成長率だけを見る意義は薄れています。対照的に、新規締結された契約規模、RPOの前期比増加額、そして今後12か月間に売上として認識される割合の方が、受注の質をより的確に反映します。
オラクルは、RPOの約12%(約766億ドルに相当)が今後12か月間に売上として認識され、さらに68%の受注は3年以降に認識されると見込んでいます。この構造は長期的な売上の視認性を高める一方で、かなり前からデータセンターを建設する必要があることを意味し、結果として収益化のペースが相対的に緩やかになります。
6,380億ドルの受注はなぜ株価を押し上げなかったのか?
オラクルの株価を押し下げている根幹的な要因は、需要の不足ではなく、その需要を満たすために必要とされる資本の規模である。
2026会計年度において、オラクルの営業キャッシュフローは54%増の320億ドルとなったものの、設備投資額が前年比162%増の556億ドルへと急増したことで、フリーキャッシュフローはマイナス237億ドルに落ち込んだ。これを賄うため、同社は負債で430億ドル、株式で50億ドルを調達し、2027会計年度にも負債および株式による資金調達を通じてさらに約400億ドルを調達する計画である。
経営陣は2027会計年度の設備投資額が900億ドルから950億ドルに達すると見込んでおり、主にAIデータセンターの建設や関連インフラの調達に充てられる予定である。一部の主要顧客が前払い資金を提供したり自社のGPUを供給したりしているものの、オラクルは依然として土地、電力、ネットワーク、データセンター建設の費用を負担する必要がある。
これは、オラクルの現在の投資シナリオにおける最大のタイミングのズレを示している。つまり、受注は今後数年間で段階的に売上高として認識されるのに対し、建設費用の大半は事前に発生しなければならないという点である。
データセンターの引き渡しが順調に進めば、膨大なRPO(残存履行義務)は数年にわたる持続的な高成長へとつながる可能性がある。しかし、プロジェクトの遅延、資金調達コストの上昇、あるいは顧客需要のシフトが生じた場合、売上が実現するよりはるか前にキャッシュフローの圧迫が表面化する恐れがある。
信用市場はすでにこのリスクを織り込み始めており、S&Pグローバルは以前、オラクルの長期格付けを投機的格付けのわずか1段階上である「BBB-」に引き下げた。AIインフラ拡張のために継続的な資金調達を必要とする企業にとって、信用格付けの引き下げは支払利息を増加させるだけでなく、将来のプロジェクトの収益性を損なう可能性もある。
ウォール街、最高目標株価を400ドルに設定
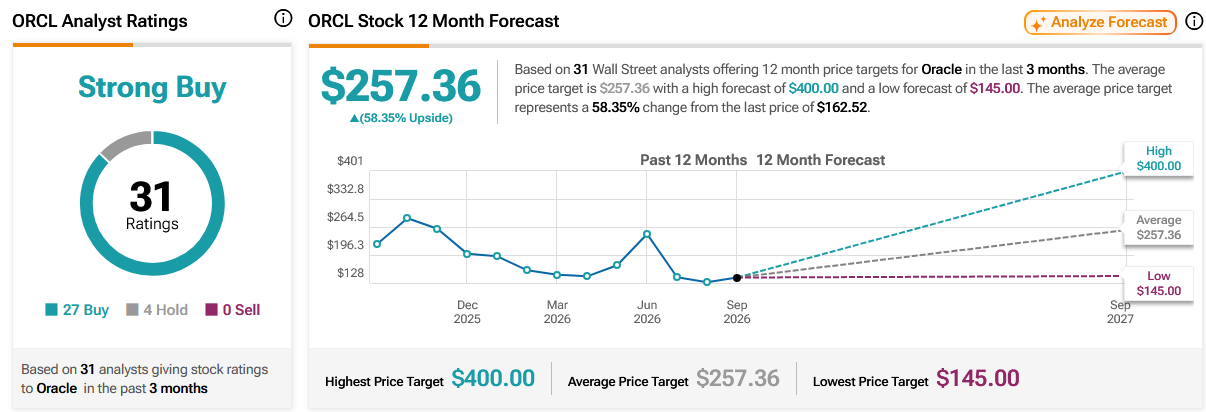
TipRanksによると、過去3か月間にウォール街の計31人のアナリストがオラクルの12か月後の目標株価を提示しており、平均目標株価は257.36ドル、最高値は400ドル、最安値は145ドルとなっています。オラクルの直近株価162.52ドルに基づくと、平均目標株価は約58.35%の上昇余地を示しています。
出所:TipRanks
しかし、OCIの成長見通し、設備投資、キャッシュフローの圧迫については、機関投資家の間で見解が大きく分かれています。
モルガン・スタンレー(MS)は投資判断「Hold(保有)」を維持しつつ、オラクルの目標株価を207ドルから210ドルにわずかに引き上げました。同社はGPU-as-a-Service事業が引き続きクラウド売上高の成長を牽引すると予想しており、第1会計四半期のクラウド成長率は同社ガイダンス範囲の上限付近になる可能性があるとみています。
バンク・オブ・アメリカ(BAC)は、OCIの拡大と巨額の受注残高が同社の中長期的な成長を支えることができると考え、投資判断「Buy(買い)」と目標株価240ドルを維持しました。
ジェフリーズ(JEF)は投資判断「Buy(買い)」を継続する一方、目標株価を320ドルから290ドルに引き下げました。同社は、オラクルが設備投資の増加、負債の増大、フリーキャッシュフローの圧迫といった課題に直面していることを認めつつも、それらの懸念は現在の株価に概ね織り込まれていると考えています。
TDコーエンも投資判断「Buy(買い)」を維持したものの、AIインフラ投資の拡大規模や、これらの投資がリターンを生み出すまでに必要な期間の長期化を主因として、目標株価を300ドルから240ドルに引き下げました。
対照的に、グッゲンハイムは目標株価400ドルを維持し、ウォール街で最も強気な機関の1つにとどまっています。同社は主に、オラクルのAIクラウドインフラ事業における長期的な成長可能性に強気の見方を示しています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。