


AI光通信3社比較:Coherent、Lumentum、AAOI、投資価値が高いのはどれか?



AIポッドキャスト


AIデータセンターの規模拡大に伴い、800Gや1.6Tの高速光モジュールなど光通信関連部品の需要が急増している。米国の代表的プレーヤーであるコヒレント、ルーメンタム、AAOIの3社は、いずれもこの恩恵を受けているが、事業規模や収益弾力性に差異がある。コヒレントは総合的なリーダー、ルーメンタムは高速光コンポーネントに強みを持ち、AAOIは高い成長弾力性と引き換えに高いボラティリティリスクを伴う。市場では計算能力から接続性への移行が進んでおり、1.6Tの量産化やCPO商用化の進展が今後の重要な投資判断指標となる。

TradingKey - AIの計算力競争による影響は、GPUやHBMなどのコア部品から光通信やデータセンターの相互接続へと広がっています。AIデータセンターの規模拡大に伴い、GPUクラスター間のデータ伝送需要は拡大し続けており、800Gや1.6Tの高速光モジュールおよび関連光部品の戦略的重要性は着実に高まっています。
こうしたトレンドのなか、コヒレント(COHR)、ルーメンタム(LITE)、アプライド・オプトエレクトロニクス(AAOI)は、米国のAI光通信セクターにおける代表的なプレーヤー3社です。3社はいずれもAIデータセンター建設の恩恵を受けていますが、事業規模、製品ポートフォリオ、収益弾力性の面で大きく異なっています。
AIデータセンターが光通信需要を牽引する理由
AIの学習と推論は、大規模なGPUクラスタが連携して動作することに依存しており、クラスタの規模が大きくなるほど、チップ間のデータ交換はより密になります。伝送距離、帯域幅、消費電力の面で従来の銅線接続がより大きな課題に直面するなか、光通信はAIデータセンターにおける高速相互接続の主流のソリューションとなっています。
これは、AIデータセンターの拡張がGPUやHBMへの需要を牽引するだけでなく、高速光モジュール、レーザー、および関連する光学部品の需要拡大をも後押ししていることを意味します。
コヒレント:光通信総合メーカー
[出所:TradingView]
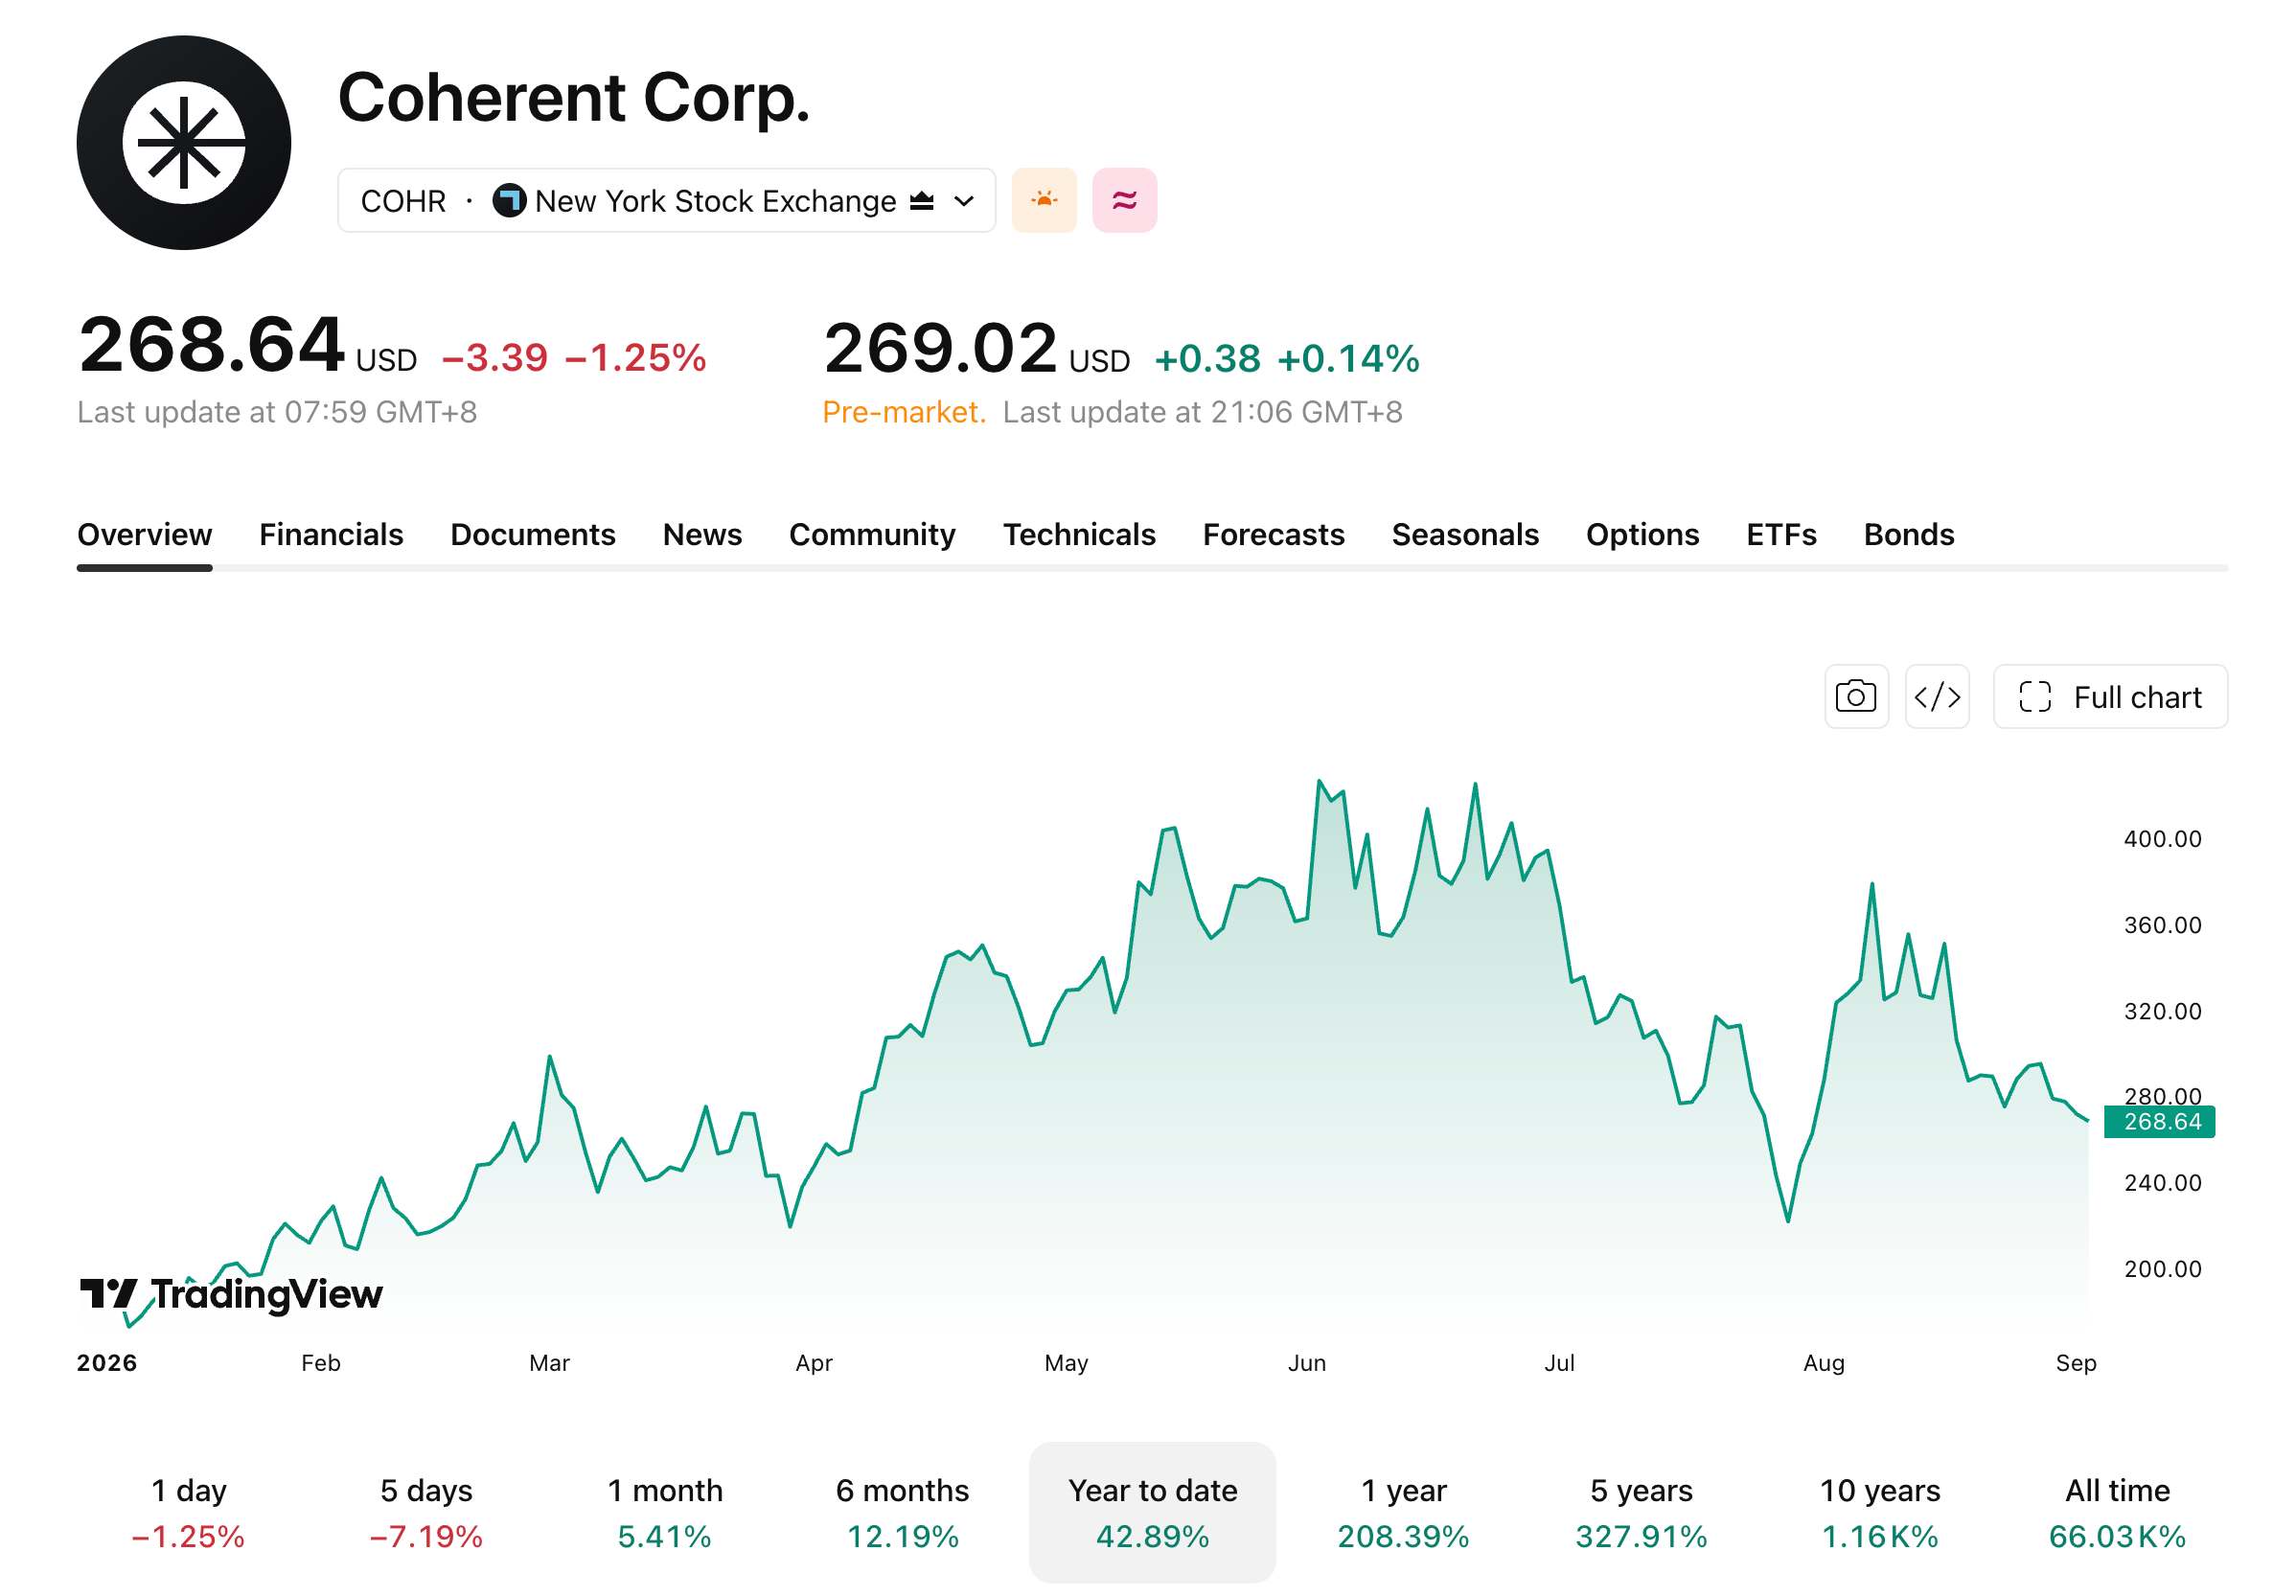
コヒレントは3社の中で最も大きな事業規模と最も広範な製品ラインアップを誇ります。2026年度第4四半期の売上高は前年同期比34%増の20億5,000万ドルと四半期ベースで過去最高を記録し、データセンター・通信事業が約16億ドルを寄与して全体の8割近くを占めました。
同社は2027年度第1四半期の売上高を22億ドルから24億ドルと見込んでおり、2027年度末までに単一四半期の売上高が30億ドルを超えると予想しています。
コヒレントの事業はレーザー、光学部品、光モジュールにわたり、高い垂直統合力を特徴としており、1.6T製品の量産拡大は当初の予想よりも早いペースで進んでいます。
なお、同社の事業規模が大きく、過去1年間で株価が200%以上上昇したことを踏まえると、市場の成長率に対する期待のハードルは相対的に高くなっており、決算が市場予想を上回ったとしても、必ずしも株価の上昇が継続するとは限らない点には留意が必要です。
ルーメンタム:高速光通信のレジリエンスが際立つ
[出所:TradingView]
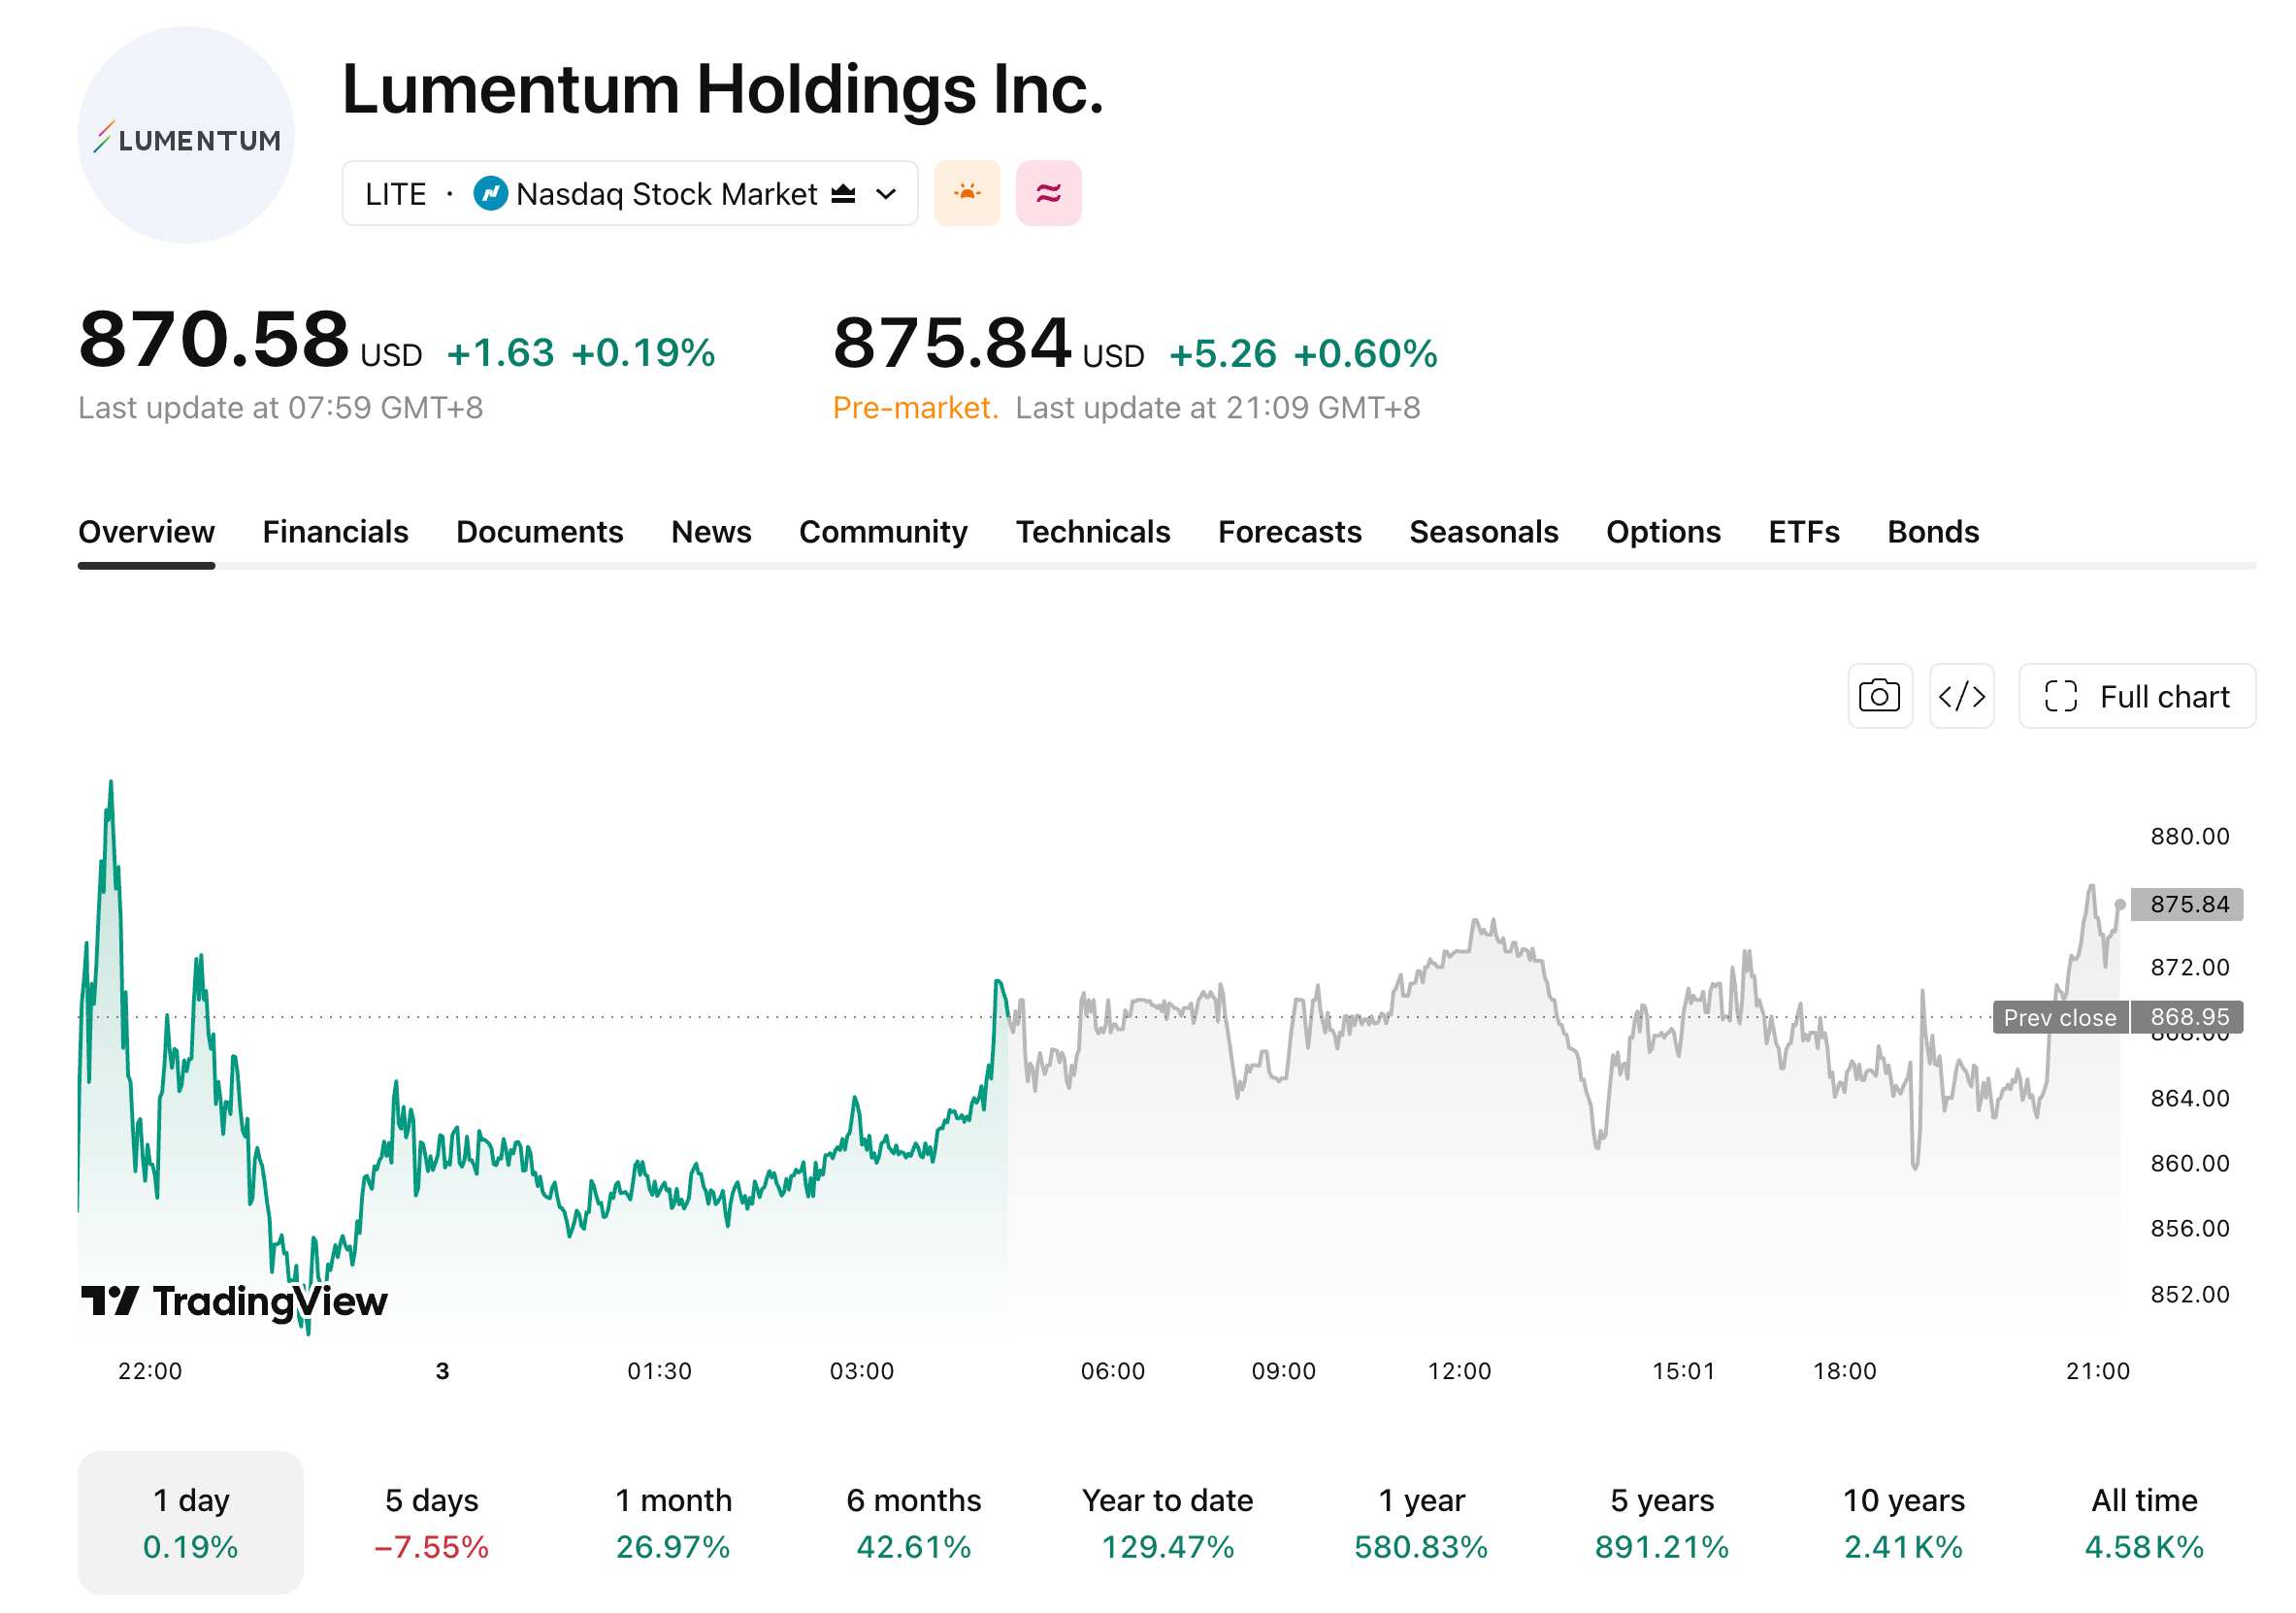
ルーメンタムは、3社の中で足元最も力強い業績成長を達成しています。2026年度第4四半期の売上高は前年同期比109%増の10億600万ドル、Non-GAAP粗利益率は50.4%に上昇し、Non-GAAP EPSは3.23ドルとなり、いずれも市場予想を上回りました。
2027年度第1四半期について、同社は売上高を12億2500万ドル〜12億7500万ドル、Non-GAAP EPSを4.05ドル〜4.35ドルと予想しています。
ルーメンタムの中核的な競争力は高速レーザーデバイス(EML)にあります。100Gおよび200G EMLの出荷量はともに過去最高を記録し、現在200G EMLはEML製品ポートフォリオの約25%を占め、800G光モジュール向けに供給されるとともに1.6Tへの移行を支援しています。
同社は1.6T光モジュールの出荷を開始しており、2027年度には採用の加速が見込まれているほか、日米で生産能力を拡大しています。ただし、生産能力拡大のペースやサプライチェーンの安定性、高水準なバリュエーションが株価のボラティリティを高める可能性がある点には注意が必要です。
AAOI:高い成長弾力性と高リスクが共存
[出所:TradingView]
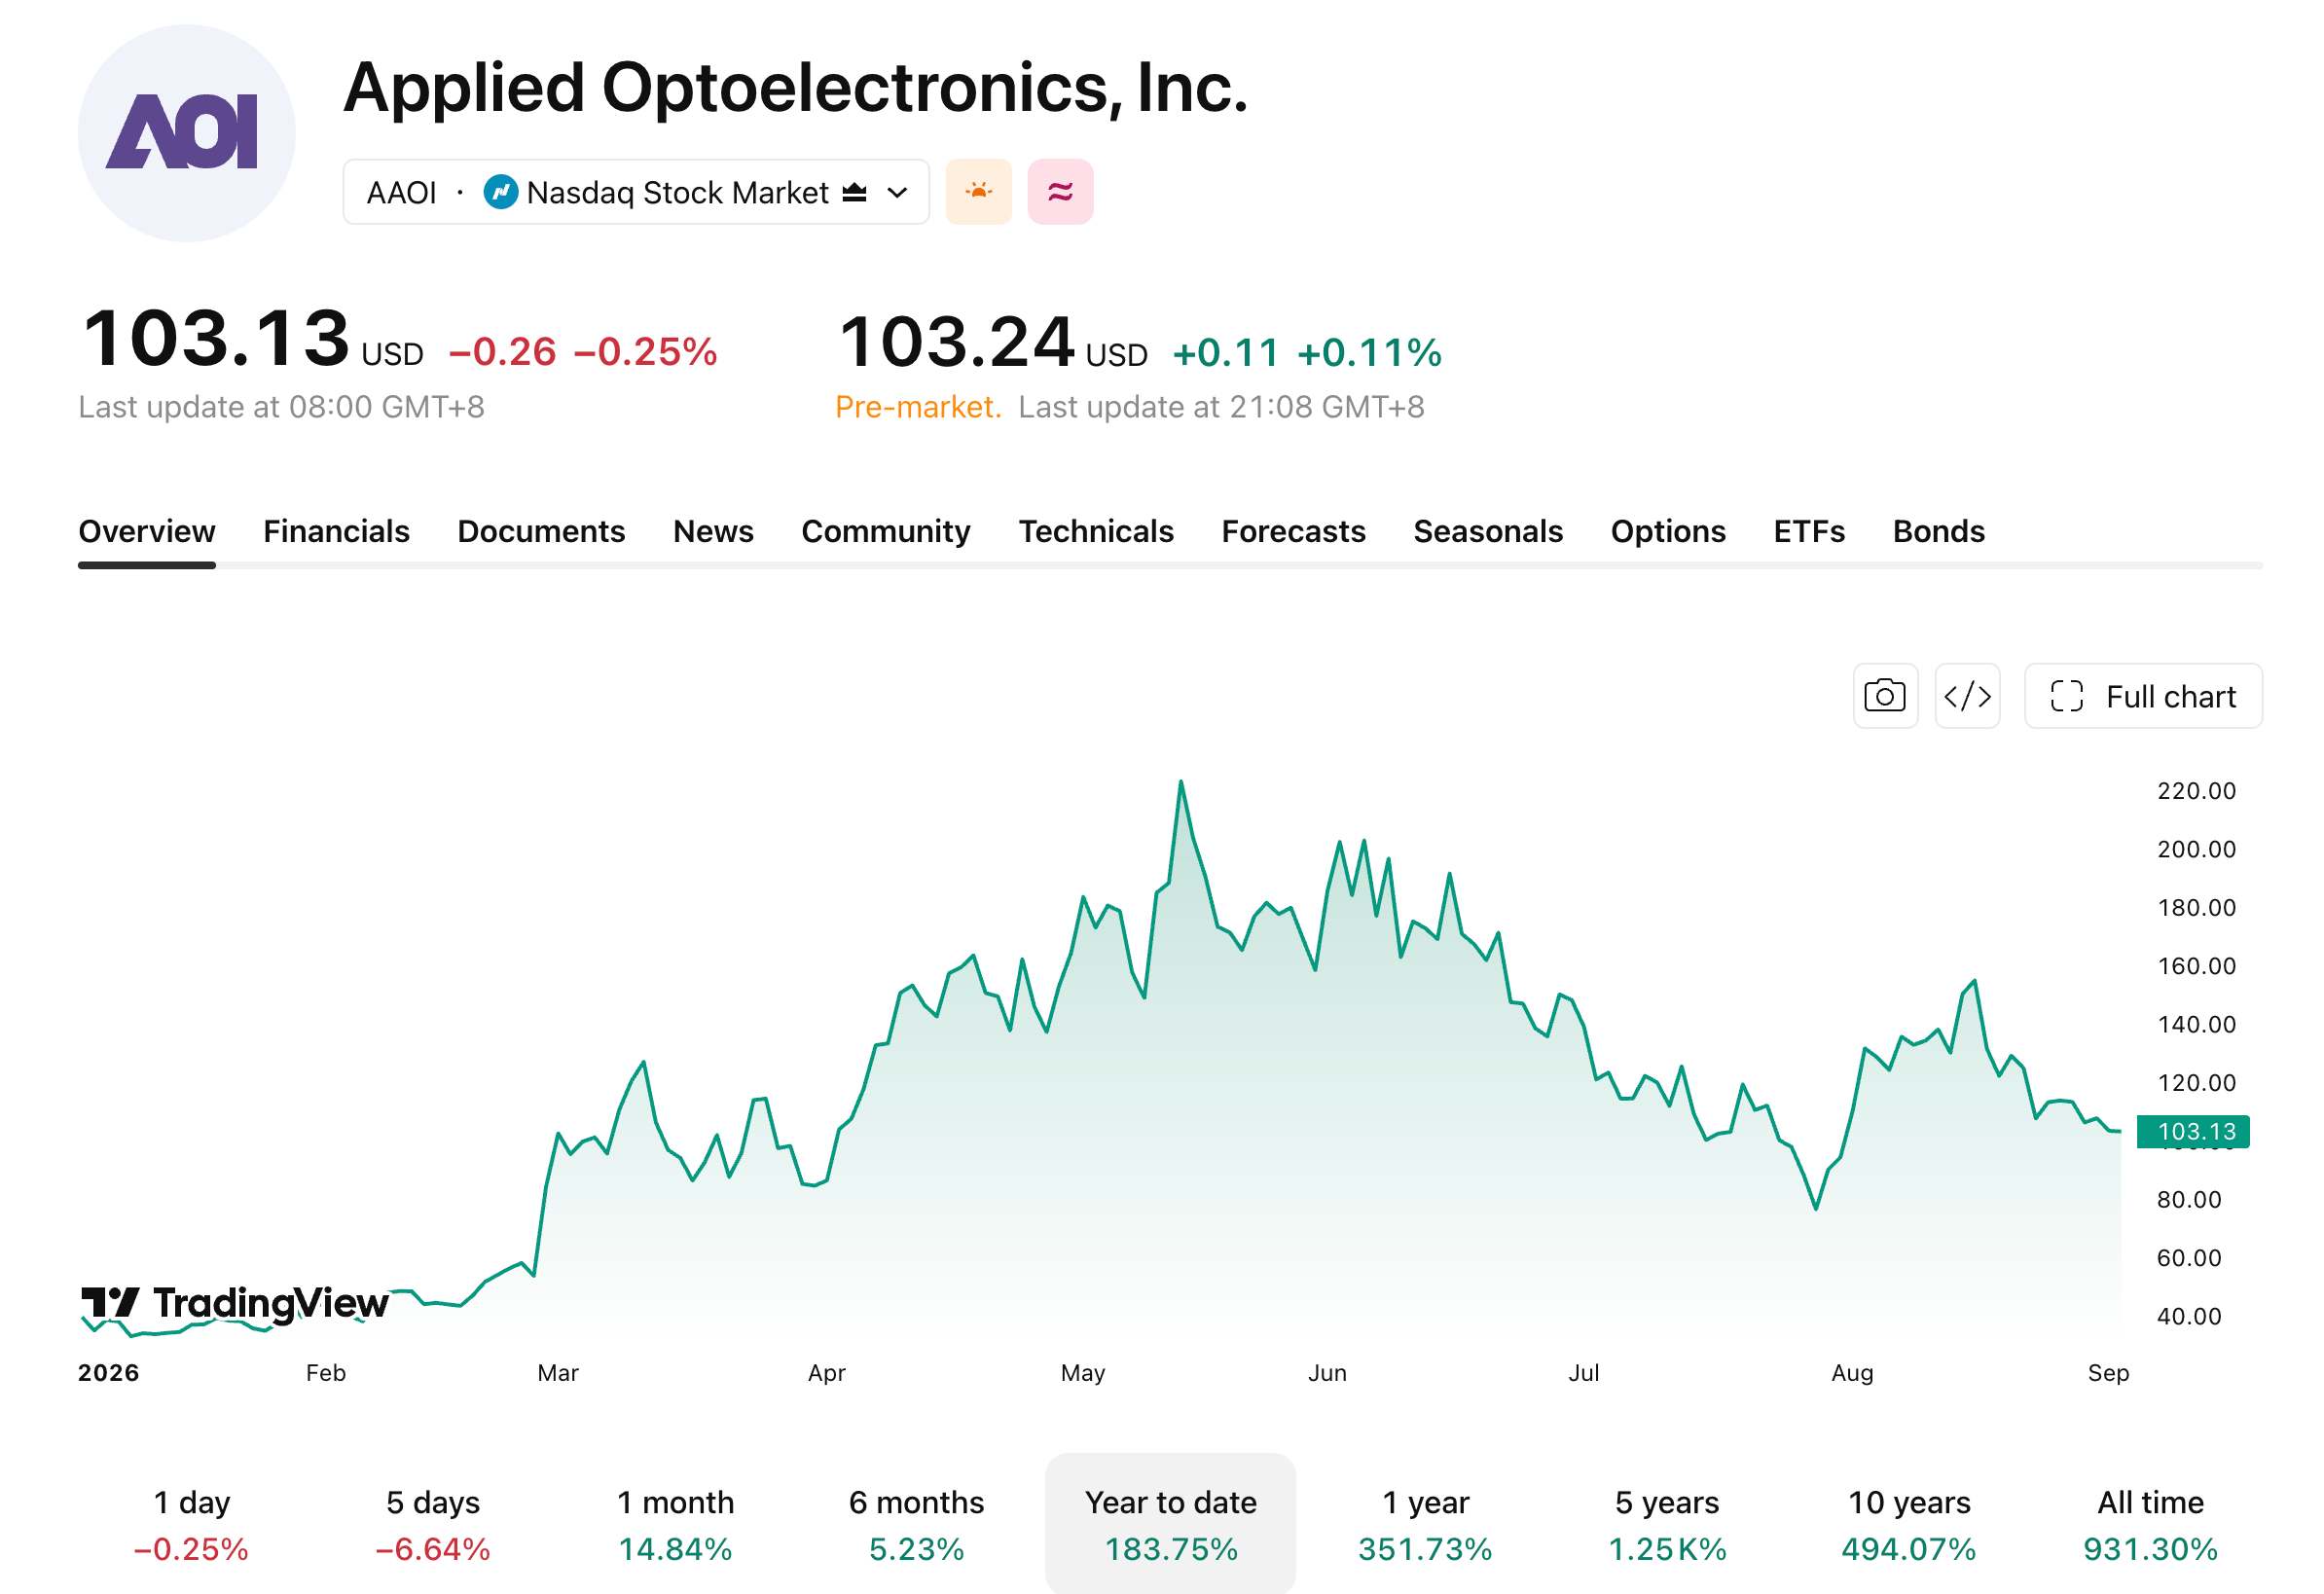
CoherentやLumentumと比較して、AAOIは事業規模が小さいため、高速光モジュールの量産拡大が業績に与える影響がより大きくなります。2026年第2四半期において、同社は前年同期比86%増の1億9,200万ドルと過去最高の売上高を計上し、Non-GAAPベースで黒字に転換しました。同社は第3四半期の売上高を2億5,500万ドルから2億9,000万ドルと予想しています。
AAOIは大手クラウドプロバイダーから2億ドルを超える1.6T光モジュールの注文を獲得しており、第3四半期に出荷を開始し、第4四半期には7,000万ドル以上の売上高に寄与する見込みです。
生産能力面では、800Gおよび1.6Tモジュールの月産能力は20万個近くに達しており、2026年末までに約65万個に増加し、2027年末までに93万個を超えると予想されています。AAOIの最大の注目点は、800Gおよび1.6Tモジュールの量産拡大に伴う業績弾力性です。しかし、顧客集中度が高く、生産能力の拡張段階にあることから、その業績不確実性と株価のボラティリティリスクはCoherentやLumentumよりも高くなっています。
光通信メーカー3社の比較
企業名 | コアとなる強み | AI光通信における主なハイライト | 主なリスク |
コヒレント | 幅広い製品カバー率、比較的大きい事業規模 | 800G、1.6T、高速光相互接続 | 高い市場予想ハードル |
ルーメンタム | 高速光コンポーネントおよびEML技術におけるリード | 800G、1.6T、EML、AIデータセンター | 生産能力およびサプライチェーンのボラティリティ |
AAOI | 小規模、高い株価弾力性 | 800G、1.6T、生産能力拡大 | 高い顧客集中度、業績の不確実性 |
リスク・リターンの観点から見ると、コヒレントは業界における総合的なリーダー、ルーメンタムは高速光通信の成長によりフォーカスした企業であり、AAOIは高い株価弾力性を持つハイリスクな投資対象を代表している。
機関投資家の注目度も高まっている。ドイツ銀行は最近、複数のAIインフラ・ハードウェア企業の調査を開始し、ルーメンタムとコヒレントの両社に「買い」の投資判断を付与し、最推奨銘柄(トップピック)に挙げた。
ドイツ銀行のアナリストであるジャンマルコ・コンティ氏は、AIインフラの構築が第1段階の「計算能力の拡大」から次の段階である「接続性の拡大」へと移行しつつあると考えている。将来的にプラグマブル光モジュールとCPO(Co-Packaged Optics)のどちらのアーキテクチャが採用されるかにかかわらず、両社のレーザーは不可欠なコアコンポーネントであり続ける。
現在、両社は強い需要に直面する一方で、一部で供給制約も抱えている。2026年3月、エヌビディアはルーメンタムとコヒレントにそれぞれ20億ドルを投資し、先端レーザーや光ネットワーク製品の調達コミットメントに加え、将来の生産能力に対する権利を確保した。
光通信セクターの今後の注力分野
今後、光通信セクターにおいて注視すべき主要指標としては、800Gの出荷量、1.6Tの量産拡大ペース、レーザー供給、CPOの実用化(商用化)の進展、ベンダーの生産能力拡大などが挙げられます。
総じて、事業規模と分散投資を重視する投資家はコヒレント(Coherent)に注目し、高速光コンポーネントや1.6Tへの移行サイクルに強気な投資家はルーメンタム(Lumentum)を重視することが考えられます。一方、より高い収益伸縮性を求める投資家は、ボラティリティリスクの高さを許容した上でAAOIを検討する選択肢があります。
1.6Tの普及ペース、CPOの商用化の進展、ハイパースケール・データセンターの設備投資動向の変化は、同業界の見通しを評価する上での主要指標となります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。