


マイクロン、SKハイニックス、サンディスクなどメモリ大手が急伸:今、DRAM ETFは買い時か?



AIポッドキャスト


メモリチップセクターは、AIによる需要急増を背景とした歴史的な需給ギャップと価格高騰により、市場を大幅にアウトパフォームしている。DRAM ETFは上位3銘柄への集中投資による高ベータな成長機会を提供する一方、韓国ウォンの為替リスクや高いボラティリティ、ピークアウトの懸念といったリスクも内包する。強気な中長期見通しが支持される中、高値を追うのではなく、段階的な買い進めによる慎重なポジション構築が推奨される。
TradingKey - この1週間、メモリチップセクターが再び米国株の注目の的となりました。米東部時間8月13日、サンディスク(SNDK)がインベスター・デイで長期的な好材料を発表し、株価は同日13.67%急騰しました。SKハイニックスADR(SKHY)は7.3%上昇し、マイクロン・テクノロジー(MU)、ウエスタンデジタル(WDC)、シーゲイト(STX)もこれに追随して揃って上昇しました。
週間の上昇率で見ると、この上昇局面はさらに目覚ましいものでした。過去1週間(8月10日〜14日)で、サンディスクは累計35.38%上昇、SKハイニックスADRは20.61%上昇、マイクロン・テクノロジーは10.72%上昇しました。メモリセクター全体のパフォーマンスは市場全体を大幅にアウトパフォームし、同期間のナスダック総合指数はわずか0.14%の上昇にとどまりました。
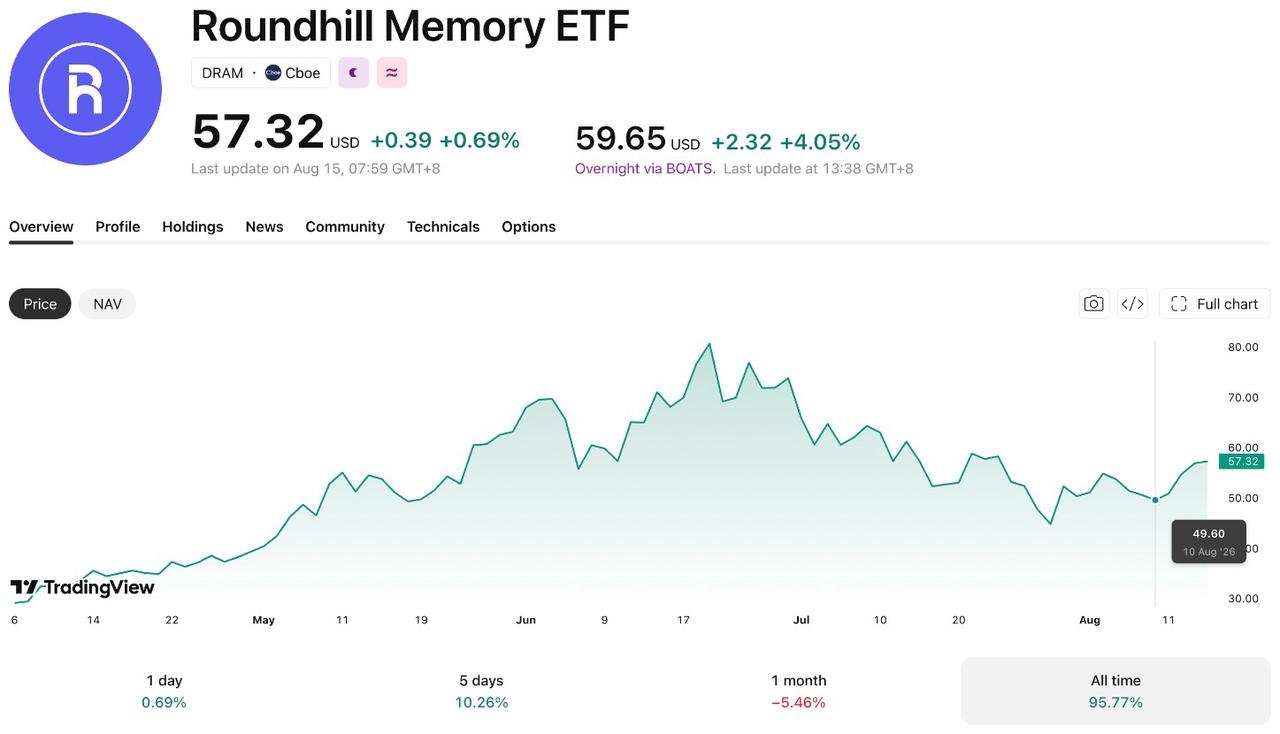
ラウンドヒル・メモリETF(DRAM)は7月24日の安値から約30%反発しており、メモリ市場への期待感が高まっています。しかし投資家にとって、今年4月に設定されたばかりのETFの上昇を今から追撃買いする価値はあるのでしょうか。
[出所:TradingView]
DRAM ETFとは何か?
2026年4月2日、ラウンドヒル・インベストメンツは世界初のメモリ分野に特化したテーマ型ETFを設定し、半導体サブセクターの空白を埋めた。広範な半導体ETFとは異なり、このDRAM ETFは厳格な銘柄選定基準を設けており、企業のメモリ事業売上高が50%を超えることを条件としている。これにより、半導体設計や製造装置などの非コア事業による保有純度の低下を回避している。同商品はアクティブ運用戦略を採用しており、経費率は0.65%で、四半期ごとにリバランスを実施する。
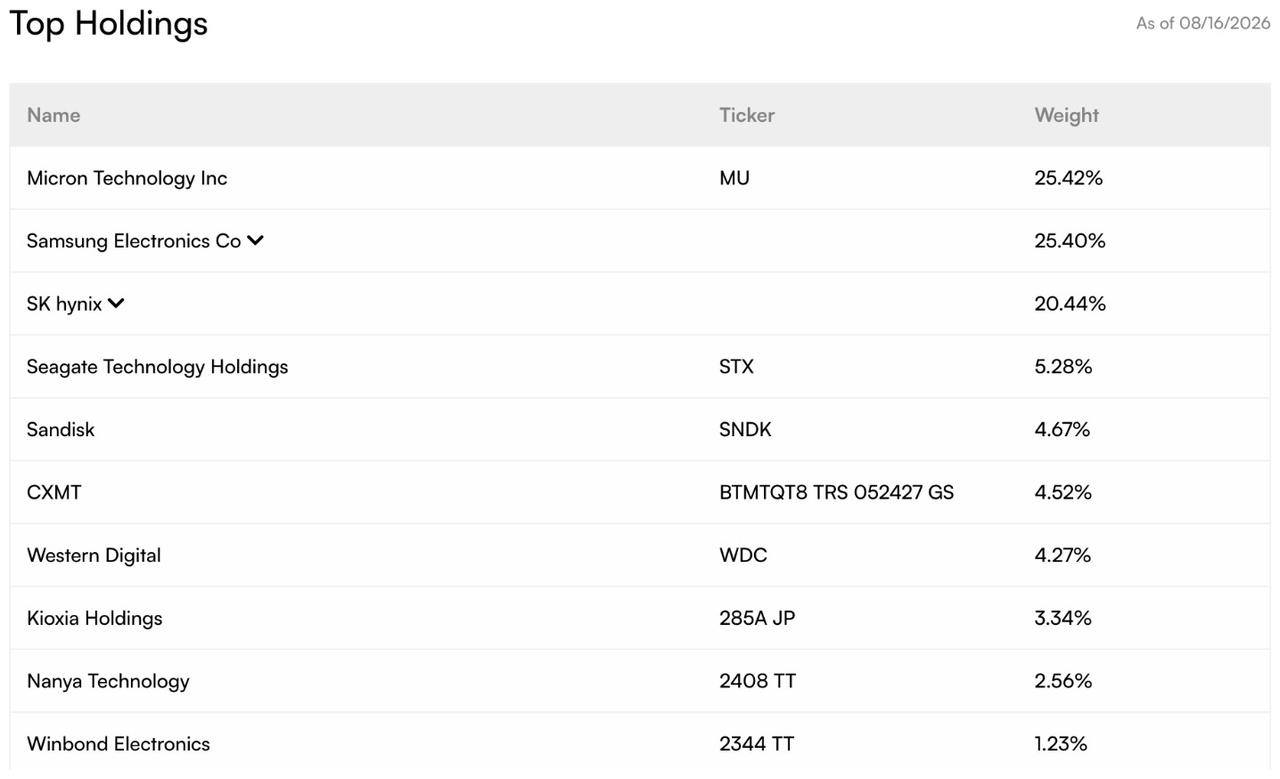
同ETFの保有銘柄は極めて集中している。2026年8月16日時点で、上位3銘柄であるマイクロン・テクノロジー(25.42%)、サムスン電子(25.4%)、SKハイニックス(20.44%)が合計で70%超を占めている。残りの構成銘柄は順に、シーゲイト、サンディスク、CXMT、ウエスタンデジタル、キオクシア、ナンヤ・テクノロジー、ウィンボンド・エレクトロニクスとなっている。
[出所:ラウンドヒル・インベストメンツ]
DRAM上昇を支える要因とは何か?
今回の相場上昇の根底にあるのは、テーマ主導の思惑買いではなく、実質的な需給ギャップである。マイクロンのサンジェイ・メロトラCEOは、一部の主要顧客からの需要に対し、同社が現在応じられているのは50%から3分の2にとどまっていると公言し、これを『歴史上最大の需給ギャップ』と表現した。
価格の動きこそが、この需給ギャップを最も直接的に証明している。DDR5(16Gb)のスポット価格は2025年11月から2026年6月末にかけて4倍以上に急騰した。TrendForceのデータによると、汎用DRAMの大口取引価格は2026年第1四半期に前期比93%〜98%跳ね上がり、第2四半期も53%〜58%の上昇を続けた。
さらに重要なのは、1枚のHBMダイが標準的なDDR5の3〜4倍のウエハー資源を消費するため、汎用DRAMの生産能力が継続的に圧迫されている点だ。
一部のメーカーは非常に楽観的な業績見通しを示している。サンディスクはインベスター・デイで、2028年度から2030年度にかけてNon-GAAP売上総利益率が約80%で維持されるとの見通しを明らかにした。さらに同社は、今後3年間の事業投資を完了させた後、残りの手元資金の100%を株主に還元することを明言した。
バリュエーションの面では、サンディスクの現在の株価収益率(PER)は約19.51倍であり、控えめな水準に見える。しかし、この低PERの背景には、株価の上昇速度をはるかに上回る利益成長が存在する。マイクロンの2026年度第3四半期の売上高は前年同期比345.7%急増し、サンディスクの第4四半期売上高も同372%増加した。利益がこれほどのペースで拡大する局面では、実績PERはファンダメンタルズに対して構造的に遅行することになる。
DRAM ETFの主なリスクとは?
集中リスクが最大の懸念事項です。2026年8月16日時点で、DRAM ETFの上位3保有銘柄はサムスン電子、マイクロン、SKハイニックスであり、これら3社で全体の70%以上を占めています。メモリー市場の上昇シナリオが逆転すれば、純資産価値(NAV)の下落も同様に深刻なものとなるでしょう。さらに、サムスンとSKハイニックスの合計組入比率は半分近くに達しており、ファンドは韓国ウォンの為替リスクにも晒されています。
サイクル予測の乖離も無視できません。ゴールドマン・サックス(GS)は需給の引き締まりが2028年まで続くと予測し、交銀国際は少なくとも2027年第4四半期まで続くと試算しています。一方で、モルガン・スタンレー(MS)はDRAM大口取引価格の前年比伸び率が2026年第4四半期にピークを迎えると予想しています。伸び率のピークアウトは直ちに価格下落を意味するわけではありませんが、市場は通常、期待の変化を事前に織り込みます。
さらに、ETF自体のボラティリティも無視できない要因です。同ETFは6月22日に81.34ドルに達した後、7月下旬までに35%近くの最大ドローダウンを記録しました。8月初旬に行われた運用チームによるリバランスも慎重なシグナルを発しており、長鑫テクノロジーズを新規追加する一方で、サムスン電子の保有株を3営業日連続で計約300万株売却し、約4億3,200万ドルを現金化しました。
今DRAM ETFを買うべきか?
メモリ業界のリズムを熟知し、高いボラティリティを許容できる戦術的な投資家にとって、DRAM ETFは引き続き選好されるハイベータな選択肢です。その根底にあるロジックは、AIによる生産能力の圧迫が構造的であり、2027年まで生産枠が完売していることが業績の下支えとなっている点です。一度に高値を追うのではなく、段階的に買い進めてポジションを構築する方が安全なアプローチと言えます。さらに、マイクロンの2026会計年度第4四半期決算発表が間近に迫っており、市場予想を達成できるかどうかが短期的な方向性を直接左右するでしょう。
長期的で安定した資産配分を求める投資家にとって、現在が必ずしも最適な参入タイミングとは限りません。同ETFは7月の安値から約30%反発しており、短期的な材料はすでに市場に一部織り込まれています。成長がピークに達するとのモルガン・スタンレーの警告と、2028年に向けたゴールドマン・サックスの強気な見通しが共存していることは、今後大きなボラティリティが控えていることを示しています。
メモリのスーパーサイクルに関する中長期的なシナリオが維持されている可能性は極めて高いものの、「サイクルは終わっていない」ということと「今すぐ買うのが合理的である」ということの間にはエントリー価格の問題が存在します。DRAM ETFは本質的にツールであり、その価値は利用者の売買タイミングやリスク許容度に大きく依存します。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。