


TradingKey ウォール街週報:ブレント原油は84ドルに反落、パランティアとAMDの決算がAI需要を裏付け、CPIデータを待つ中でダウは史上最高値を更新



AIポッドキャスト


8月3日から9日の週は、中東情勢の沈静化による原油価格下落と企業業績の好調を受け、米国株は上昇基調で推移しました。ダウ平均は史上最高値を更新し、市場心理は改善しています。今後は8月12日・13日の米物価指標や小売売上高が注目され、FRBの金利政策への影響が焦点となります。足元の市場は業績主導の安定化局面にあり、クオリティ・グロース株を軸に、インフラ関連や金融・資本財を組み合わせるバランス重視の戦略が推奨されます。ただし、インフレ高止まりや規制動向、地政学的テールリスクには引き続き警戒が必要です。
先週のマーケット回顧と分析
TradingKey - 2026年8月3日から8月9日の週のマクロ経済環境は、中東における地政学的緊張の顕著な緩和、具体的にはホルムズ海峡における海上安全を確保するための外交努力によって特徴づけられました。この変化によりエネルギー市場は急激な調整を迎え、東部時間8月3日までにブレント原油先物価格は1バレルあたり約83.77ドルへと大幅に下落しました。米国内では、FF金利の誘導目標を3.50%から3.75%に据え置く決定を受けてデータ依存のアプローチを強調した、ケビン・ウォーシュ新連邦準備制度理事会(FRB)議長の政策姿勢を引き続き市場が消化する動きとなりました。さらに、円を支えるための日米当局による協調為替介入が、週を通じて世界的な流動性期待に影響を与えました。
米国株式市場は、8月第1週を広範な銘柄に及ぶ力強い上昇でスタートしました。東部時間8月3日には、ダウ工業株30種平均が600ポイント超急騰し、53,178.41ポイントの史上最高値を新たに記録しました。原油価格の下落に支援され、金融、産業、運輸などのセクターが上昇に加わったことで、ハイテク株が引き続きモメンタムの主な原動力となった一方で、相場上昇の裾野が広がる兆しが見られました。この週は、テクニカルな調整局面を経て投資家が再び成長株やインフラ関連株へ資金をシフトしたことで主要株価指数が反発し、7月下旬に見られたボラティリティからの回復を示しました。
同期間の主要なイベントには、高成長を維持する決算発表シーズンの継続や、重要な労働市場データの発表などがありました。東部時間8月3日には、パランティア・テクノロジーズが民間企業におけるAI導入状況のバロメーターとなる決算を発表し、続く東部時間8月4日のAMDの決算発表は、半導体需要とAIインフラサイクルに関するさらなる見通しを提供しました。この期間は、東部時間8月7日の米雇用統計の発表で節目を迎え、投資家は労働市場の減速の兆候や、それがFRBの今後の金利経路に及ぼす影響を注視しました。また、AI分野における反トラスト法関連の規制監視に関する報道も企業マインドに影響を与え、ハイテクセクターにおけるポジショニングを一段と複雑にしました。
S&P 500指数の予想12ヶ月PER(株価収益率)が20.0倍近辺で安定するにつれ、市場の資金フローとセンチメントは前月の警戒的な姿勢から、より前向きな見通しへと移行しました。中東のエネルギー供給混乱に伴う「恐怖プレミアム」が解消し始めたことで、ボラティリティ指数は最近のピークから低下しました。しかし、債券市場は依然として潜在的な緊張の源泉であり、東部時間8月4日には米10年債利回りが4.74%近辺で推移しました。これは、足元で総合エネルギーコストが低下したものの、コアインフレ率が中央銀行の長期目標を上回ったまま推移するのではないかという根強い懸念を反映したものです。
今週の市場動向を総合的に評価すると、驚異的な企業業績の伸びに支えられた、底堅い景気循環的な回復局面にあることを示しています。市場の論理は、単に金利の高止まりを懸念する段階から、再現性と拡張性を備えたAI主導のビジネスモデルを提示できる企業を評価する方向へとシフトしました。地政学的リスクの緩和が大きな追い風となったものの、現在の局面は「業績主導の安定化」と表現するのが最も適切であり、株式市場はFRB指導部の交代や変化し続ける世界貿易のダイナミクスに対応しながら、高値更新を目指す動きを見せています。
来週の主要な市場変動要因と投資
2026年8月10日の週の主な市場変動要因は、米東部時間8月12日発表の消費者物価指数(CPI)と、同13日発表の生産者物価指数(PPI)が中心となります。これらの指標は、最近のエネルギー価格の下落が広範な物価の安定へと順調に波及しているかを見極める上で極めて重要です。投資家はまた、米東部時間8月15日発表の小売売上高データから消費の底堅さを探るほか、全米独立企業連盟(NFIB)中小企業楽観度指数にも注目しており、これにより超大型ハイテク株(メガキャップ・テック)の動向にとどまらない国内経済拡大の健全性を推し量ることになります。
今後の相場見通しからは、連邦準備理事会(FRB)が9月の米連邦公開市場委員会(FOMC)を控えて重要な観察期間に入る中、インフレ関連データに対する感応度が一段と高まる時期になることが示唆されます。マクロ環境は引き続き日本円の動向とそれがキャリートレードに与える影響に左右されると予想される一方、ミクロのファンダメンタルズ要因は現在の好調な決算サプライズの持続性に焦点が当たります。市場は引き続き設備投資効率の高いセクター、特にデータセンター需要を支える原子力発電やインフラ再興に関連するセクターを好感する動きが続くとみています。
投資戦略およびアセットアロケーションにおいては、クオリティ・グロース株を中心に、資本財や金融セクターの厳選されたバリュー株を組み合わせたバランス重視のアプローチを推奨します。クラウドサービス事業者やAI特化型ソフトウェア企業の最近の強さを踏まえ、これらのテーマへの投資を維持しつつも、テクニカル指標が極端な過熱感を示す銘柄については一部利益確定を検討すべきです。堅調な企業キャッシュフローがリスク許容度を支えており、インフレが高止まりして高金利環境が長期化(higher-for-longer)した場合でも耐えうる「クオリティ」株のオーバーウェイト配分を推奨する根拠となります。
今後のリスク警戒要因としては、まずCPI統計がタカ派寄りのサプライズとなる可能性が挙げられます。これはイールドカーブのベア・スチープニング(金利上昇を伴う急傾斜化)を招き、高バリュエーションのグロース株に再び売り圧力をかける要因になり得ます。地政学リスクは現在は後退しているものの、中東における外交努力の進展が滞った場合にはエネルギー価格の急反発を招きかねない「テールリスク」として存続しています。さらに、独占禁止法違反の調査や進化を続けるAI規制法案が、主要テック銘柄に固有のボラティリティをもたらす可能性があり、テクノロジーセクターの規制動向にも引き続き警戒が必要です。
マーケット・ウィークリー
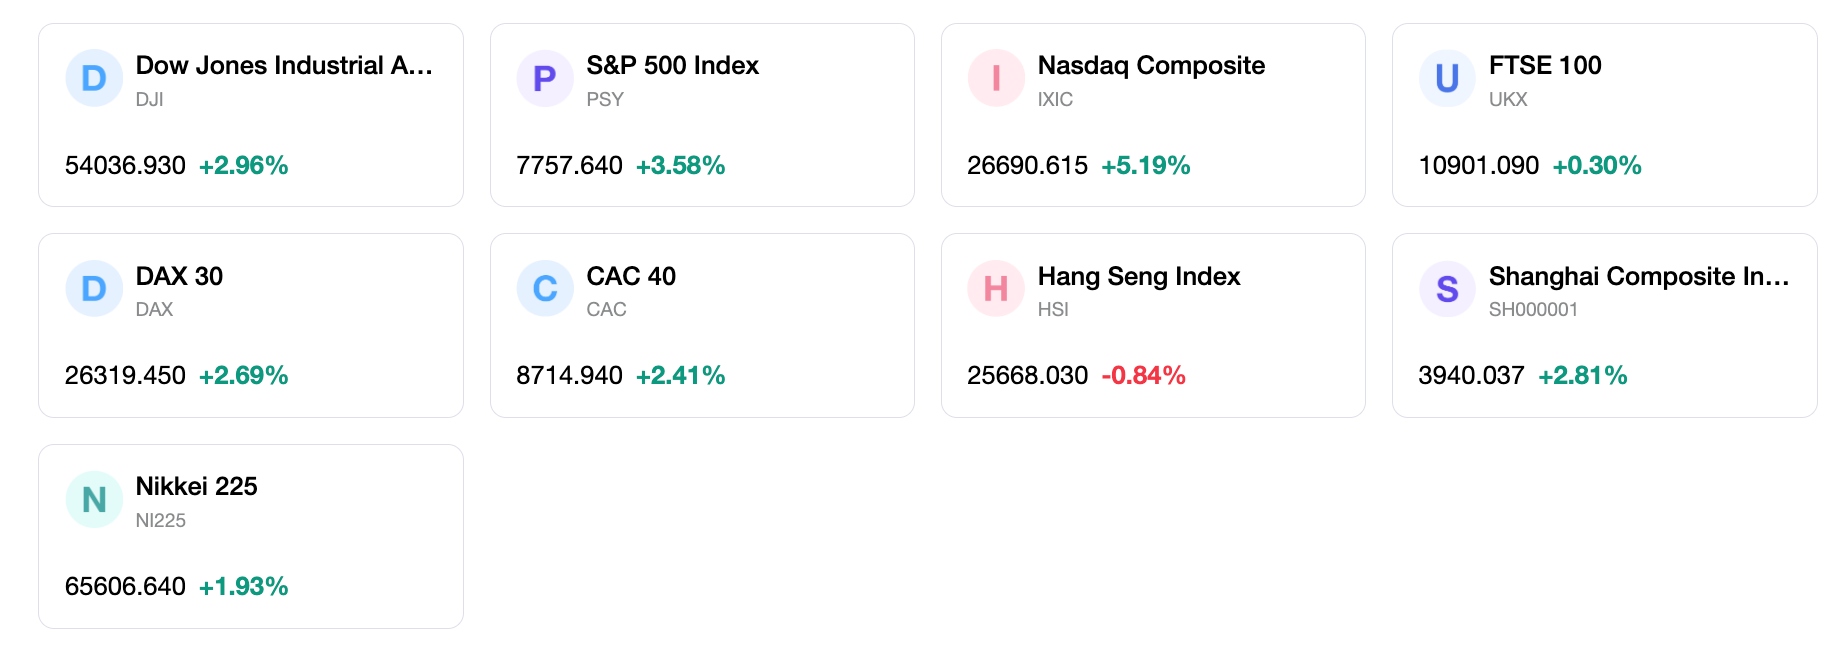
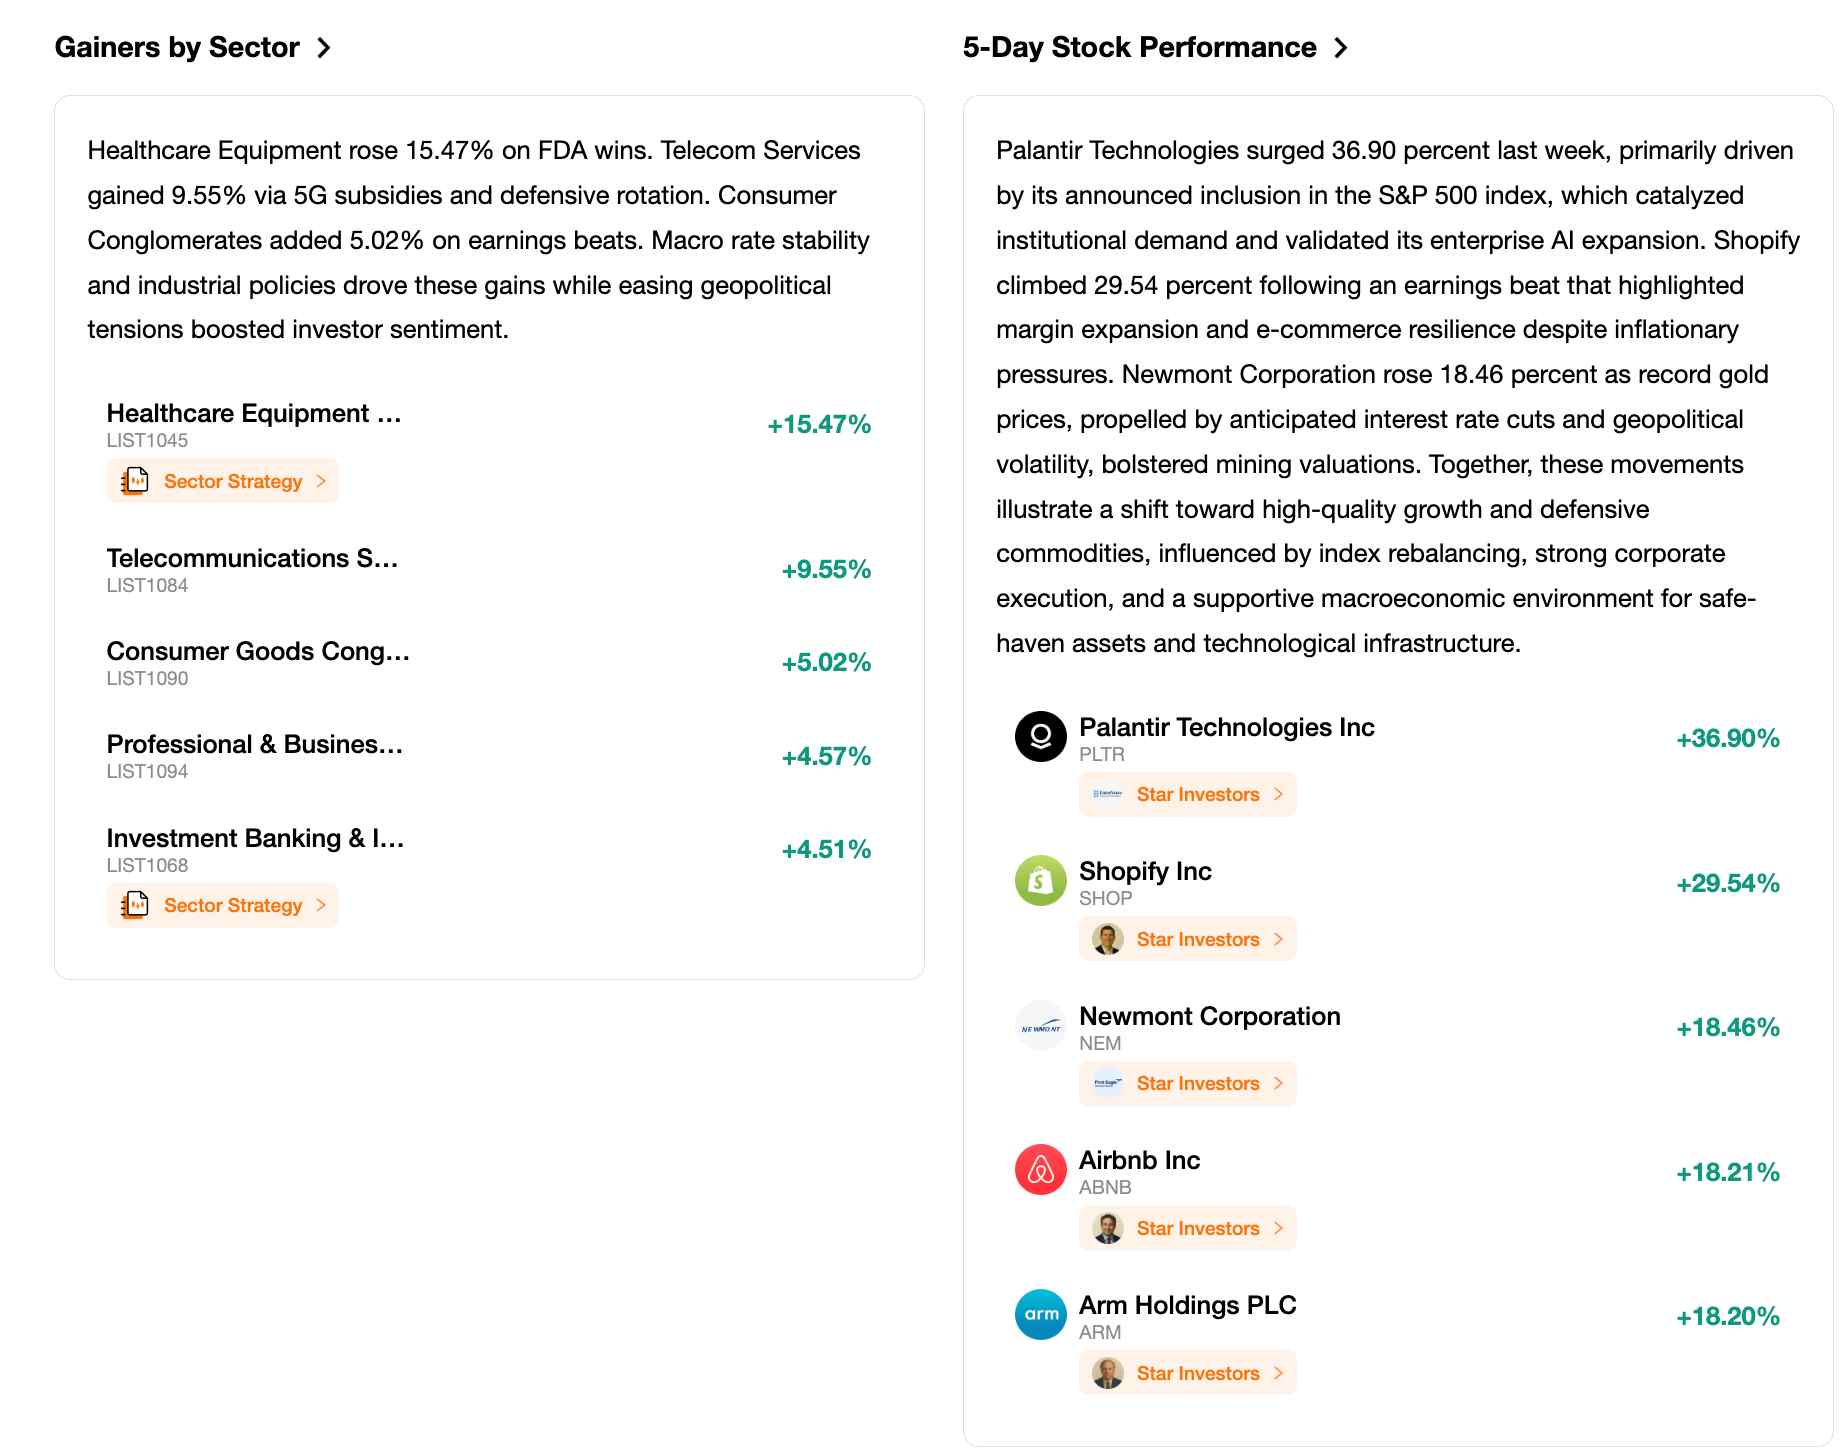
5日間の指数パフォーマンス
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。