


【Premercado de EE. UU.】 Las acciones de memoria, incluidas Micron, WDC y SanDisk, caen ante el aumento de las expectativas de alzas de tasas de la Fed


Podcast IA


El jueves 24 de septiembre, hora del Este, los futuros bursátiles estadounidenses cayeron debido a sólidos datos económicos, el incremento de los rendimientos de los bonos del Tesoro —con el bono a 10 años cerca del 5,1%— y mayores apuestas sobre alzas de tipos de la Reserva Federal. Los precios del petróleo subieron por tensiones geopolíticas, mientras los inversores vigilaban la reunión bilateral entre Estados Unidos y China y la retirada de la oferta de adquisición de MGM Resorts. Los valores tecnológicos, de semiconductores y criptomonedas sufrieron descensos generalizados ante las presiones inflacionarias y de valoración.

TradingKey - El jueves (24 de septiembre) hora del Este, los futuros de los tres principales índices bursátiles de Estados Unidos cayeron en las operaciones previas a la apertura. Los sólidos datos económicos de Estados Unidos, el regreso de los precios internacionales del petróleo por encima de los 100 dólares por barril y el continuo aumento de los rendimientos de los bonos del Tesoro de Estados Unidos llevaron al mercado a apostar aún más por un alza de tipos de la Fed este año; mientras tanto, los inversores permanecían atentos a las conversaciones entre Trump y Xi Jinping en la Casa Blanca, lo que mantuvo bajo una presión generalizada a los valores tecnológicos y a las acciones de crecimiento con valoraciones elevadas.
Al momento de redactar esta nota, los futuros del Dow cayeron un 0,34%, los futuros del S&P 500 bajaron un 0,57% y los futuros del Nasdaq 100 retrocedieron un 1,03%. El rendimiento del bono del Tesoro de Estados Unidos a 10 años osciló cerca del 5,1%, mientras que el rendimiento del bono del Tesoro de Estados Unidos a 30 años subió a su nivel más alto desde 2004.
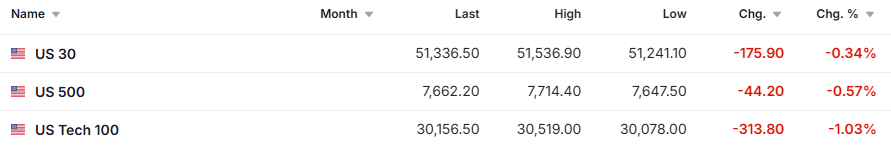
Fuente: Investing
En el mercado de materias primas, los precios internacionales del petróleo ampliaron sus ganancias: el crudo WTI (USOIL) subió hasta alrededor de 93,2 dólares y el crudo Brent se disparó cerca de los 99,5 dólares. Siguen existiendo discrepancias significativas entre Estados Unidos e Irán sobre el fin del conflicto, el levantamiento de los bloqueos portuarios y la reapertura del estrecho de Ormuz, mientras las primas de riesgo de la oferta continúan respaldando los precios del petróleo.
El oro (XAUUSD) cayó cerca de un 0,6% y cotizó en torno a los 4.260 dólares. El índice del dólar estadounidense subió casi hasta 101, mientras que el aumento de los rendimientos de los bonos del Tesoro y las crecientes expectativas de un alza de tipos de la Fed continuaron pesando sobre el atractivo de los activos que no generan rendimiento.
En cuanto a las criptomonedas, Bitcoin (BTC) cayó hasta cerca de 84.000 dólares, lo que supone un descenso de alrededor del 3% en las últimas 24 horas. Las altas expectativas sobre los tipos de interés, la subida de los precios del petróleo y la debilidad del sector tecnológico se combinaron para lastrar el comportamiento de los activos de riesgo de alta volatilidad.
Protagonistas del mercado
Meta (META) cayó más de un 2% en las operaciones previas a la apertura. La compañía presentó Meta Charm en el evento Meta Connect, un pequeño dispositivo portátil que cuenta con el asistente de IA Muse, una pantalla táctil de aproximadamente 2 pulgadas y conectividad 5G, cuya venta está prevista para antes de finales de año. Aunque el nuevo producto amplía aún más la presencia de Meta en el área de hardware de IA, las acciones de la empresa habían acumulado una ganancia de casi el 12% a principios de esta semana, lo que provocó una toma de beneficios previa a la apertura junto con el aumento de los rendimientos de los bonos del Tesoro de Estados Unidos. Reuters
Las acciones de empresas de chips de IA cayeron de forma generalizada en las operaciones previas a la apertura. Nvidia (NVDA) bajó cerca de un 1%, AMD (AMD) cayó alrededor de un 2%, e Intel (INTC) y Marvell Technology (MRVL) cedieron casi un 3% cada una. Al superar la rentabilidad del bono del Tesoro de Estados Unidos a 10 años el 5%, las apuestas del mercado sobre una nueva subida de tipos en octubre aumentaron significativamente, lo que ejerció presión sobre las valoraciones de las acciones de IA y semiconductores de elevada cotización.
Las acciones del sector de memoria y almacenamiento cotizaron a la baja de forma generalizada en las operaciones previas a la apertura. Micron Technology (MU) cayó cerca de un 2,3%, SanDisk (SNDK) bajó alrededor de un 2,7%, mientras que Western Digital (WDC) y Seagate Technology (STX) retrocedieron más de un 2% cada una. Tras las importantes ganancias previas en el sector, el capital optó por la recogida de beneficios a corto plazo ante unas expectativas de tipos restrictivas y un retroceso más amplio de los valores tecnológicos.
MGM Resorts International (MGM) se desplomó casi un 9% en las operaciones previas a la apertura. El grupo comprador liderado por Barry Diller retiró su propuesta de adquisición para la privatización presentada en junio, y el consejo de administración de MGM declaró posteriormente que la empresa seguirá operando de manera independiente. El desvanecimiento de las expectativas sobre una prima de adquisición fue la razón principal de la caída del precio de la acción antes de la apertura.
Noticias del mercado
Estados Unidos y China han acordado prorrogar su tregua comercial. El secretario del Tesoro de Estados Unidos, Scott Bessent, declaró que ambas partes acordaron extender por dos meses, hasta el 10 de enero de 2027, la tregua comercial que expiraba originalmente el 10 de noviembre. Trump y Xi Jinping mantendrán hoy una reunión a puerta cerrada en la Casa Blanca, en la que abordarán temas como los aranceles, las restricciones a la exportación de chips, la inteligencia artificial, Taiwán y la situación en Irán.
El presidente de la Reserva Federal de Nueva York, John Williams, declaró que aún podría ser necesaria otra subida de tipos este año. Afirmó que, para reducir aún más los riesgos de inflación, las expectativas del mercado sobre otra subida de tipos por parte de la Fed antes de fin de año son una "forma de pensar razonable", pero la decisión final seguirá dependiendo de los próximos datos económicos.
Persisten diferencias significativas en las negociaciones entre Estados Unidos e Irán. Irán está evaluando la respuesta de Estados Unidos a su propuesta de paz y exige el fin del bloqueo naval a sus puertos; un funcionario de seguridad iraní declaró que el estrecho de Ormuz no se reabrirá hasta que se cumplan las condiciones correspondientes.
La Casa Blanca negó estar elaborando una prohibición de 90 días a las exportaciones de diésel. Los informes anteriores sobre la posibilidad de que Estados Unidos restringiera las exportaciones de diésel desencadenaron volatilidad en el mercado energético. Funcionarios de la Casa Blanca desmintieron tales planes, y el secretario de Energía de Estados Unidos, Chris Wright, declaró también que una prohibición de exportación no puede abordar de manera eficaz los altos precios de la energía.
Previa de datos y eventos importantes
A las 8:30 ET del 24 de septiembre, Estados Unidos publica los datos de solicitudes iniciales de subsidio por desempleo.
A las 8:50 ET del 24 de septiembre, la presidenta de la Reserva Federal de Cleveland, Beth Hammack, ofrece un discurso.
A las 10:00 ET del 24 de septiembre, Estados Unidos publica los datos de ventas de viviendas nuevas de agosto.
A las 10:10 ET del 24 de septiembre, la presidenta de la Reserva Federal de Filadelfia, Anna Paulson, ofrece un discurso.
A las 11:30 ET del 24 de septiembre, Donald Trump y Xi Jinping mantienen una reunión bilateral.
Tras el cierre del mercado estadounidense, Costco (COST) presenta los resultados de su cuarto trimestre fiscal, con una previsión del mercado de un BPA de unos 6,53 dólares e ingresos de alrededor de 94.900 millones de dólares.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.