


Previsión del precio de las acciones de Marvell: La adquisición de Lumentum íntegramente en acciones arrastra los títulos a mínimos de casi siete meses mientras se pone a prueba el soporte clave de 110 $



Podcast IA


Marvell Technology acordó adquirir Lumentum en una operación íntegramente en acciones valorada en aproximadamente 115.000 millones de dólares. La transacción busca consolidar una plataforma integral de comunicaciones ópticas para IA, pero ha generado inquietud por una valoración elevada, riesgos de dilución accionarial y un dilatado plazo de cierre hasta 2028. Wall Street reaccionó con recortes de calificaciones y precios objetivo, mientras que técnicamente las acciones sufrieron fuertes caídas, ingresando en zonas de profunda sobreventa y situando sus soportes críticos en el rango de 130 a 135 dólares.

TradingKey - Marvell Technology (MRVL) anunció la adquisición íntegramente en acciones de Lumentum (LITE), tras lo cual sus acciones se vieron sometidas a una continua presión vendedora. El jueves, MRVL cerró con una caída del 16,43% en 133,55 dólares, tras tocar un mínimo intradía de 132,54 dólares y situarse cerca de un mínimo de siete meses.
El mercado no cuestiona la demanda a largo plazo de comunicaciones ópticas para IA; más bien le preocupa que Marvell haya pagado un precio demasiado alto para reforzar su negocio relacionado. Según el acuerdo, los accionistas de Lumentum recibirán 4,5 acciones de Marvell por cada título de LITE que posean. La operación implica un valor de empresa de aproximadamente 115.000 millones de dólares, lo que representa una prima de alrededor del 23,9% sobre la cotización previa a conocerse la noticia. Una vez completada la transacción, la participación de los actuales accionistas de Marvell se reducirá a aproximadamente el 67%, mientras que los accionistas de Lumentum poseerán cerca del 33% de la compañía combinada.
Por qué una adquisición íntegramente en acciones lastra las acciones de MRVL y LITE
A diferencia de una oferta fija en efectivo, la operación emplea una relación de canje fija, lo que significa que el valor real de adquisición de Lumentum fluctúa al compás de la cotización de Marvell. Cuando MRVL cae, la contraprestación que recibirán los accionistas de LITE también se reduce, lo que provoca que ambos valores se arrastren mutuamente a la baja.
Para los actuales accionistas de Marvell, la principal preocupación es la dilución accionarial. Los accionistas de Lumentum tendrán una participación de aproximadamente un tercio en la empresa combinada, lo que significa que Marvell debe confiar en un mayor crecimiento de los ingresos, la expansión de los márgenes y las sinergias de costes para compensar el impacto del nuevo capital emitido sobre el beneficio por acción.
La enorme magnitud de la operación también ha intensificado el escepticismo del mercado. Al valorar el capital de Lumentum en aproximadamente 102.500 millones de dólares, la transacción no solo supera cualquiera de las adquisiciones anteriores de Marvell, sino que además representa más de la mitad de su capitalización bursátil previa al anuncio del acuerdo. Los analistas señalan que la operación valora a Lumentum en aproximadamente 33 veces su beneficio operativo recurrente de los próximos 12 meses, muy por encima de la mediana del sector, que se sitúa en torno a las 16 veces.
Dado que no se prevé que la operación se cierre hasta el primer semestre de 2028, los inversores también afrontan un prolongado periodo de incertidumbre. Durante este tiempo, ambas partes deberán obtener las aprobaciones regulatorias y de los accionistas, al tiempo que se protegen frente a riesgos como que los clientes busquen proveedores alternativos y que la integración del negocio avance más despacio de lo previsto.
Puede la estrategia de comunicación óptica para IA justificar una costosa adquisición
Desde la perspectiva de la lógica del sector, la adquisición de Lumentum por parte de Marvell responde a un claro propósito estratégico. A medida que se expande la escala computacional en los centros de datos de IA, las conexiones tradicionales de cobre se enfrentan a crecientes dificultades para satisfacer los requisitos de ancho de banda, distancia de transmisión y consumo energético, y las interconexiones ópticas se están convirtiendo gradualmente en una infraestructura crítica dentro de los clústeres de servidores y entre centros de datos.
Marvell cuenta con chips de red, chips de IA personalizados y productos de conectividad para centros de datos, mientras que Lumentum está especializada en láseres, componentes ópticos y tecnología de comunicaciones de alta velocidad. Tras la fusión, ambas compañías podrán integrar la conectividad eléctrica y la tecnología óptica en una plataforma unificada, ofreciendo a los clientes de computación en la nube soluciones completas que abarcan chips, redes y transmisión óptica.
La dirección proyecta que el mercado direccionable de la compañía combinada se ampliará a 550.000 millones de dólares, con el potencial de alcanzar más de 1.000 millones de dólares en sinergias de costes anuales. Asimismo, Marvell espera que la operación incremente el BPA no GAAP en el primer año completo tras el cierre de la transacción.
Sin embargo, llevará un tiempo considerable que estas ventajas se traduzcan en resultados financieros. A corto plazo, Marvell tendrá que absorber los costes de integración, una mayor complejidad de fabricación y mayores riesgos de ejecución. Si el crecimiento del capex en IA se desacelera o si los principales proveedores de servicios en la nube intensifican el desarrollo de soluciones propias de comunicaciones ópticas, las expectativas de crecimiento que sustentan la adquisición también podrían revisarse a la baja.
Wall Street recorta calificaciones y precios objetivo mientras el mercado reevalúa el valor del acuerdo
Tras el anuncio de la operación de fusión y adquisición, el sentimiento de los analistas sobre Marvell se enfrió. TD Cowen rebajó la recomendación sobre Marvell de «Comprar» a «Mantener» y recortó drásticamente su precio objetivo de 350 a 175 dólares. La firma considera que, si bien la dirección estratégica de adquirir Lumentum resulta atractiva, persisten dudas sobre la estructura de la operación y los plazos de ejecución, al tiempo que prevé que la transacción podría diluir el beneficio por acción de Marvell en un porcentaje en el rango medio de un solo dígito en 2028 tras completarse.
Bank of America también rebajó la calificación de Marvell de «Comprar» a «Neutral» y redujo su precio objetivo de 400 a 225 dólares. Aunque la entidad reconoció que la fusión podría crear una plataforma integral que abarque la conectividad eléctrica y óptica, señaló que los más de 1.000 millones de dólares en sinergias de costes anuales no compensarían necesariamente el impacto de la dilución accionarial. Además, un calendario de transacción más prolongado y los posibles conflictos con clientes aumentan la incertidumbre de cara a la futura integración del negocio.
El viraje de los analistas hacia la cautela sugiere que el mercado no cuestiona el valor tecnológico de Lumentum, sino que está recalculando el precio que Marvell paga por estos activos. Para una empresa de semiconductores que aún se encuentra en plena fase de expansión de la infraestructura de IA, la inversión en I+D, el aumento de la capacidad y los pedidos de los clientes ya exigen un capital sustancial. Añadir una adquisición a gran escala a esa dinámica implica que la dirección debe demostrar que los recursos financieros y el capital pueden generar retornos lo suficientemente elevados.
Al mismo tiempo, la entidad combinada de Marvell también tendrá que gestionar desafíos en las relaciones con los clientes. La compañía no solo colabora con fabricantes de chips de IA como Nvidia, sino que también presta servicios a importantes proveedores de servicios en la nube y clientes de chips personalizados. A medida que su ámbito de negocio se expanda de la conectividad eléctrica a una oferta óptica más amplia, los clientes podrían reevaluar las dinámicas competitivas y los mecanismos de aislamiento de la información técnica entre proveedores. Si a los clientes les preocupa compartir la cadena de suministro con sus competidores, determinados pedidos podrían verse afectados.
Análisis técnico de las acciones de Marvell: ¿Puede mantenerse el soporte de $110?
Fuente: TradingView
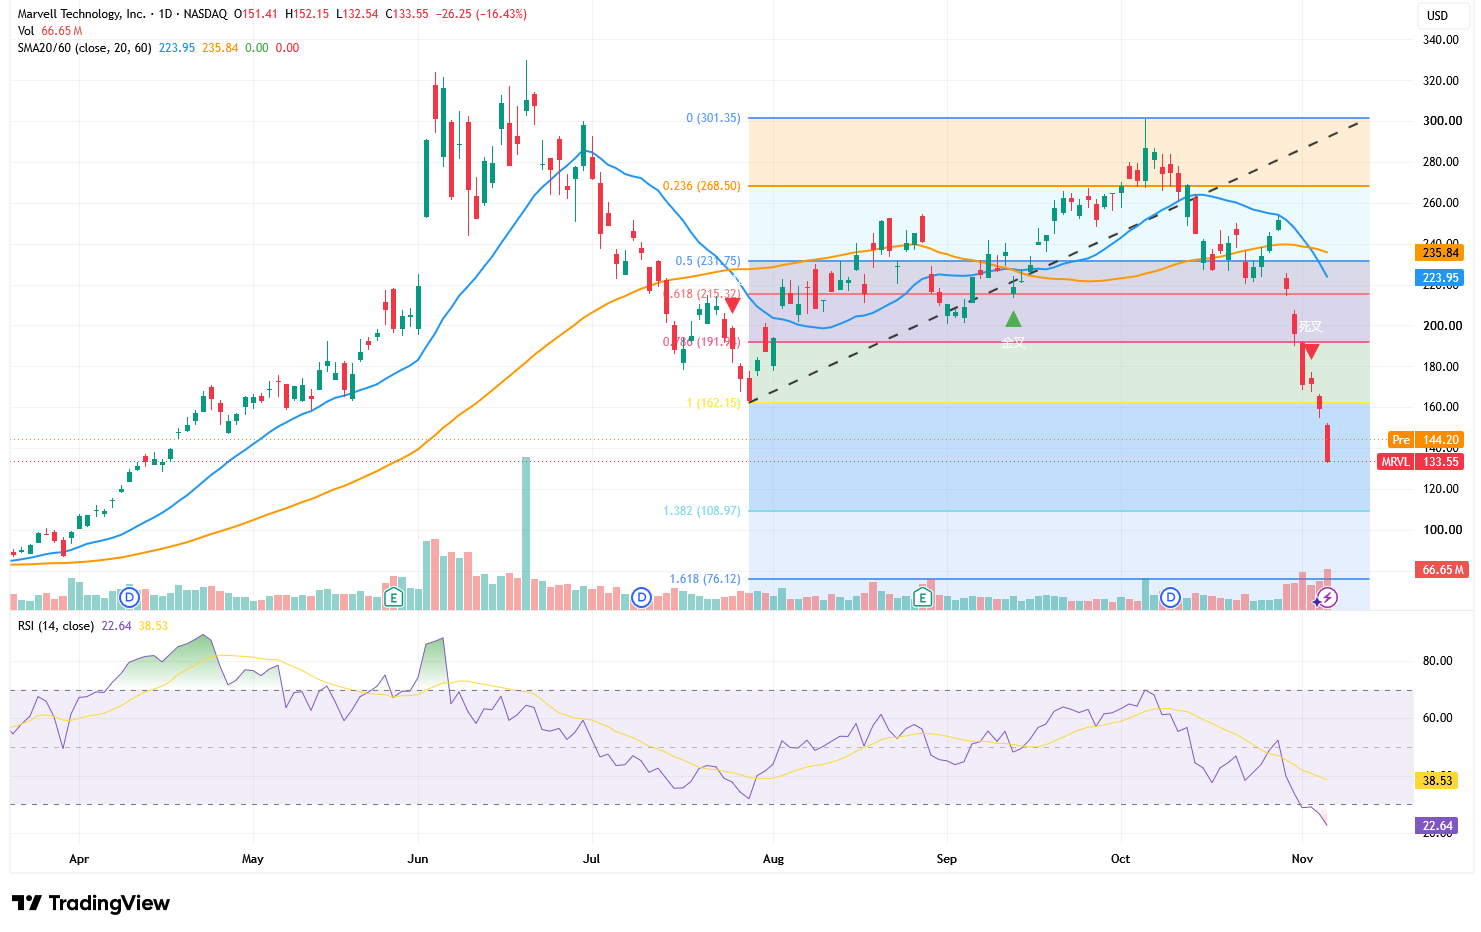
Desde una perspectiva técnica, el precio de las acciones de Marvell se ha desplomado con un fuerte volumen de negociación y cerró el jueves en 133,55 dólares. El valor ha perforado sucesivamente su mínimo anterior de 162,15 dólares, el soporte de los 155 dólares y el nivel psicológico de los 150 dólares, al tiempo que cotiza muy por debajo de su media móvil de 20 días (223,95 dólares) y de su media móvil de 60 días (235,84 dólares), lo que vuelve completamente bajistas las tendencias a corto y medio plazo. Además, la directriz alcista previa se ha roto con contundencia, invalidando en gran medida la estructura del rebote anterior.
El RSI ha caído hasta 22,64, adentrándose en una zona de profunda sobreventa. Aunque a corto plazo podría producirse un rebote técnico, los niveles de sobreventa no significan que se haya formado un suelo. Al alza, la atención inicial se centra en la zona de resistencia de 144–150 dólares, con una resistencia posterior en 160–162 dólares; solo la recuperación de los 162 dólares ofrecería un alivio preliminar frente a los riesgos bajistas actuales.
A la baja, el soporte clave se sitúa en los 130–135 dólares, nivel correspondiente a la plataforma de consolidación del rally de principios de abril. Si el valor cierra por debajo de los 130 dólares, podría caer aún más hasta poner a prueba los 120 dólares, seguido del nivel de extensión de Fibonacci de 1,382 en 108,97 dólares (cerca de los 110 dólares), lo que supondría un potencial bajista de aproximadamente el 18% desde los niveles actuales. En este punto, mientras la cotización no recupere los 150 dólares, cualquier repunte debe seguir considerándose un rebote por sobreventa y no un cambio de tendencia.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.