


Previa de resultados de Rocket Lab: avances de Neutron y pedidos gubernamentales en el punto de mira, el precio objetivo más alto de Wall Street en $132



Podcast IA


Rocket Lab publicará sus resultados del tercer trimestre el 9 de noviembre, con una previsión de ingresos de 257 millones de dólares y una pérdida por acción de 0,07 dólares, en línea con el mercado. El crecimiento estará impulsado por sistemas espaciales y sólidos contratos gubernamentales, como el de la Fuerza Espacial de EE. UU. Los inversores vigilarán de cerca la evolución del margen bruto, la reducción de pérdidas y los avances del cohete Neutron, cuyo vuelo inaugural se aplazó a 2027. La divergencia en las valoraciones de Wall Street refleja incertidumbres sobre la ejecución a medio plazo.
TradingKey - Rocket Lab (RKLB) publicará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 9 de noviembre y celebrará una conferencia telefónica a las 17:00 ET.
A diferencia de las empresas tradicionales de lanzamientos espaciales, el negocio de Rocket Lab abarca el lanzamiento de cohetes pequeños Electron, la fabricación de satélites, componentes para naves espaciales, sistemas ópticos y servicios de infraestructura espacial.
A medida que el gobierno de Estados Unidos y los clientes comerciales aumentan su demanda de despliegue de satélites, el negocio de Sistemas Espaciales de la compañía continúa expandiéndose y se ha convertido en una importante fuente de ingresos, respaldando el crecimiento de la empresa junto con su negocio de lanzamiento de cohetes.
La compañía ha ajustado a 2027 su objetivo para el vuelo inaugural del cohete Neutron. Además de los ingresos trimestrales, las perspectivas para el próximo trimestre, las pruebas del cohete y el calendario de ejecución de los contratos gubernamentales influirán en las expectativas de crecimiento del mercado para 2027.
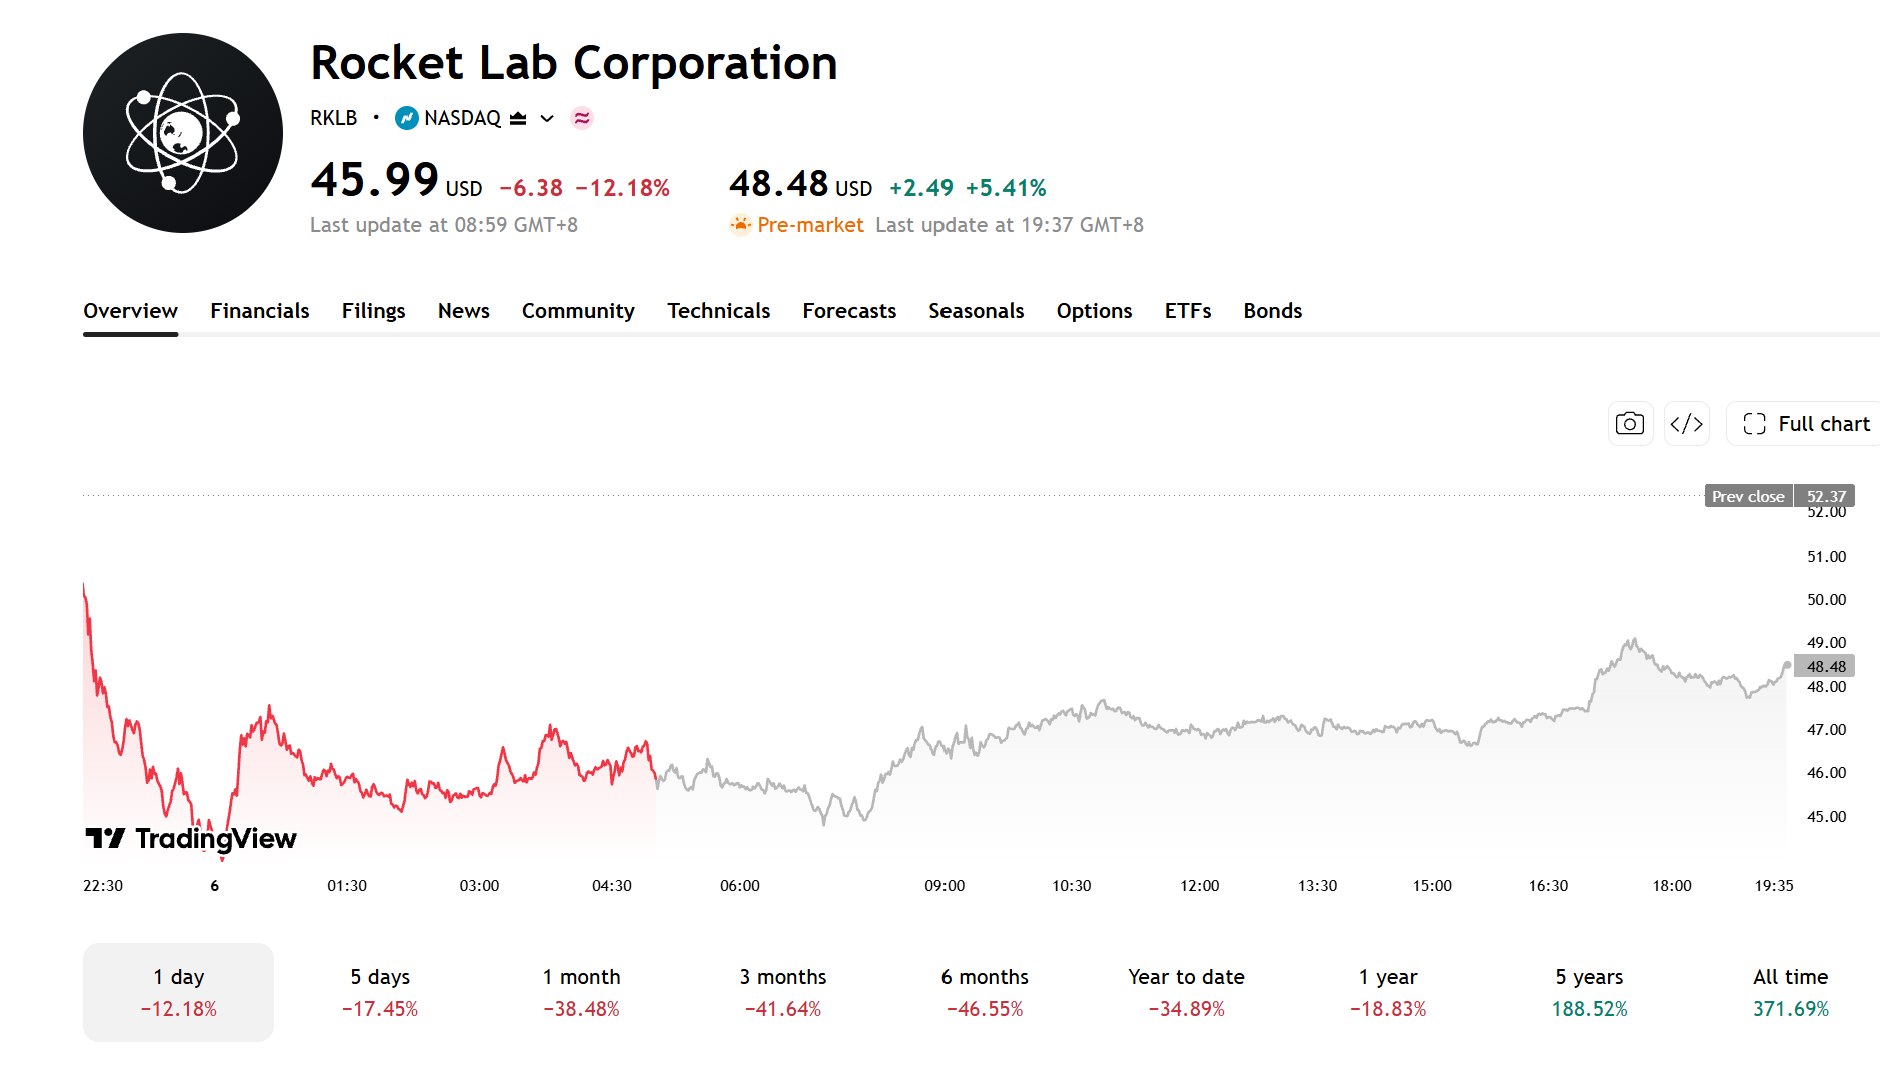
El 4 de noviembre, las acciones de Rocket Lab cerraron la sesión en 45,99 dólares, lo que supone una caída de casi el 70% frente al máximo relativo de 151 dólares alcanzado el 27 de mayo, cediendo la mayor parte de sus ganancias previas.
[Fuente: TradingView]
Expectativas del mercado en gran medida en línea con las previsiones de la empresa
According to MarketBeat data, analysts expect Rocket Lab's third-quarter revenue to reach approximately $257 million, representing a year-over-year increase of about 66%, with a loss per share of around $0.07. The company provided revenue guidance of $250 million to $265 million, with a midpoint of $257.5 million, broadly in line with market expectations.
In terms of profitability, the company expects its third-quarter GAAP gross margin to range between 29% and 31%, down from 36.1% in the second quarter, while projecting an adjusted EBITDA loss of $17 million to $23 million. Therefore, beyond whether revenue meets expectations, gross margin trends and progress in narrowing losses are also critical metrics to watch in this earnings report.
Looking back at the second quarter, Rocket Lab posted revenue of $234 million, up 62% year over year, and ended the period with a backlog of $2.36 billion, up 137% year over year. Of this backlog, approximately 45% is expected to be recognized as revenue over the next 12 months, though the actual pace remains contingent on project deliveries and launch schedules.
By business segment, product revenue was approximately $181 million, up about 96% year over year, primarily driven by satellite manufacturing and spacecraft components, while service revenue was approximately $52.7 million, up about 2% year over year, comprising rocket launches and related space services.
In addition, the company secured a satellite program contract from the U.S. Space Force worth up to approximately $397 million, as well as satellite manufacturing contracts exceeding $160 million, further expanding the backlog of its government business.
Aspectos destacados de los resultados del 3T: avances en el vuelo inaugural de Neutron y entregas de contratos gubernamentales
El avance en el desarrollo de Neutron y las entregas vinculadas a contratos gubernamentales son puntos clave de atención en este informe de resultados.
Neutron es un proyecto crítico para el crecimiento a medio y largo plazo de Rocket Lab. En comparación con el actual cohete ligero Electron, Neutron es un vehículo de lanzamiento reutilizable de carga media diseñado principalmente para el lanzamiento de grandes satélites, constelaciones de satélites comerciales y misiones gubernamentales y de defensa de Estados Unidos. Una vez que esté operativo con éxito, la compañía tendrá la oportunidad de captar pedidos de lanzamiento de mayor envergadura y ampliar su cuota de mercado en el sector espacial comercial.
La compañía se ha asegurado varios contratos vinculados a Neutron. En el segundo trimestre, Rocket Lab obtuvo un contrato valorado en hasta aproximadamente 397 millones de dólares de la Fuerza Espacial de Estados Unidos para el proyecto de satélites Flatellite, destinado a fabricar varios satélites cuyos lanzamientos están previstos a bordo de Neutron.
Sin embargo, el calendario del proyecto se ajustó recientemente. Rocket Lab anunció el 14 de octubre que el lanzamiento inaugural de Neutron se pospuso desde el objetivo inicial de 2026 hasta 2027. La compañía señaló que continúa avanzando en la fabricación y prueba de componentes clave, al tiempo que optimiza los procesos de producción para garantizar que el cohete cumpla con los requisitos del vuelo inaugural.
Aunque este retraso tiene un impacto relativamente limitado en los ingresos a corto plazo, podría posponer misiones de lanzamiento asociadas y el posterior cumplimiento de pedidos, además de lastrar las expectativas del mercado respecto al crecimiento de la compañía a medio y largo plazo. Por lo tanto, en esta conferencia de resultados, los inversores seguirán de cerca la fabricación del cuerpo de la primera etapa, las pruebas del motor Archimedes, la verificación del sistema de la segunda etapa y el calendario actualizado del vuelo inaugural.
En cuanto a los pedidos gubernamentales, Rocket Lab se aseguró recientemente dos contratos con la Fuerza Espacial de Estados Unidos.
Uno de los contratos tiene un valor total potencial de 266 millones de dólares y contempla 12 lanzamientos suborbitales y hasta 6 lanzamientos adicionales, con un primer lanzamiento previsto no antes de finales de 2026.
El otro contrato cuenta con un valor total potencial de 397 millones de dólares e incluye el diseño, la fabricación, el lanzamiento y la operación de varios satélites Flatellite en el marco del programa SB-AMTI, cuyos lanzamientos están previstos a bordo de Neutron.
De cara al futuro, entre los aspectos clave a supervisar figuran el calendario de lanzamientos suborbitales, el avance en la fabricación de satélites y la ejecución de las opciones contractuales. En particular, los lanzamientos de satélites en virtud del contrato de 397 millones de dólares dependen del desarrollo de Neutron y del progreso de su vuelo inaugural. Ambos importes contractuales incluyen opciones, por lo que los ingresos reales dependerán en última instancia de la ejecución de los contratos y del ejercicio de dichas opciones.
El precio objetivo más alto de Wall Street alcanza los $132
[Fuente: TipRanks]
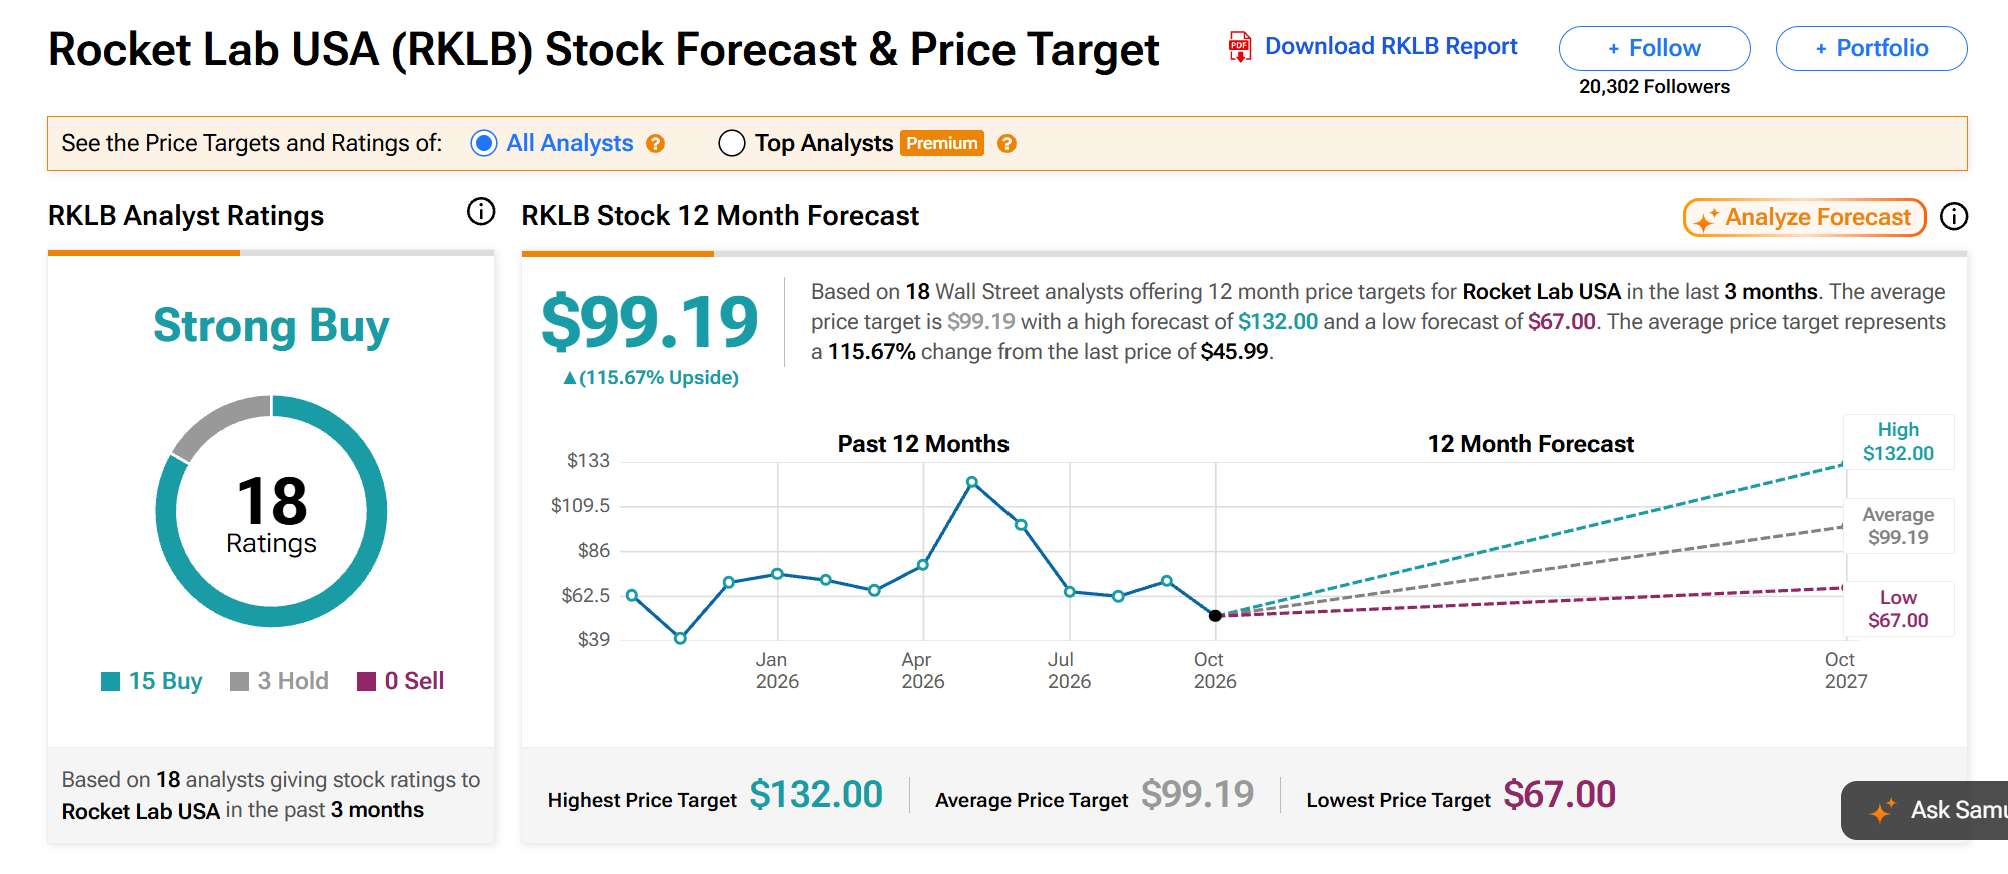
A fecha de 6 de noviembre, según TipRanks, 18 analistas han calificado a Rocket Lab en los últimos tres meses, con un precio objetivo medio de 99,19 dólares, lo que implica un potencial alcista del 115,67% respecto a la cotización actual; el objetivo más alto es de 132 dólares y el más bajo, de 67 dólares.
Entre ellos, Stifel mantuvo el 15 de octubre su recomendación de "compra" y un precio objetivo de 132 dólares, mientras que Goldman Sachs (GS) mantuvo su recomendación de "mantener" y rebajó su precio objetivo de 75 a 67 dólares.
La amplia divergencia en los precios objetivo de los analistas refleja las dispares expectativas del mercado respecto al avance en el desarrollo de Neutron, las entregas de contratos gubernamentales y la rentabilidad futura de la empresa.
Si los ingresos y los márgenes de este trimestre cumplen con las previsiones, los programas gubernamentales avanzan según lo planeado y la dirección ofrece un calendario más claro para las pruebas de Neutron, las acciones de RKLB podrían encontrar soporte. Sin embargo, si los márgenes brutos quedan por debajo de las expectativas, se retrasan las entregas de los proyectos o se pospone de nuevo el vuelo inaugural, las previsiones de beneficios para 2027 aún podrían verse bajo presión, incluso con un rápido crecimiento de los ingresos.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.