


Pronóstico del precio de las acciones de Broadcom: la adquisición de Lumentum por parte de Marvell podría amenazar su liderazgo en comunicaciones ópticas para IA



Podcast IA


Marvell Technology planea adquirir Lumentum por unos 115.000 millones de dólares, integrando tecnología láser y de comunicaciones ópticas para IA. Esta operación amenaza el dominio de Broadcom al ofrecer a los clientes una alternativa competitiva en interconexión óptica y reducir su dependencia de soluciones integradas. Aunque la transacción se prevé para el primer semestre de 2028, sujeta a aprobaciones regulatorias, podría presionar los márgenes y el poder de fijación de precios de Broadcom. Técnicamente, Broadcom mantiene una tendencia bajista con resistencia clave entre 332,91 y 333,84 dólares, y riesgo de caídas hacia los 289,96 dólares si perfora el soporte de 320 dólares.

TradingKey - Marvell Technology (MRVL) planea adquirir Lumentum (LITE), lo que representaba un valor de empresa de aproximadamente 115.000 millones de dólares al anunciarse la transacción. Esta adquisición complementará la tecnología láser y las capacidades de fabricación de Marvell, y también podría dejar a Broadcom (AVGO) frente a un competidor con una cartera de productos más completa en comunicaciones ópticas para IA.
TrendForce señaló que, según los ingresos estimados del mercado de semiconductores de comunicaciones por cable para 2026, Marvell y Lumentum ocupan el cuarto y el octavo puesto, respectivamente, y su cuota conjunta se aproximará al 7%, situándose solo por detrás de Nvidia (NVDA) y Broadcom.
Para Broadcom, el impacto potencial se deriva principalmente de dos vías: los desafíos a su ventaja en productos integrados y la presión sobre la cuota de pedidos y el poder de negociación a medida que aumentan las opciones de aprovisionamiento de los clientes.
Marvell refuerza sus capacidades láser para desafiar las soluciones integradas de interconexión óptica de Broadcom
La ventaja competitiva de Broadcom en las comunicaciones ópticas para IA radica en su dominio tanto de los chips como de los componentes ópticos. Su cartera abarca chips de conmutación Tomahawk, procesadores de señal digital (DSP) y fuentes de luz láser, lo que le permite ofrecer productos interoperables adaptados a las arquitecturas de red de los clientes.
Las fortalezas previas de Marvell se concentraban en gran medida en los chips electrónicos. Con la incorporación de Lumentum, la empresa suma láseres de fosfuro de indio, módulos ópticos y tecnología de conmutación óptica, lo que le permite codiseñar y validar de forma conjunta chips, motores ópticos y fuentes de luz láser, reduciendo la carga que supone para los clientes coordinarse con distintos proveedores.
Esta integración resulta especialmente crítica en la era de la óptica coempaquetada (CPO) y la óptica de empaquetado cercano (NPO). Estas arquitecturas acercan los componentes ópticos a los chips de computación o de conmutación para mitigar los cuellos de botella en el consumo de energía y el ancho de banda en transmisiones de alta velocidad, al tiempo que elevan la importancia de codiseñar los diferentes componentes.
Counterpoint considera que los láseres constituyen el núcleo de esta operación. Aunque las arquitecturas de interconexión óptica estén evolucionando y algunas soluciones reduzcan la dependencia de los DSP independientes, las fuentes de luz siguen siendo indispensables. Por lo tanto, la adquisición de Lumentum no solo complementa la cartera de productos de Marvell, sino que también le ayuda a garantizar el suministro de láseres críticos.
Para Broadcom, esto significa que los clientes dispondrán de un proveedor alternativo más competitivo a la hora de elegir soluciones completas de interconexión óptica. Por su parte, Marvell tendrá la oportunidad de pasar de vender chips individuales a captar una mayor cuota de ingresos por producto a lo largo de todo el enlace óptico.
Los pedidos y las primas de productos de Broadcom podrían enfrentar presión a medida que aumentan las opciones de adquisición de comunicación óptica para IA
TrendForce considera que la empresa combinada podría ayudar a Nvidia y a los proveedores de servicios en la nube a mantener la flexibilidad en sus compras y a reducir su dependencia de Broadcom. Si Marvell logra ofrecer soluciones con un rendimiento, coste y capacidad de entrega comparables, los clientes dispondrán de mayor margen para asignar pedidos y comparar cotizaciones en nuevos proyectos. En consecuencia, los futuros ingresos incrementales de Broadcom podrían situarse por debajo de las expectativas previas; además, si es necesario realizar concesiones de precios para retener los pedidos, los márgenes de beneficio de sus productos también podrían verse afectados.
Sin embargo, Broadcom ya cuenta con una sólida trayectoria de comercialización. Ya en octubre de 2025, la compañía anunció que habían comenzado los envíos de su chip de conmutación CPO de tercera generación, Tomahawk 6-Davisson. Para que Marvell logre captar a estos clientes, aún necesita ganar terreno en la validación de productos y en la capacidad de entrega a escala.
La integración vertical también podría generar ciertas oportunidades de pedidos para Broadcom. La unidad Cloud Light de Lumentum gestiona un negocio de módulos ópticos y compite con algunos clientes que adquieren los DSP de Marvell. Counterpoint prevé que estos clientes podrían reforzar sus estrategias de múltiples proveedores y transferir una parte de sus pedidos de DSP a suministradores como Broadcom.
Se prevé que la operación concluya en el primer semestre de 2028, sujeta a la aprobación de los accionistas y de los organismos reguladores. TrendForce prevé que el escrutinio de las autoridades regulatorias chinas se centrará en las restricciones al suministro de láseres, la venta combinada de productos y si se otorga prioridad al abastecimiento de su propio negocio interno de módulos.
Por lo tanto, el desafío más directo que esta adquisición plantea a Broadcom es debilitar la exclusividad de su completa cartera de productos. Si Marvell consigue más proyectos de interconexión óptica de próxima generación, el crecimiento de los pedidos y el poder de fijación de precios de Broadcom se enfrentarán a una prueba sustancial, lo que también podría llevar al mercado a reevaluar las expectativas de crecimiento y la prima de valoración de su negocio de IA.
Análisis técnico de Broadcom
Desde una perspectiva técnica, Broadcom se encuentra actualmente consolidando en niveles bajos dentro de una tendencia bajista, con el precio de sus acciones aún por debajo del nivel de retroceso de Fibonacci de 0,786 (333,84 dólares). Aunque recientemente se ha producido un rebote, este no ha alterado la estructura de máximos decrecientes, y el soporte comprador cerca de los 320 dólares continúa poniéndose a prueba de forma reiterada.
El pivote clave actual es la zona de 332,91–333,84 dólares, formada por la media móvil exponencial de 10 días y el citado nivel de retroceso. La incapacidad del precio para mantenerse de forma sostenida por encima de este nivel indica que la recuperación a corto plazo sigue limitada, sin señales claras aún de que haya tocado suelo y esté cobrando fuerza.
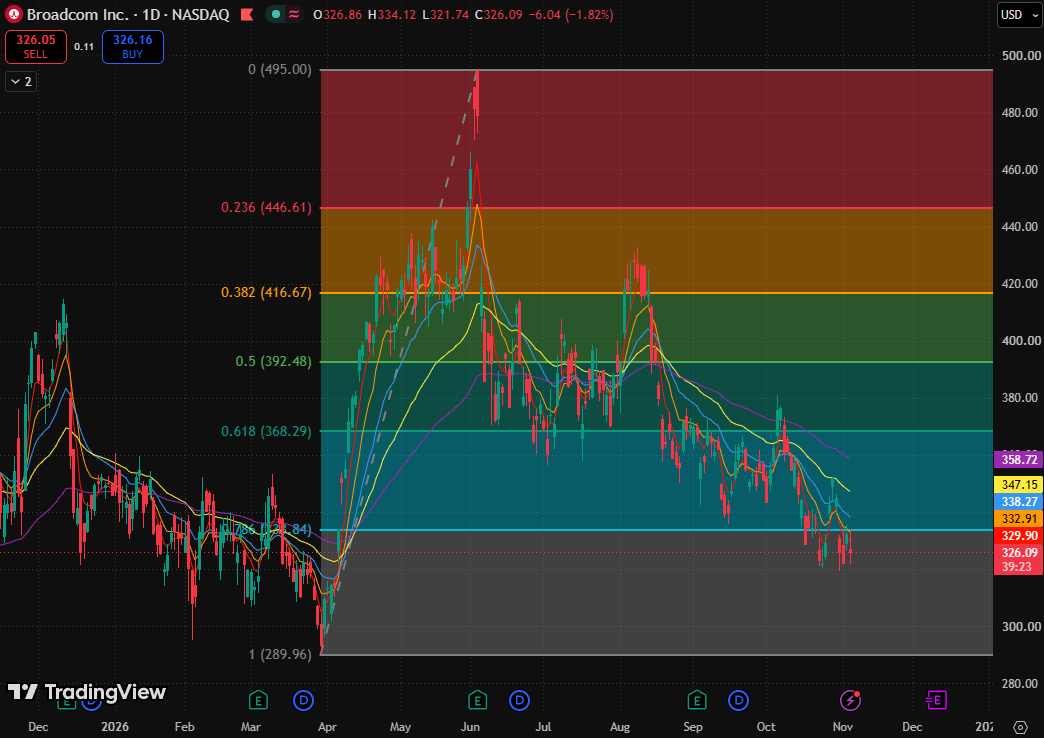
Gráfico de las acciones de Broadcom, Fuente: TradingView
En cuanto a las medias móviles, las de corto plazo han convergido durante el reciente rebote, pero su alineación relativa aún no se ha fortalecido. La media móvil exponencial de 80 días (347,15 dólares) y la media móvil exponencial de 160 días (358,72 dólares) también continúan ejerciendo presión bajista. Las cinco medias móviles ascienden en secuencia desde los plazos más cortos a los más largos, manteniendo una alineación bajista completa, mientras que las trayectorias tanto a corto como a medio plazo siguen mostrando debilidad.
En lo que respecta al margen de rebote, solo si la cotización se afianza con solidez en el rango de 332,91–333,84 dólares y posteriormente encuentra apoyo en un retroceso se cumplirán las condiciones para una recuperación sostenida; en ese caso, el valor podría recuperarse aún más hacia la zona de 338,27–347,15 dólares, formada por la media móvil exponencial de 20 días y la media móvil exponencial de 80 días.
Si la acción rompe con determinación la zona de mínimos recientes cerca de los 320 dólares y no logra recuperarla en un rebote, la actual consolidación derivará en una ruptura bajista, con potencial de caer hacia el mínimo de finales de marzo (289,96 dólares).
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.