


Apple-Aktie erreicht neues Rekordhoch: Die Logik hinter der KI-Safe-Haven-Prämie bei einem KGV von 37x



KI-Podcasts


Am 12. November US-Ostküstenzeit markierte die Apple-Aktie ein Rekordhoch, da geringere KI-Investitionsausgaben und ein stabiler Cashflow das Unternehmen als defensiven Tech-Wert attraktiv machen. Bernstein bewertet Apple zunehmend wie ein hochwertiges Konsumgüterunternehmen. Geringe Capex und massive Aktienrückkäufe stützen den Gewinn je Aktie. Trotz eines historischen Forward-KGV von 37x zahlt der Markt diesen Aufschlag wegen hoher Ertragssichtbarkeit, starker Kundenloyalität und stabiler Service-Einnahmen. Risiken liegen in der Notwendigkeit, zukünftig bei Upgrade-Nachfrage und Rückkäufen zu liefern, um die hohe Bewertung zu rechtfertigen.
TradingKey – Am 12. November US-Ostküstenzeit stieg die Aktie von Apple (AAPL) auf 359,3 US-Dollar und markierte ein weiteres Rekordhoch. Inmitten eines Ausverkaufs bei KI-Werten haben geringere Investitionsausgaben, ein stabiler Cashflow und kontinuierliche Aktienrückkäufe Apple zu einer Option für Kapital gemacht, das defensive Tech-Allokationen sucht. Bernstein ist der Ansicht, dass der Markt Apple wie ein hochwertiges Konsumgüterunternehmen bewertet.
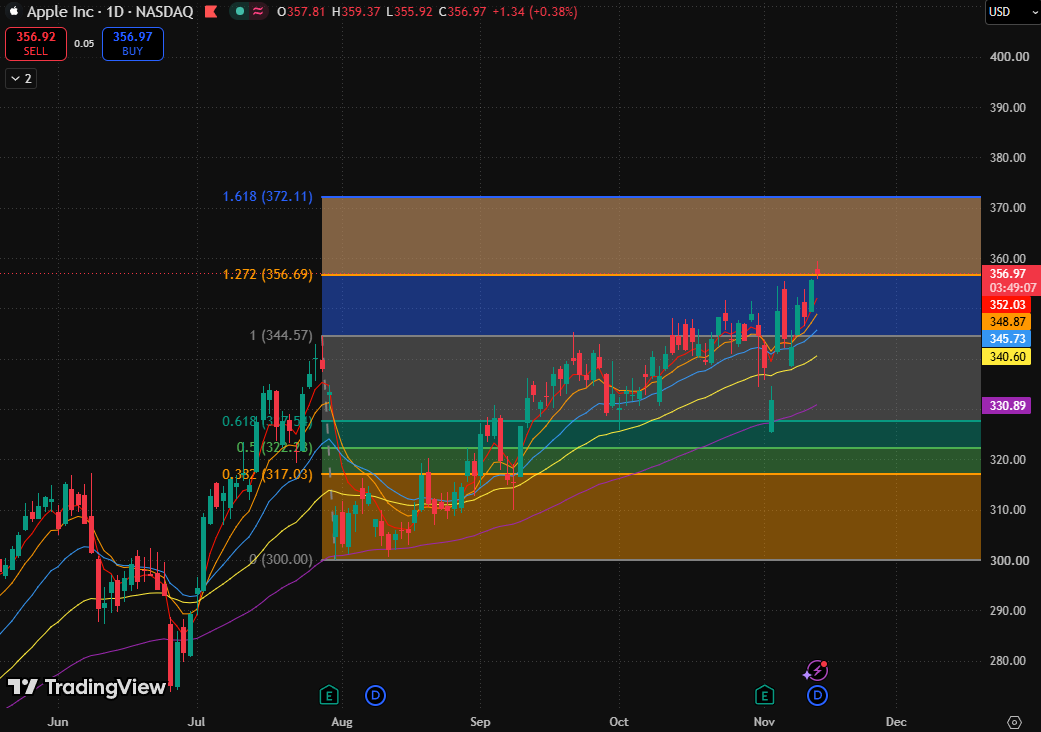
Kurschart der Apple-Aktie, Quelle: TradingView
Apples Cashflow-Vorteil im Fokus angesichts geringerer KI-Capex-Belastung
Bernstein wies darauf hin, dass die Investitionsausgaben von Apple rund 2 % des Umsatzes ausmachen. Durch eine Partnerschaft mit Google (GOOGL) und die Ausführung bestimmter KI-Modelle direkt auf den Endgeräten hat das Unternehmen seine Abhängigkeit von teuren KI-Servern verringert.
Dadurch ist Apple dem Cashflow-Druck durch den massiven Bau von Rechenzentren weniger stark ausgesetzt. Wenn Investoren beginnen, sich über Renditen von KI-Investitionen, Finanzierungskosten und die Nachhaltigkeit der Ausrüstungsbeschaffung Sorgen zu machen, beruht die Attraktivität von Apple auf einer anderen Logik: an KI-Anwendungen teilzuhaben und zugleich mehr Kapital für Ausschüttungen an die Aktionäre einzubehalten.
Im Geschäftsjahr 2026 führte Apple über Aktienrückkäufe und Dividenden rund 102 Milliarden US-Dollar an die Aktionäre zurück. Bernstein geht davon aus, dass das Unternehmen in den Geschäftsjahren 2027 bzw. 2028 weiterhin über die Kapazität verfügen wird, eigene Aktien im Umfang von rund 3,0 % bzw. 3,3 % seiner Marktkapitalisierung zurückzukaufen. Anhaltende Rückkäufe verringern die Aktienanzahl, was den Gewinn je Aktie stützt und zugleich das Vertrauen der Anleger in die Ertragsstabilität stärkt.
Apples KGV erreicht Rekordwert von 37x: Warum ist der Markt bereit, einen Aufschlag zu zahlen?
Apple wird derzeit mit etwa dem 37-Fachen des für das Kalenderjahr 2027 erwarteten Gewinns je Aktie gehandelt, während das relative Forward-KGV das Doppelte des S&P 500 erreicht, womit beide Kennzahlen auf historischen Höchstständen liegen.
Dieser Bewertungsaufschlag rührt nicht von einem branchenführenden Wachstum her. Bernstein merkte an, dass Apples Wachstum unter den Megacap-Tech-Konzernen zwar nicht herausrage, die Umsatzströme jedoch berechenbarer seien: Rund 1,4 Milliarden aktive iPhone-Nutzer sorgen für eine kontinuierliche Upgrade-Nachfrage, und das Services-Geschäft steuert etwa 40 % zum Bruttogewinn bei, was die Ertragsstabilität weiter stärkt.
Auch die Kundenbindung und Preissetzungsmacht stützen diese Einschätzung. Unter Berufung auf Umfragen stellte Bernstein fest, dass die Markentreue beim iPhone bei rund 90 % liegt und die Preissensibilität geringer ist als bei anderen gängigen Smartphones. Dies bedeutet, dass das Unternehmen besser aufgestellt ist, um seinen Kundenstamm und seine Produktmargen zu verteidigen.
Das Analysehaus vertritt daher die Auffassung, dass Apple eher mit Qualitätsunternehmen aus dem Konsumsektor wie Costco (COST) und Walmart (WMT) verglichen werden sollte. Da die beiden mit einem Forward-KGV von etwa 46 beziehungsweise 39 gehandelt werden, sticht Apples Bewertung mit dem 37-Fachen in dieser Gruppe nicht heraus.
Dass die Aktie ein neues Hoch erreicht hat, spiegelt die Bereitschaft des Marktes wider, für Cashflow- und Ertragssichtbarkeit einen Bewertungsaufschlag zu zahlen. Allerdings bedeuten rekordhohe Bewertungen auch, dass Apple künftig bei der Upgrade-Nachfrage, dem Wachstum im Services-Geschäft und den Aktienrückkäufen weiterhin liefern muss, damit das Gewinnwachstum je Aktie mit dem Aktienkurs Schritt hält, anstatt sich darauf zu verlassen, dass Zuflüsse in sichere Häfen die Bewertungsmultiplikatoren kontinuierlich nach oben treiben.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.