


Apple führt die Mag 7 mit einem Plus von über 26 % in diesem Jahr an; Aktie könnte nach Durchbrechen des Widerstands bei 355 $ die 400 $ testen



KI-Podcasts


Apple führt die Mag7 mit einem starken Plus seit Jahresbeginn an, gestützt durch Rekordumsätze im vierten Quartal bei iPhone und Services. Dennoch belasten steigende Speicherpreise und höhere Cloud-Kosten für Siri AI die Margenprognose für das Dezember-Quartal. Technisch stößt die Aktie im Bereich von 355 US-Dollar auf Widerstand, während der langfristige Aufwärtstrend einen nachhaltigen Ausbruch erfordert. Die weitere Kursentwicklung hängt maßgeblich von der erfolgreichen Monetarisierung neuer KI-Funktionen, der effektiven Kostenkontrolle und der Bestätigung wichtiger charttechnischer Marken ab.

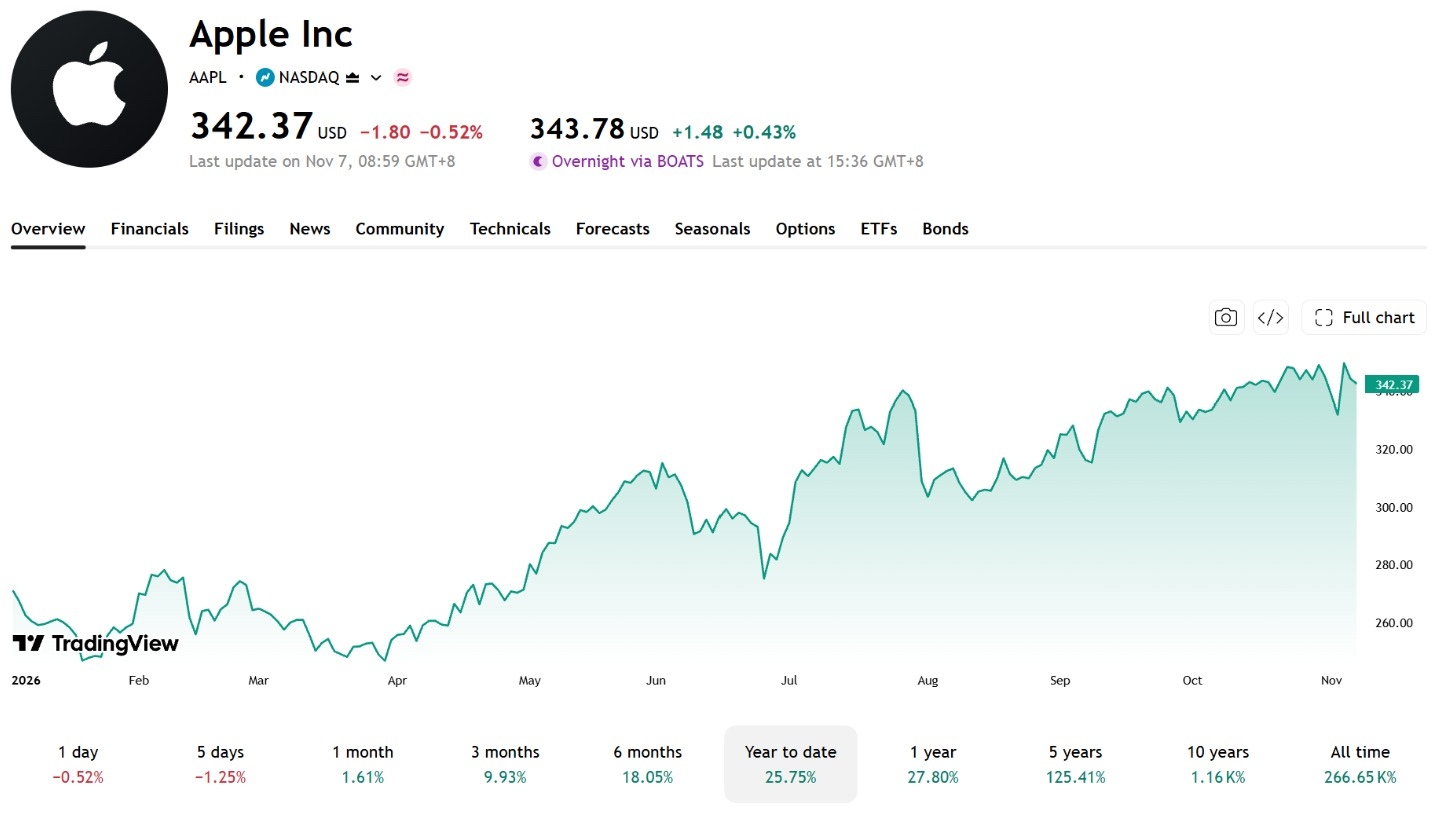
TradingKey – Zum Handelsschluss am 6. November US-Ostküstenzeit notierte Apple (AAPL) bei 342,37 US-Dollar, lag seit Jahresbeginn rund 26,3 % im Plus und führte damit die Mag7 an. Am 5. November markierten die Apple-Aktien im Tagesverlauf 355,38 US-Dollar, bevor sie wieder nachgaben, womit der Bereich von 355 bis 356 US-Dollar zu einer kurzfristigen Widerstandszone wurde.
Im gleichen Zeitraum legte Amazon (AMZN) seit Jahresbeginn um rund 12 % zu, Microsoft (MSFT) stieg um rund 10 % und Nvidia (NVDA) notierte nahezu unverändert; Meta (META) und Alphabet (GOOGL) gaben um rund 7 % bzw. 9 % nach, während Tesla (TSLA) rund 20 % einbüßte. Apple schnitt deutlich besser ab als die anderen sechs Mega-Cap-Tech-Unternehmen und war damit seit Jahresbeginn der stärkste Wert unter den Mag7.
[Quelle: TradingView]
Fundamentalseitig erreichte der Umsatz von Apple im vierten Quartal des Geschäftsjahres 2026 114,477 Milliarden US-Dollar, ein Plus von 12 % im Vorjahresvergleich; das verwässerte Ergebnis je Aktie lag bei 2,10 US-Dollar, was einem Zuwachs von 14 % gegenüber dem Vorjahr entspricht.
Auf Segmentebene erreichte der iPhone-Umsatz 57,583 Milliarden US-Dollar und stellte damit einen neuen Rekord für den Vergleichszeitraum auf, während der Service-Umsatz mit 31,573 Milliarden US-Dollar ein Allzeithoch verzeichnete und das Wachstum des Unternehmens solide stützte.
Allerdings könnten steigende Kosten die Margen im kommenden Quartal unter Druck setzen. Apple erwartet für das Dezember-Quartal eine Bruttomarge von 45 % bis 46 %, was unter den im vierten Geschäftsquartal erzielten 47,9 % liegt.
Das Management erklärte, dass steigende Speicherpreise der Hauptgrund für den Rückgang der Bruttomarge seien, während sich auch Cloud-Service-Kosten im Zusammenhang mit Siri AI sowie Umsatzabgrenzungen auswirken werden. Zudem profitierte die Bruttomarge im vierten Quartal von einer Zollrückerstattung in Höhe von rund 1 Prozentpunkt.
Die Verkaufszahlen im Weihnachtsgeschäft, die Beschaffungskosten für Speicher sowie die Ausgaben im Zusammenhang mit Siri AI werden wesentliche Faktoren sein, die Apples Rentabilität und die Markterwartungen für das nächste Quartal beeinflussen.
Siri soll Upgrade beschleunigen, da KI-Funktionen das Wachstumspotenzial der Services erweitern
Laut einem Bericht des Bloomberg-Reporters Mark Gurman vom 8. November drängt Apple-CEO John Ternus Softwarechef Craig Federighi dazu, die Entwicklung von KI-Produkten zu beschleunigen.
Gurman geht davon aus, dass Siri bereits 2027 stärkere Agentenfähigkeiten erhalten könnte und damit von der bloßen Reaktion auf Einzelbefehle zur kontinuierlichen Ausführung von Aufgaben übergeht, wenngleich der genaue Zeitplan für die Markteinführung offiziell noch nicht bestätigt wurde.
Sollte das Upgrade die Nutzungsfrequenz erhöhen und die Akzeptanz kostenpflichtiger Funktionen vorantreiben, könnte dies Apples Services-Umsatz steigern. Allerdings könnten zusätzliche Cloud-Computing-Kosten auch die Gewinnmargen belasten, und ob der Aktienkurs nachhaltig gestützt wird, hängt weiterhin von der Umsetzung der Funktionen, der Konversion zu Bezahlangeboten und der Kostenkontrolle ab.
AAPL Technische Analyse: Bereit für Test von $400 nach Ausbruch über bisheriges Hoch von $355
[Quelle: TradingView]
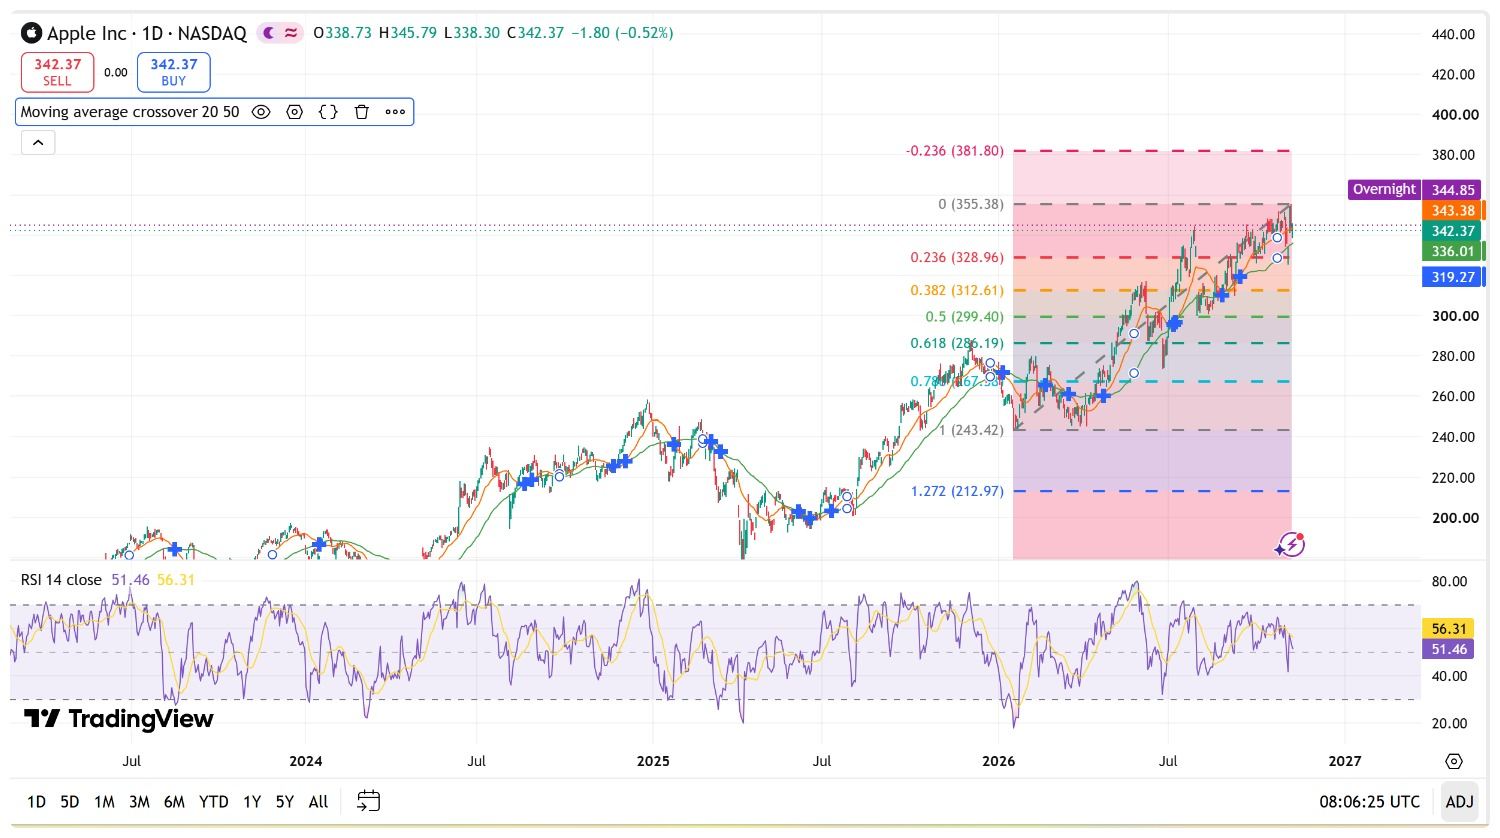
Zum 6. November notierte Apple unter seinem 20-Tage-Durchschnitt von rund 343,38 US-Dollar, blieb jedoch über seinem 50-Tage-Durchschnitt von 336,01 US-Dollar. Der 14-Tage-RSI lag mit rund 51,46 im neutralen Bereich, was darauf hindeutet, dass das kurzfristige Aufwärtsmomentum noch keine deutliche Erholung gezeigt hat.
Das Handelsvolumen deutet auf eine anhaltende Divergenz nahe den bisherigen Höchstständen hin. Am 4. November legte die Aktie bei einem Volumen von rund 89,64 Millionen Aktien um 5,31 % zu; am nächsten Tag erreichte sie 355,38 US-Dollar, bevor sie bei einem Volumen von etwa 75,68 Millionen Aktien mit einem Minus von 1,53 % schloss. Der Rücksetzer von den Tageshöchstständen signalisiert, dass ein bestätigter Ausbruch nahe 355 US-Dollar noch aussteht.
Ausgehend von der Bewegung vom Tief am 20. Januar bei 243,42 US-Dollar bis zum Hoch am 5. November bei 355,38 US-Dollar liegen die Fibonacci-Retracement-Niveaus von 0,236, 0,382 und 0,500 bei rund 328,96 US-Dollar, 312,61 US-Dollar beziehungsweise 299,40 US-Dollar.
Auf der Oberseite muss die Aktie zunächst den Bereich von 343 bis 345 US-Dollar zurückerobern, bevor sie 355 bis 356 US-Dollar testen kann. Sollte sie unter hohem Volumen über dem bisherigen Hoch schließen und die Ausbruchszone in den darauffolgenden Handelssitzungen verteidigen, könnte das 1,272-Erweiterungsniveau bei 385,83 US-Dollar ins Blickfeld rücken; nach einem Ausbruch würde sich die Aufmerksamkeit auf die psychologische Marke von 400 US-Dollar verlagern.
Auf der Unterseite dient der Bereich von 336 bis 338 US-Dollar als unmittelbare Unterstützungszone, die den 50-Tage-Durchschnitt und die jüngsten Tiefststände umfasst. Wird diese unterschritten, liegt die nächste Unterstützung bei 328 bis 330 US-Dollar; ein weiterer Durchbruch nach unten würde den Fokus auf 312 bis 313 US-Dollar lenken. Sollte die Aktie wiederholt bei 355 US-Dollar auf Widerstand stoßen und zugleich unter die Unterstützung nahe 329 US-Dollar fallen, könnte der Korrekturdruck zunehmen.
Apples Vorstoß in Richtung 400 US-Dollar setzt einen bestätigten Ausbruch über die bisherigen Höchststände voraus. Mittelfristig müssen Anleger beobachten, ob das Umsatzwachstum die steigenden Kosten ausgleichen kann, um zu verhindern, dass der Druck auf die Bruttomarge die Gewinnerwartungen weiter belastet.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.