


CoreWeave Q3-Ergebnisvorschau: Umsatzwachstum von 159 % erwartet, Verschuldung und Finanzierungskosten im Fokus, höchstes Kursziel der Wall Street bei 278 $



KI-Podcasts


CoreWeave legt am 10. November nach US-Börsenschluss die Ergebnisse für das dritte Quartal 2026 vor. Analysten erwarten einen Umsatz von rund 3,54 Milliarden US-Dollar, was einem starken Jahresvergleichswachstum von 159,2 % entspricht, bei einem geschätzten Verlust von 1,17 US-Dollar je Aktie. Im Fokus stehen neben dem massiven Auftragsbestand vor allem stark steigende Investitionsausgaben, hohe Zinsaufwendungen und der erhebliche Finanzierungsbedarf für den Ausbau der Rechenzentren. Während Goldman Sachs langfristiges Potenzial sieht, mahnt HSBC angesichts hoher Schulden zur Vorsicht. Steigende Finanzierungskosten und Verzögerungen bei der Kapazitätsbereitstellung stellen zentrale Risikofaktoren für Cashflow und Profitabilität dar.

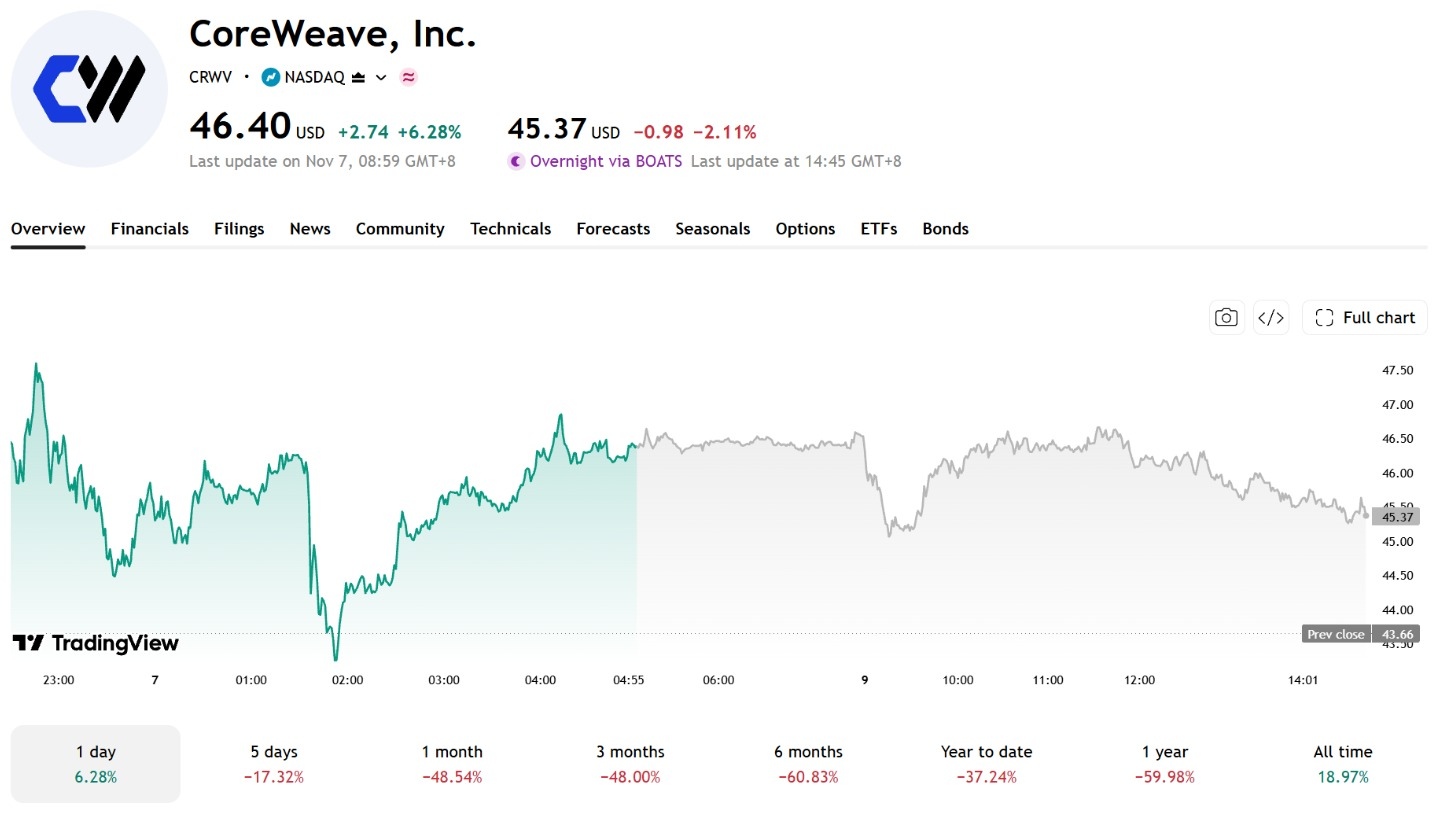
TradingKey - CoreWeave (CRWV) wird seine Finanzergebnisse für das dritte Quartal 2026 am 10. November nach US-Börsenschluss (Eastern Time) vorlegen und am selben Tag um 17:00 Uhr eine Telefonkonferenz abhalten. Zum Handelsschluss am 6. November notierte die Aktie des Unternehmens bei 46,40 US-Dollar.
[Quelle: TradingView]
CoreWeave ist ein auf künstliche Intelligenz und Hochleistungsrechnen spezialisierter Cloud-Dienstleister, der vor allem Rechenzentren errichtet und betreibt, um KI-Unternehmen und großen Institutionen GPU-Rechenleistung, Cloud-Computing-Infrastruktur sowie zugehörige Softwaredienste bereitzustellen und so das Training und die Inferenz von KI-Modellen zu unterstützen.
Der Markt erwartet, dass der Umsatz von CoreWeave im dritten Quartal weiterhin rasant wachsen wird; da sich der Bau von Rechenzentren und die Bereitstellung von Rechenkapazitäten jedoch beschleunigen, steigen auch die Investitionsausgaben, die Zinsaufwendungen und der weitere Finanzierungsbedarf stetig an.
Der Schlüssel zu diesem Quartalsbericht liegt darin, ob das Unternehmen seine enormen Kundenaufträge in tatsächliche Umsätze umwandeln kann, während es zugleich die aus der Expansion resultierenden Finanzierungskosten unter Kontrolle hält.
Markterwartungen nahe der Umsatzprognose des Unternehmens
Laut den von Zacks am 3. November veröffentlichten Daten erwarten Analysten für das dritte Quartal einen Umsatz von CoreWeave in Höhe von rund 3,54 Milliarden US-Dollar – ein Plus von 159,2 % im Jahresvergleich – sowie einen Verlust je Aktie von etwa 1,17 US-Dollar.
Zuvor hatte das Unternehmen für das dritte Quartal eine Umsatzprognose von 3,45 bis 3,6 Milliarden US-Dollar abgegeben, womit der Marktkonsens nahe der Mitte dieser Spanne lag. Daher gilt das Augenmerk bei diesem Quartalsbericht nicht nur der Frage, ob der Umsatz die Erwartungen erfüllt, sondern auch den Trends bei der Bereitstellung von Rechenkapazitäten, den Gewinnmargen und den Finanzierungskosten.
Im zweiten Quartal wuchs der Umsatz von CoreWeave im Jahresvergleich um 112,5 % auf 2,575 Milliarden US-Dollar, allerdings weitete sich der Nettoverlust auf 626 Millionen US-Dollar aus. Gleichzeitig kletterte der Nettozinsaufwand gegenüber dem Vorjahr um rund 140 % auf 640 Millionen US-Dollar, was den Druck durch die Finanzierungskosten infolge der rasanten Expansion widerspiegelt.
Auf operativer Ebene baute CoreWeave im zweiten Quartal die aktive Stromkapazität um fast 500 Megawatt aus und erreichte zum Quartalsende 1,5 Gigawatt, was die nachfolgende Bereitstellung von Rechenleistung und das weitere Umsatzwachstum stützt. Der annualisierte Umsatz aus den verwalteten KI-Inferenzdiensten hat inzwischen 100 Millionen US-Dollar übertroffen und dürfte bis zum Jahresende 250 Millionen US-Dollar erreichen, was die stetige Expansion des Unternehmens im Bereich der KI-Inferenz unterstreicht.
Auf der Auftragsseite belief sich der Auftragsbestand von CoreWeave per 30. Juni auf 104 Milliarden US-Dollar, was einem Zuwachs von 246 % gegenüber dem Vorjahr entspricht. Zu Beginn des dritten Quartals sicherte sich das Unternehmen zusätzliche Kundenzusagen von über 25 Milliarden US-Dollar. Während dieser gewaltige Auftragsbestand das künftige Umsatzwachstum stützt, bleibt der tatsächliche Umsatz vom Fortschritt beim Bau der Rechenzentren, der Bereitstellung von Rechenkapazitäten und dem Rollout der Dienste abhängig.
Capex und Zinsaufwand bleiben im Fokus der Unternehmensergebnisse
CoreWeave rechnet für das dritte Quartal mit Investitionsausgaben in Höhe von 11,5 bis 13,5 Milliarden US-Dollar, Zinsaufwendungen von 860 bis 940 Millionen US-Dollar und einem bereinigten operativen Ergebnis von 200 bis 260 Millionen US-Dollar. Zudem hob das Unternehmen seine Investitionsprognose für das Gesamtjahr 2026 auf 35 bis 39 Milliarden US-Dollar an.
Das Unternehmen rechnet für das dritte Quartal mit einem bereinigten operativen Ergebnis von 200 bis 260 Millionen US-Dollar, was unter dem für denselben Zeitraum prognostizierten Zinsaufwand von 860 bis 940 Millionen US-Dollar liegt. Obwohl die beiden Kennzahlen auf unterschiedlichen Rechnungslegungsgrundlagen beruhen, spiegelt diese Diskrepanz den Druck wider, den hohe Finanzierungskosten auf die Profitabilität des Unternehmens ausüben.
Auch die Schuldentilgung wird das Liquiditätsmanagement des Unternehmens auf die Probe stellen. Ende Juni beliefen sich die gesamten künftigen Tilgungsverpflichtungen von CoreWeave auf rund 35,55 Milliarden US-Dollar. Davon werden etwa 4,413 Milliarden US-Dollar in der zweiten Jahreshälfte 2026 fällig, während die verbleibenden rund 31,14 Milliarden US-Dollar im Jahr 2027 und darüber hinaus fällig sind.
Beim Cashflow erzielte das Unternehmen im ersten Halbjahr 2026 einen Netto-Mittelzufluss aus betrieblicher Tätigkeit von 3,663 Milliarden US-Dollar, einen Netto-Mittelabfluss aus Investitionstätigkeit von 14,874 Milliarden US-Dollar sowie einen Netto-Mittelzufluss aus Finanzierungstätigkeit von 13,985 Milliarden US-Dollar.
Davon beliefen sich die Barausgaben für den Erwerb von Sachanlagen, einschließlich aktivierter Software für die interne Nutzung, auf 14,117 Milliarden US-Dollar, was etwa dem 3,9-Fachen des Netto-Mittelzuflusses aus betrieblicher Tätigkeit im selben Zeitraum entspricht.
Dies verdeutlicht, dass der bestehende operative Cashflow des Unternehmens nicht ausreicht, um die umfangreichen Investitionsausgaben zu decken, sodass es auf Fremdkapital, Eigenkapitalfinanzierungen und andere Finanzierungsvereinbarungen angewiesen ist, um den Ausbau von Rechenzentren voranzutreiben. Da die Investitionsausgaben weiter steigen, werden Umfang und Kosten künftiger Finanzierungen den Cashflow und die Profitabilität des Unternehmens direkt beeinflussen.
Höchstes Kursziel an der Wall Street bei $278 gesehen
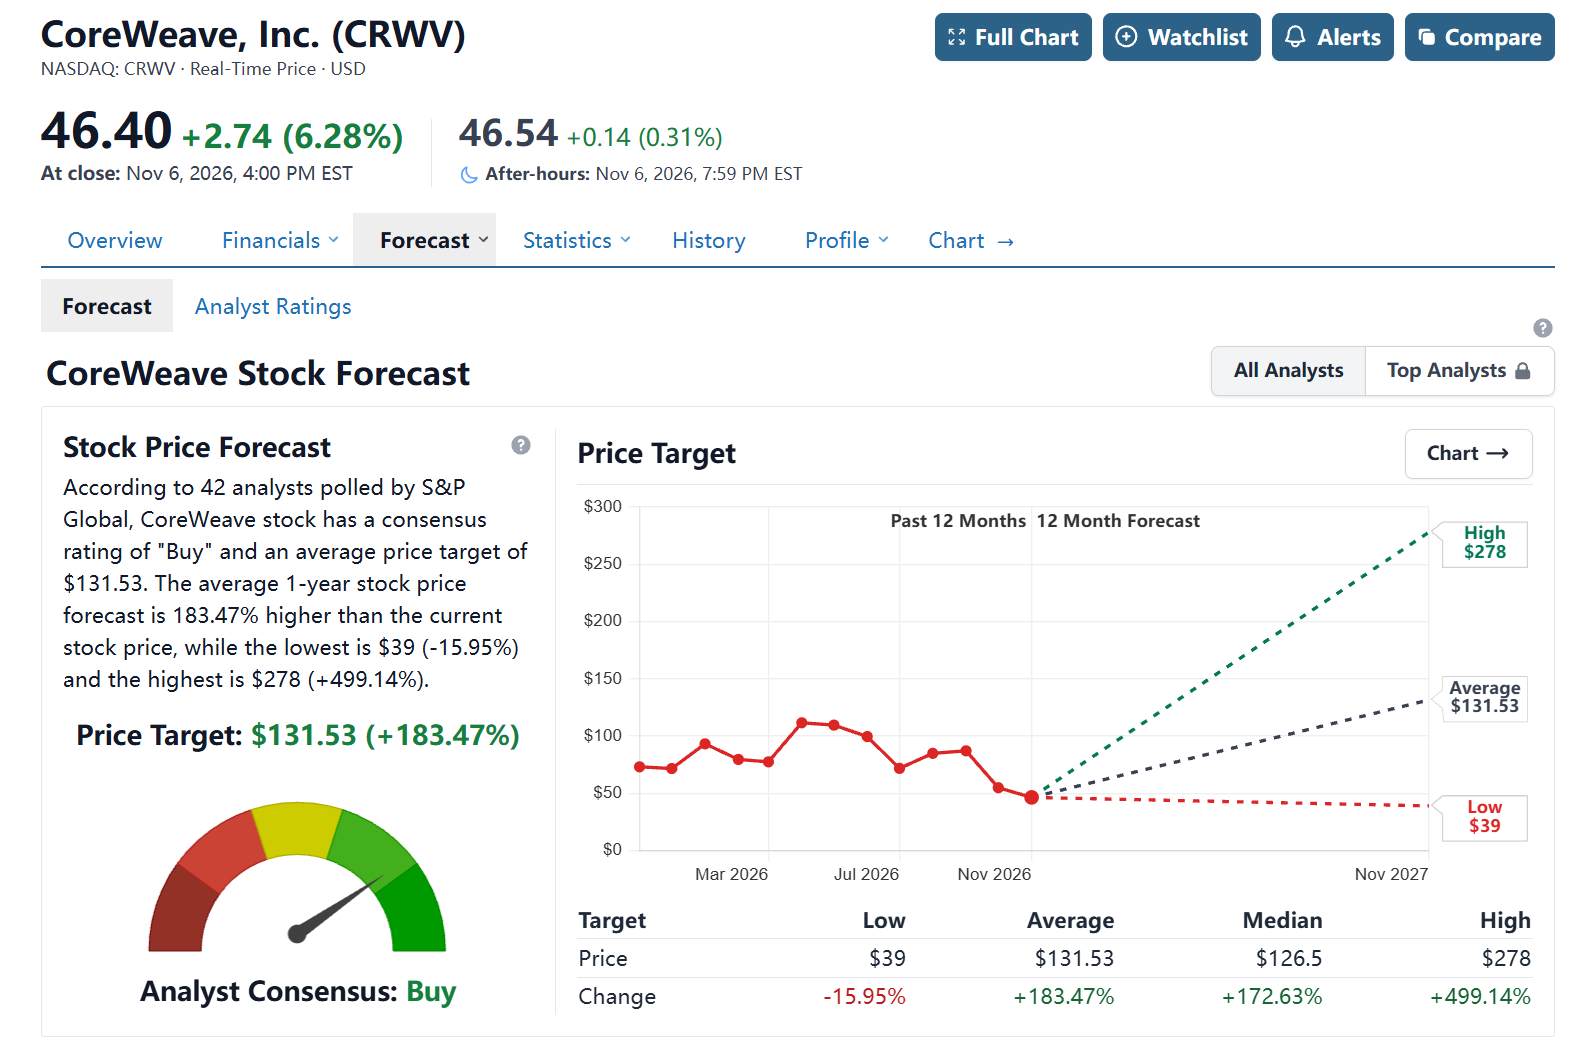
Mit Stand vom 9. November lag das durchschnittliche Kursziel von 42 Analysten für CoreWeave laut Daten von StockAnalysis bei 131,53 US-Dollar und damit rund 183,5 % über dem Schlusskurs vom 6. November, bei einer Kurszielspanne von 39 bis 278 US-Dollar.
[Quelle: StockAnalysis]
Bei den institutionellen Einstufungen behielt Goldman Sachs die Einstufung „Buy“ mit einem Kursziel von 106 US-Dollar bei und schätzte, dass das Unternehmen möglicherweise zusätzliche 20 bis 23 Milliarden US-Dollar an Fremdkapitalfinanzierung benötigt, um bestehende Kundenaufträge zu erfüllen. HSBC wiederum behielt die Einstufung „Sell“ mit einem Kursziel von 39 US-Dollar bei.
Zwischen den beiden Instituten zeigt sich eine deutliche Diskrepanz: Goldman Sachs legt größeres Gewicht auf den Auftragsbestand des Unternehmens und das langfristige geschäftliche Wachstumspotenzial, stellt jedoch auch fest, dass die Erfüllung bestehender Aufträge erhebliche neue Finanzierungen erfordern wird; HSBC hingegen bleibt mit Blick auf die hohe Schuldenlast und die künftige Rentabilität vorsichtiger.
Auch die Schwankungen am Anleihemarkt spiegeln den Finanzierungsdruck wider. Reuters berichtete am 16. Oktober, dass die Renditen einiger Anleihen von CoreWeave kurzzeitig auf 15 % bis 16 % stiegen, was wachsende Sorgen der Anleger über das Kreditrisiko und das Fremdfinanzierungsmodell des Unternehmens signalisierte.
Insgesamt wird erwartet, dass der Umsatz von CoreWeave im dritten Quartal weiterhin rasant wächst, doch der Markt konzentriert sich verstärkt auf den Kapitalbedarf und die Ertragsqualität hinter diesem Wachstum.
Ob das Unternehmen die Rechenleistung wie geplant bereitstellen, seinen Umsatzauftragsbestand von 104 Milliarden US-Dollar schrittweise in tatsächliche Umsätze umwandeln und gleichzeitig die Investitionsausgaben sowie die Fremdkapitalkosten kontrollieren kann, wird für die künftige Kursentwicklung der Aktie entscheidend sein.
Sollte die Bereitstellung von Rechenleistung hinter dem Zeitplan zurückbleiben oder sollten die Kosten für neue Finanzierungen weiter steigen, könnten der Cashflow und die Gewinnerwartungen des Unternehmens unter Druck geraten und somit den Aktienkurs belasten.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.