


Super Micro Computer Q1-Ergebnisvorschau: Umsatzausblick knapp 27 % über ursprünglicher Prognosemitte, höchstes Wall-Street-Kursziel bei 57 $



KI-Podcasts


Super Micro Computer wird die Ergebnisse für das erste Quartal des Geschäftsjahres 2027 am 3. November nach US-Ostküstenzeit vorlegen. Gestützt durch eine starke Nachfrage nach KI-Plattformen hob das Unternehmen kürzlich seine Umsatzprognose auf 18,5 bis 19,5 Milliarden US-Dollar sowie die Bruttomarge auf 12,0 % bis 12,5 % an. Dennoch liegt letztere unter dem Vorquartalsniveau. Anleger fokussieren sich primär auf die tatsächliche Gewinn- und Cashflow-Entwicklung, die Lagerumschlagsdauer sowie die Nachhaltigkeit der KI-Server-Lieferungen. Das durchschnittliche Analysten-Kursziel beträgt 40,58 US-Dollar bei uneinheitlichen Bewertungen hinsichtlich Profitabilität und Governance.

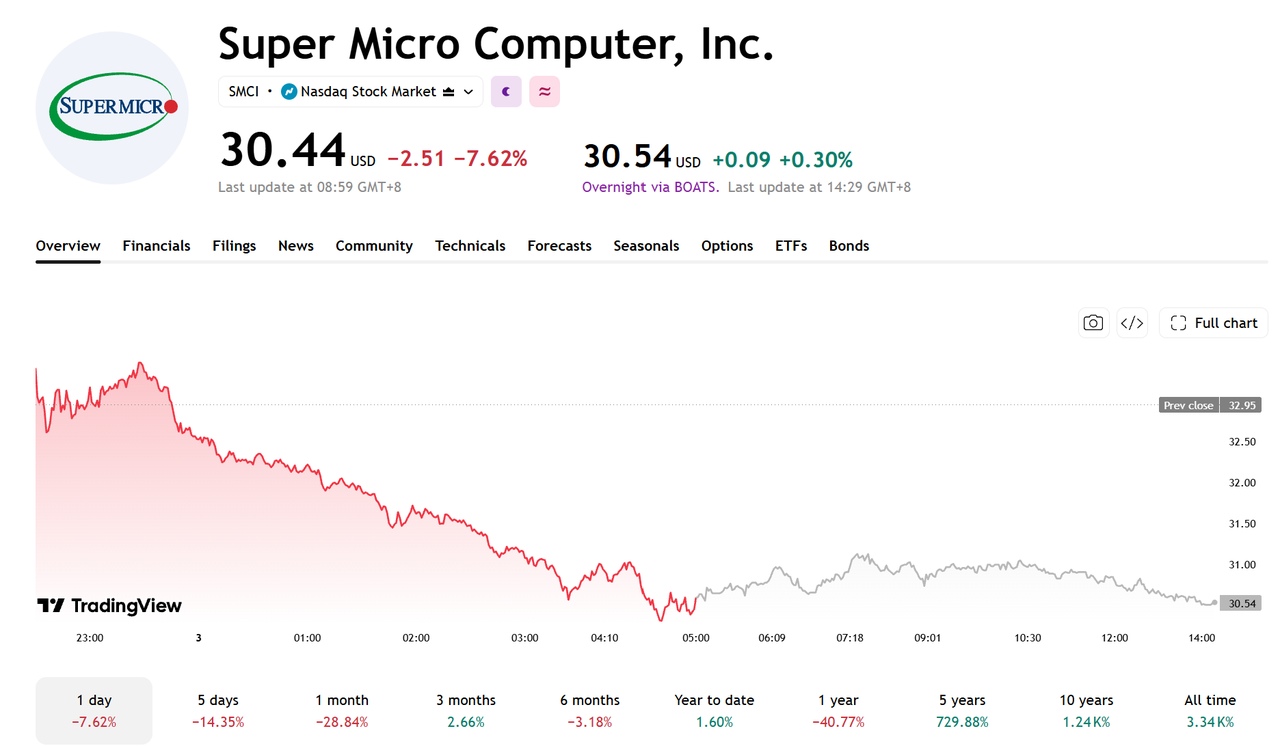
TradingKey - Super Micro Computer (SMCI) wird seine Ergebnisse für das erste Quartal des Geschäftsjahres 2027 nach Börsenschluss am 3. November (US-Ostküstenzeit) vorlegen und am selben Tag um 17:00 Uhr eine Telefonkonferenz abhalten. Bei Redaktionsschluss lag Super Micro Computer im übernachtlichen Handel mit 0,3 % im Plus bei 30,54 US-Dollar.
[Quelle: TradingView]
Das Unternehmen hatte zuvor seine Prognose für Umsatz und Bruttomarge angehoben. Der Markt wird sich nun darauf konzentrieren, ob die tatsächlichen Ergebnisse die Erwartungen erfüllen können, sowie auf die Gewinn- und Cashflow-Entwicklung.
Am 20. Oktober prognostizierte Super Micro Computer für das erste Quartal des Geschäftsjahres einen Umsatz von 18,5 bis 19,5 Milliarden US-Dollar, was über der vorherigen Prognose von 14,5 bis 15,5 Milliarden US-Dollar lag. Basierend auf dem Mittelwert der Spanne wurde die Umsatzprognose um 26,7 % angehoben, was vor allem auf das Nachfragewachstum nach KI-Plattformen zurückzuführen ist.
Zudem hob das Unternehmen seine Schätzung für die Bruttomarge von 10,4 %–10,8 % auf 12,0 %–12,5 % an, was hauptsächlich durch Veränderungen im Kunden- und Produktmix beeinflusst wurde.
Rückblick auf das Vorquartal: Bruttomarge dürfte im laufenden Quartal gegenüber dem Vorquartal sinken
Im vierten Quartal des Geschäftsjahres 2026 erzielte Super Micro Computer einen Umsatz von rund 11,1 Milliarden US-Dollar bei einer GAAP-Bruttomarge von 17,5 %. Im Vergleich dazu erwartet das Unternehmen für das laufende Geschäftsquartal eine Bruttomarge von 12,0 % bis 12,5 %, was einem Rückgang von 5 bis 5,5 Prozentpunkten gegenüber dem Vorquartal entspricht.
Dies deutet darauf hin, dass das Unternehmen trotz der Anhebung seiner Bruttomargen-Prognose für das laufende Geschäftsquartal das hohe Margenniveau des Vorquartals voraussichtlich weiterhin nicht halten wird. Anleger sollten die Auswirkungen von Verschiebungen im Kunden- und Produktmix auf die Margen im Auge behalten sowie beobachten, ob die Bruttomarge innerhalb der aktualisierten Prognosespanne verbleiben kann.
Wichtige Kennzahlen: Bruttomarge, Cashflow und nachfolgende Lieferungen
Dieser Quartalsbericht erfordert eine genaue Betrachtung der tatsächlichen Umsatz- und Bruttomargenentwicklung sowie der Frage, ob eine Ausweitung der Bruttomarge das Wachstum des Betriebsergebnisses und des Ergebnisses je Aktie antreiben kann.
Beim Cashflow liegt das Hauptaugenmerk auf den Vorräten, den Forderungen aus Lieferungen und Leistungen sowie dem operativen Cashflow. Im vorangegangenen Geschäftsquartal erreichten die Vorräte des Unternehmens 12,9 Milliarden US-Dollar und die Geldumschlagsdauer verlängerte sich auf 149 Tage, weshalb der Lagerumschlag und der Forderungseinzug im Blick behalten werden sollten.
Darüber hinaus wird auch der Ausblick des Managements auf die Nachfrage im nächsten Quartal, den Auftragsbestand und die Lieferfortschritte die Markterwartungen beeinflussen. Das Unternehmen hatte seine Umsatzprognose aufgrund der steigenden Nachfrage nach KI-Plattformen zuvor angehoben; ob nachfolgende Aufträge wie geplant geliefert werden können, dient als wesentliche Grundlage für die Beurteilung der Nachhaltigkeit des Umsatzwachstums.
Höchstes Kursziel an der Wall Street sieht Aktie bei 57 US-Dollar
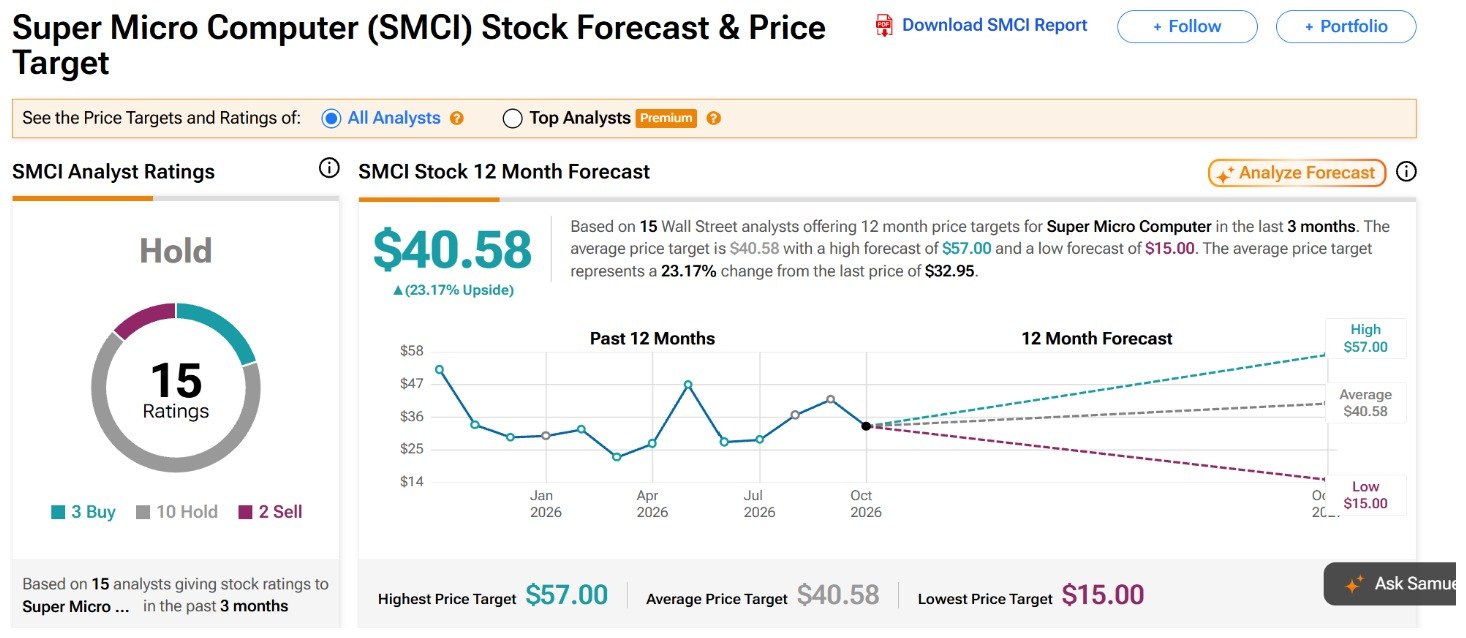
Stand 3. November liegt das durchschnittliche Kursziel der Analysten für SMCI laut Daten von TipRanks bei rund 40,58 US-Dollar, was ein Aufwärtspotenzial von 23,17 % gegenüber den aktuellen Schätzungen bedeutet, wobei das höchste Kursziel bei 57 US-Dollar liegt.
[Quelle: TipRanks]
Von 15 Analysten vergeben 3 ein „Kaufen“-Rating, 10 die Einstufung „Halten“ und 2 ein „Verkaufen“-Rating.
Konkret hob Rosenblatt am 21. Oktober sein Kursziel von 51 auf 57 US-Dollar an und behielt das „Kaufen“-Rating bei, da das Analysehaus vor allem für das Auftragswachstum bei KI-Servern und Verbesserungen der Corporate Governance optimistisch gestimmt ist.
Needham bestätigte sein Kursziel von 46 US-Dollar sowie die Einstufung „Kaufen“, während Bernstein sein Kursziel von 42 US-Dollar und das Rating „Halten“ beibehielt. BofA Securities hob zwar sein Kursziel von 33 auf 38 US-Dollar an, blieb jedoch bei der Einstufung „Verkaufen“. Die unterschiedlichen Meinungen der Analysten drehen sich hauptsächlich darum, ob das Wachstum im Bereich KI-Server nachhaltig ist und ob das Unternehmen seine Profitabilität und Governance verbessern kann.
Der Schlüssel zum anstehenden Quartalsbericht von SMCI liegt darin, ob sich das Umsatzwachstum in verbesserten Gewinnen und einem höheren Cashflow niederschlägt. Sollten die Bruttomarge oder die Prognose die Erwartungen verfehlen, könnte der Aktienkurs selbst bei einem deutlichen Umsatzplus unter Druck geraten.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.