


Intel-Aktienkurs-Prognose: 50-Dollar-Marke nach Rekord-Monatsverlust von 45 % und weiteren 8 % Rückgang im Test



KI-Podcasts


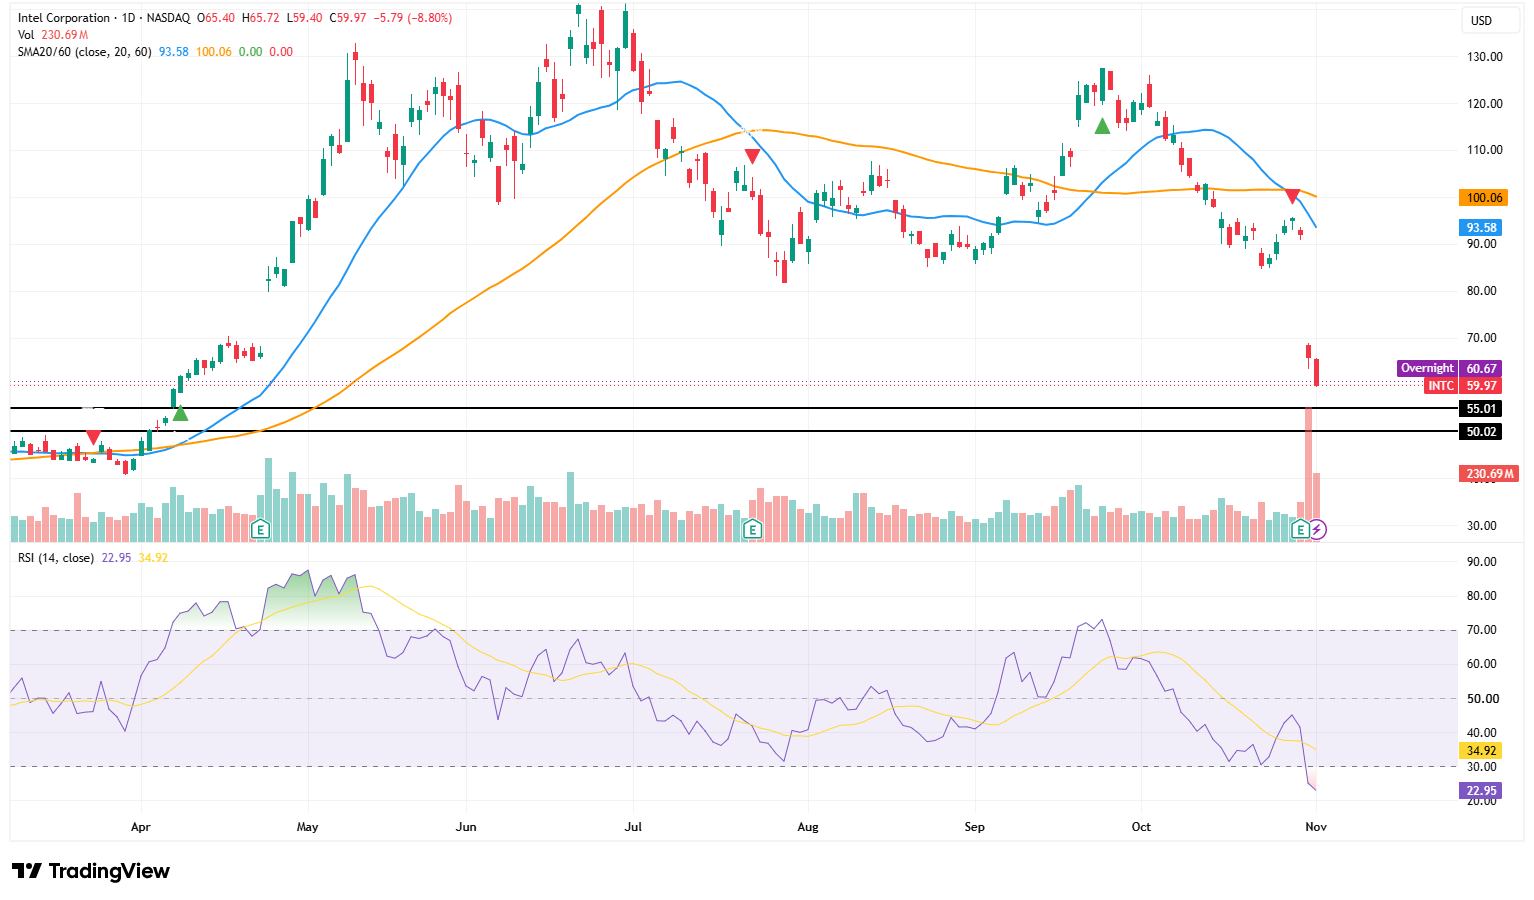
Die Intel-Aktie verzeichnete historische Kursverluste, angetrieben durch schwache PC-Verkäufe und enttäuschende Umsatzprognosen. Trotz starker Nachfrage nach Server-CPUs für KI-Anwendungen belasten Produktionsengpässe und die Umwidmung von Kapazitäten des 18A-Prozesses zugunsten des Intel 3-Knotens die langfristige Foundry-Strategie. Der RSI signalisiert mit 22,95 zwar einen überverkauften Zustand, der eine technische Gegenbewegung auslösen könnte, doch fundamentale Belastungsfaktoren wie das Fehlen großer externer Aufträge und ungesicherte Lieferkapazitäten halten den übergeordneten Abwärtstrend aufrecht. Wichtige Unterstützungen liegen bei 55 und 50 US-Dollar.

TradingKey – Die Aktie von Intel (INTC) setzte ihre scharfe Korrektur fort. Am letzten Handelstag im Oktober brach die Aktie um 29 % ein, was die schlechteste Tagesperformance seit den 1970er Jahren markierte; im gesamten Monat verzeichnete sie ein kumulatives Minus von 45 %, der größte monatliche Kursrückgang in der Geschichte des Unternehmens. Auch zu Beginn des Monats November zeigte der Verkaufsdruck keine Anzeichen einer Abschwächung: Am ersten Handelstag gab die Aktie um weitere 8 % nach. Dies verdeutlicht, dass sich das Vertrauen der Anleger in die kurzfristigen Ergebnisse und die Erholungsperspektiven des Unternehmens noch nicht erholt hat.
Der unmittelbare Auslöser für diese Korrektur war die Prognose von Intel, die deutlich hinter den Erwartungen der Wall Street zurückblieb. Das Unternehmen geht davon aus, dass der Umsatz im laufenden Quartal die Marktprognosen um 1 bis 2 Milliarden US-Dollar verfehlen könnte, wobei die schwache PC-Nachfrage die Hauptbelastung darstellt. Steigende Preise für Speicher und andere Komponenten haben nicht nur die Gesamtkosten für Computer in die Höhe getrieben, sondern auch die Austauschbereitschaft von Verbrauchern und Unternehmen bei PCs gedämpft. Da das PC-bezogene Geschäft nach wie vor fast die Hälfte des Intel-Umsatzes ausmacht, kann die Abkühlung der Nachfrage auf den Endmärkten von anderen Geschäftsbereichen kaum schnell kompensiert werden.
Dies steht in scharfem Kontrast zu den Markterwartungen von vor wenigen Monaten, nachdem die US-Regierung bekannt gegeben hatte, sich mit rund 10 % an Intel zu beteiligen, gefolgt von Nvidia (NVDA), das weitere 5 Milliarden US-Dollar investierte. Dies stützte das Marktvertrauen weiter, dass das Unternehmen Kapitalunterstützung erhalten und seine operative Geschäftslage verbessern würde. Angetrieben davon vervielfachte sich der Aktienkurs von Intel über einen Zeitraum von rund 10 Monaten und erreichte im Juni dieses Jahres ein Zwischenhoch. Zu diesem Zeitpunkt waren die Anleger nicht nur optimistisch hinsichtlich der finanziellen Verbesserungen durch externe Kapitalzuführungen, sondern begannen auch, die Position von Intel in der KI-Lieferkette neu zu bewerten.
Im Gegensatz zu Nvidia und AMD, die bei der Erfüllung der Nachfrage nach KI-Training und -Inferenz in erster Linie auf GPUs setzen, sucht Intel nach neuen Wachstumschancen bei Server-CPUs. Mit der fortschreitenden Entwicklung von KI-Agenten und komplexen Inferenzanwendungen rückt die Rolle von CPUs bei der Aufgabensteuerung, Datenverarbeitung und Ausführung virtueller Maschinen wieder verstärkt in den Fokus.
Intel-Chief-Executive-Officer Lip-Bu Tan ist davon überzeugt, dass der weltweite Markt für Serverprozessoren in den nächsten fünf Jahren auf etwa 200 Milliarden US-Dollar anwachsen und damit ein Vielfaches seines aktuellen Niveaus erreichen könnte. Im dritten Quartal stieg der Umsatz im Segment Data Center des Unternehmens im Jahresvergleich um 78 % auf 7,3 Milliarden US-Dollar, was ebenfalls eine Erholung der Nachfrage nach Serverprozessoren verdeutlicht.
Die größte Herausforderung für Intel besteht derzeit jedoch darin, dass die Kundennachfrage schneller wächst als die eigene Lieferkapazität. Das Unternehmen gab an, dass Engpässe bei wichtigen Komponenten wie Wafern, Substraten und Speicher die Produktion und Auslieferung von Server-CPUs eingeschränkt haben. Um den Ausstoß an Rechenzentrumsprozessoren zu steigern, beschloss das Management, die Produktionspläne in einigen Halbleiterfabriken in Oregon anzupassen: Ein Teil der Kapazität, der ursprünglich für den fortschrittlichen 18A-Prozessknoten vorgesehen war, wird auf den reiferen Prozessknoten Intel 3 verlagert, um das Angebot an Serverchips zu erhöhen.
Während diese Anpassung hilft, den unmittelbaren Lieferdruck zu lindern, könnte sie die langfristige Roadmap für das Auftragsfertigungsgeschäft (Foundry-Geschäft) von Intel beeinträchtigen. Der 18A-Prozessknoten gilt als wichtiges Verhandlungsargument für das Unternehmen, um externe Chipdesign-Firmen zu gewinnen, sowie als entscheidende Technologie für Intel, um den Vorsprung in der fortschrittlichen Fertigung wiederzuerlangen. Wenn ein Teil dieser Kapazitäten umgewidmet wird, um die interne Produktnachfrage zu decken, könnte der Kapazitätsspielraum, den Intel potenziellen Foundry-Kunden bieten kann, eingeschränkt werden.
Für externe Kunden, die derzeit die Fertigungskapazitäten von Intel evaluieren, ist eine garantiert stabile Kapazität ebenso wichtig wie die Technologieroadmap. Wenn Intel seine Fähigkeit nicht unter Beweis stellen kann, externe Aufträge dauerhaft zu erfüllen, schlägt sich der technologische Fortschritt bei fortschrittlichen Prozessknoten möglicherweise nicht direkt in Foundry-Umsätzen nieder.
Genau das ist das grundlegende Dilemma der Foundry-Strategie von Intel. Das Unternehmen muss der Fertigung seiner eigenen Server- und PC-Prozessoren Priorität einräumen und gleichzeitig Aufträge von externen Chipdesignern wie Broadcom (AVGO) und Qualcomm (QCOM) akquirieren. Diese potenziellen Kunden stehen jedoch möglicherweise selbst auf den Endproduktmärkten in Konkurrenz zu Intel. Bei der Entscheidung, ob sie Intel die Produktion ihrer Kernchips anvertrauen, werden sie daher nicht nur Kosten und Technologie berücksichtigen, sondern auch Geschäftsgeheimnisse, Lieferzuverlässigkeit und die Wettbewerbsdynamik.
Quelle: TradingView
Intel ist deutlich unter den gleitenden 20-Tage-Durchschnitt von 93,58 US-Dollar und den gleitenden 60-Tage-Durchschnitt von 100,06 US-Dollar gefallen, wobei sich beide Durchschnitte gleichzeitig abschwächen und es keine Anzeichen für eine Trendumkehr im übergeordneten Abwärtstrend gibt. Der RSI ist weiter auf 22,95 gefallen, was unter der Überverkauft-Schwelle von 30 und seiner Signallinie von 34,92 liegt, was auf eine potenzielle kurze technische Gegenbewegung hindeutet. Dass ein Wert überverkauft ist, bedeutet jedoch nicht zwangsläufig, dass die Aktie bereits eine Bodenbildung vollzogen hat.
Aus Sicht der Preisaktion könnte Intel nach den aufeinanderfolgenden historischen Rückgängen eine kurze technische Gegenbewegung erleben, die durch überverkaufte Bedingungen und Eindeckungen von Short-Positionen (Short Covering) angetrieben wird; dies deutet jedoch nicht auf eine Trendumkehr hin. Die noch nicht stabilisierte PC-Nachfrage, das begrenzte Angebot an Serverchips und ein Foundry-Geschäft, dem es nach wie vor an großen externen Aufträgen fehlt, bedeuten, dass eine Erholung der Bewertung weitere fundamentale Belege erfordert. Gelingt es dem Unternehmen in den nächsten zwei Quartalen nicht, neue Kundenzusagen vorzuweisen, könnte die Aktie noch unter ihr Oktober-Tief fallen und den Prozess der Bodenbildung verlängern.
Gelingt es der Aktie nicht, die Marke von 60 US-Dollar zurückzuerobern, liegt die nächste zu beachtende Unterstützung bei 55 US-Dollar, gefolgt von der psychologisch wichtigen Marke von 50 US-Dollar. Das Niveau von 50 US-Dollar liegt zudem in der Nähe einer früheren Ausbruchsplattform, was einem Abwärtsrisiko von etwa 17 % gegenüber den aktuellen Kursen entspricht. Wird diese Marke aufgegeben, könnte die Aktie weiter in den Bereich von 45 bis 47 US-Dollar fallen.
Nach oben hin liegt der erste Widerstand im Bereich von 60 bis 66 US-Dollar, wobei 65 bis 66 US-Dollar die Oberkante des jüngsten Abwärts-Gaps darstellen. Nur eine Erholung unter hohem Volumen über diese Zone hinaus kann den kurzfristigen Verkaufsdruck mildern. Bis dahin dürfte selbst ein durch den RSI ausgelöster überverkaufter Rebound eher als technische Gegenbewegung innerhalb eines Abwärtstrends betrachtet werden.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.