


Arm Q2-Ergebnisvorschau: Können die Rechenzentrums-Lizenzgebühren das Wachstum weiterhin verdoppeln? Höchstes Wall-Street-Kursziel bei 480 $



KI-Podcasts


Arm Holdings wird die Ergebnisse für das zweite Quartal des Geschäftsjahres 2027 am 4. November vorlegen. Die Wall Street erwartet einen Umsatz von rund 1,37 bis 1,38 Milliarden US-Dollar und ein bereinigtes Ergebnis je Aktie von 0,48 US-Dollar. Im Fokus stehen das Wachstum der Lizenzgebühren im Rechenzentrenbereich, die Migration zu Armv9 sowie die Markteinführung der AGI-CPU. Um das langfristige Umsatzziel von 25 Milliarden US-Dollar bis zum Geschäftsjahr 2031 zu erreichen, ist die Expansion neuer Geschäftsbereiche entscheidend. Analysten bewerten das Unternehmen angesichts hoher Bewertungen und der Umsetzungsgeschwindigkeit des Prozessorgeschäfts weiterhin unterschiedlich.

TradingKey - Arm Holdings (ARM) wird seine Finanzergebnisse für das zweite Quartal des Geschäftsjahres 2027 am 4. November nach US-Börsenschluss (US-Ostküstenzeit) vorlegen. Da KI-Rechenzentren weiter expandieren, weitet sich die Marktnachfrage nach der Arm-Prozessorarchitektur von Smartphones auf Cloud-Computing, Server und KI-Infrastruktur aus, was dem Unternehmen neue Wachstumschancen eröffnet. Vor dem Hintergrund der jüngsten Kursrücksetzer und einer nach wie vor hohen Bewertung werden sich Anleger jedoch nicht nur darauf konzentrieren, ob der Umsatz die Erwartungen erfüllt, sondern auch das Wachstum der Lizenzgebühren im Rechenzentrenbereich, die Entwicklung des Lizenzgeschäfts und die Frage genau unter die Lupe nehmen, ob die neu eingeführte AGI-CPU tatsächliche Umsätze generieren kann.
Derzeit erwartet die Wall Street für das zweite Quartal von Arm einen Umsatz von etwa 1,37 bis 1,38 Milliarden US-Dollar, was einem Anstieg von rund 21 % gegenüber dem Vorjahr entspricht. Das bereinigte Ergebnis je Aktie dürfte bei etwa 0,48 US-Dollar liegen, ein Plus von rund 23 % im Vergleich zum Vorjahreszeitraum. Die bisherige Prognose von Arm sah einen Umsatz von 1,38 Milliarden US-Dollar plus/minus 50 Millionen US-Dollar und ein Non-GAAP-Ergebnis je Aktie von 0,47 US-Dollar plus/minus 0,04 US-Dollar vor.
Können die Lizenzgebühren für Rechenzentren ihr rasches Wachstum fortsetzen?
Um die Geschäftsentwicklung von Arm zu verstehen, muss man zunächst zwischen den beiden traditionellen Erlösquellen unterscheiden: den Lizenzeinnahmen und den Royalty-Einnahmen. Erstere stammen primär aus den Gebühren, die Kunden für den Erwerb von Nutzungsrechten an den Prozessorarchitekturen und dem zugehörigen geistigen Eigentum von Arm zahlen, wobei die Umsatzerfassung typischerweise vom Vertragswert, den Lieferplänen und den vertraglichen Vereinbarungen abhängt. Letztere sind an das Liefervolumen von Chips auf Basis der Arm-Technologie gekoppelt, bei denen Arm für jede von Kunden verkaufte Charge entsprechender Chips Lizenzgebühren zu einem vereinbarten Satz erhält.
Die beiden Geschäftsbereiche spiegeln Marktzyklen wider, die keineswegs identisch sind. Die Lizenzeinnahmen spiegeln eher die aktuellen Investitionen der Kunden in das Chipdesign sowie deren künftige Produktplanung wider, während die Royalty-Einnahmen enger an jene Chips gekoppelt sind, die sich bereits in der Produktions- und Vertriebsphase befinden. Daher hilft das Lizenzgeschäft dabei, den künftigen Designbedarf der Kunden abzuschätzen, während das Royalty-Geschäft die tatsächliche Nutzung der Arm-Technologie in Endprodukten direkter widerspiegelt.
Im vergangenen Quartal erzielte Arm einen Umsatz von 1,289 Milliarden US-Dollar, was einem Anstieg von 22 % gegenüber dem Vorjahr entspricht und einen Rekordwert für ein erstes Geschäftsquartal darstellt. Davon stiegen die Royalty-Einnahmen um 22 % auf 715 Millionen US-Dollar, während die Erlöse aus Lizenzen und sonstigen Quellen um 23 % auf 574 Millionen US-Dollar zulegten. Die Royalty-Einnahmen aus dem Rechenzentrumsbereich haben sich im Jahresvergleich mehr als verdoppelt und bildeten damit das herausragende Highlight des Quartalsergebnisses.
Anders als AMD oder Intel, die Chips direkt verkaufen, stützt sich das Umsatzmodell von Arm primär auf Lizenzgebühren und Royalties. Dieses Modell führt dazu, dass das Wachstum von Arm im Rechenzentrumssektor nicht nur von den Chipauslieferungen abhängt, sondern auch von der Royalty-Rate pro Chip beeinflusst wird. Wenn Kunden von älteren Architekturen auf Armv9 aufrüsten und zunehmend Compute Subsystems (CSS) einsetzen, kann Arm den pro Chip generierten Umsatz steigern, ohne dass sich das Auslieferungsvolumen der Chips im gleichen Maße verdoppeln muss.
Das Unternehmen gab bekannt, dass Armv9 derzeit etwa ein Drittel der Royalty-Einnahmen ausmacht. Das bedeutet, dass der Großteil der bestehenden Produkte nach wie vor auf älteren Architekturen mit niedrigeren Royalty-Raten läuft. Die Royalty-Rate für Compute Subsystems ist etwa doppelt so hoch wie bei der eigenständigen Armv9-Prozessorlizenzierung, und nachfolgende Produkte könnten sogar das Dreifache erreichen. Solange der Umstieg auf neuere Architekturen weiter voranschreitet, dürfte die Optimierung des Produktmixes in den kommenden Jahren als wesentlicher Treiber für das Royalty-Wachstum dienen.
Allerdings prognostiziert Arm für das Geschäftsjahr 2027 ein Wachstum der Royalty-Einnahmen im hohen Bereich von 15 % bis 20 %, was leicht unter dem langfristigen durchschnittlichen jährlichen Wachstumsziel des Unternehmens von rund 20 % bis zum Geschäftsjahr 2031 liegt.
Arm AGI-CPU erschließt neue Wachstumsfelder
Über sein traditionelles IP-Lizenzierungs- und Lizenzgebührengeschäft hinaus versucht Arm, weiter in den Bereich der Chipprodukte zu expandieren. Im März 2026 brachte das Unternehmen seine erste Arm AGI CPU für agentenbasierte KI-Workloads auf den Markt. Dies signalisiert, dass sein Geschäftsmodell nicht mehr nur auf die Architektur-Lizenzierung und das Erheben von Lizenzgebühren von Kunden beschränkt ist, sondern nun auch damit beginnt, durch den Verkauf eigener Prozessorprodukte direktere Chip-Einnahmen zu erzielen.
Dieser Wandel ist von großer Bedeutung. Obwohl das traditionelle Lizenzierungs- und Lizenzgebührenmodell höhere Bruttomargen bietet, kann Arm nur einen Teil des Werts in der Chip-Wertschöpfungskette schöpfen. Durch den direkten Verkauf von Prozessoren hat das Unternehmen die Möglichkeit, höhere Einnahmen pro Chip zu erzielen, übernimmt zugleich jedoch auch zusätzliche Aufgaben wie Produktentwicklung, Lieferkettenkoordination und Marktexpansion.
Derzeit wurden erste Lieferungen der Arm AGI CPU an mehrere Kunden ausgeliefert. Das Unternehmen gab im ersten Quartal des Geschäftsjahres 2027 bekannt, dass die kumulierte Kundennachfrage nach dem Produkt in den Geschäftsjahren 2027 und 2028 2 Milliarden US-Dollar überstiegen hat, was einen Anstieg gegenüber dem zuvor geschätzten Marktpotenzial von 1 Milliarde US-Dollar darstellt. Arm gab zudem an, die Produktionskapazitäten gemeinsam mit Fertigungs- und Lieferkettenpartnern auszubauen, um nachfolgende Implementierungen bei Kunden zu unterstützen. Kundennachfrage und potenzielle Aufträge entsprechen jedoch nicht den verbuchten Umsatzerlösen, und der tatsächliche Beitrag bleibt weiterhin von der Produktlieferung, der Bereitstellung beim Kunden sowie dem Fortschritt beim Kapazitätshochlauf abhängig.
Umsatzziel 2031 erfordert weiterhin Beiträge neuer Geschäftsbereiche
Der Langzeitplan von Arm zielt bis zum Geschäftsjahr 2031 auf einen Umsatz von rund 25 Milliarden US-Dollar ab, doch dieses Ziel lässt sich nicht allein mit dem bestehenden Royalty-Geschäft erreichen. Gemessen am aufs Jahr hochgerechneten Umsatz des Vorquartals liegt das aktuelle Geschäftsvolumen des Unternehmens bei etwa 5,2 Milliarden US-Dollar; um 25 Milliarden US-Dollar zu erreichen, müsste in den kommenden Jahren ein Expansionstempo aufrechterhalten werden, das weit über der Wachstumsrate des traditionellen IP-Geschäfts liegt.
Das Unternehmen geht davon aus, dass die IP-Lizenzierung und Compute-Subsysteme künftig etwa 10 Milliarden US-Dollar zum Umsatz beitragen könnten, wobei dieser Wachstumspfad primär auf einer steigenden Armv9-Marktdurchdringung, einer zunehmenden Nutzung von CSS sowie Marktanteilsgewinnen bei Rechenzentren basiert. Die verbleibenden rund 15 Milliarden US-Dollar müssten durch neue Geschäftsbereiche wie Arm-AGI-Prozessoren erbracht werden.
Arm hatte zuvor offengelegt, dass die potenzielle Kundennachfrage nach AGI-Prozessoren für die Geschäftsjahre 2027 und 2028 die Marke von 2 Milliarden US-Dollar überschritten hat, wenngleich Produktauslieferungen, Lieferkapazitäten und Geschäftsmodelle erst noch validiert werden müssen. Daher dürften bei dieser Analystenkonferenz die Aussagen des Managements zu den Aufträgen im Prozessorgeschäft, der Kapazitätsbereitschaft und dem Zeitplan für die Umsatzrealisierung langfristig von größerer Bedeutung sein als die Frage, ob die Quartalszahlen die Erwartungen leicht übertreffen.
Laut TipRanks haben acht Wall-Street-Analysten, die Arm in den letzten drei Monaten beobachtet haben, ein durchschnittliches 12-Monats-Kursziel von 326,29 US-Dollar festgelegt, mit einer Höchstschätzung von 480 US-Dollar und einer Tiefstschätzung von 212 US-Dollar. Die große Spanne bei den Kurszielen spiegelt wider, dass der Markt zwar die architektonischen Vorteile von Arm bei KI-Servern, mobilen Geräten und Edge Computing anerkennt, hinsichtlich der hohen Bewertung und der Umsetzungsgeschwindigkeit des neuen Prozessorgeschäfts jedoch weiterhin vorsichtig bleibt.
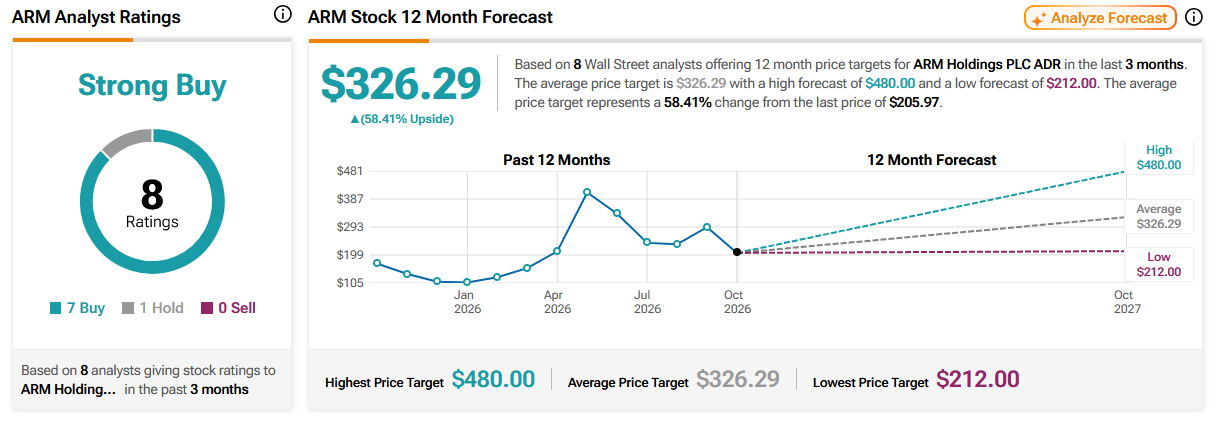
Quelle: TipRanks
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.