


AstraZeneca-Umsatz steigt im 3. Quartal um 7 %, Kostensenkungsplan über 1,5 Milliarden Dollar treibt Aktie vorbörslich um über 5 % an



KI-Podcasts


AstraZeneca übertraf im dritten Quartal mit einem währungsbereinigten Umsatz von 16,209 Milliarden US-Dollar und einem Kernergebnis je Aktie von 2,79 US-Dollar die Markterwartungen. Gestützt wurde das Wachstum vor allem durch das Onkologiegeschäft. Das Unternehmen bestätigte seine Jahresprognose, erhöhte die Dividende und kündigte ein Restrukturierungsprogramm zur Steigerung der F&E-Investitionen an. Trotz Generikadruck und Restrukturierungskosten stärkten solide Quartalszahlen und eine starke Pipeline das Anlegervertrauen.
TradingKey – Am 30. Oktober stieg die Aktie von AstraZeneca (AZN) vorbörslich um mehr als 5 %. Sowohl der Umsatz als auch das Ergebnis des Unternehmens im dritten Quartal übertrafen die Markterwartungen, während der Konzern seine Gesamtjahresprognose bestätigte und einen Restrukturierungsplan ankündigte, der jährliche Einsparungen von 1,5 Milliarden US-Dollar erbringen soll, was das Vertrauen der Anleger in die mittel- bis langfristigen Wachstumsaussichten stärkte.
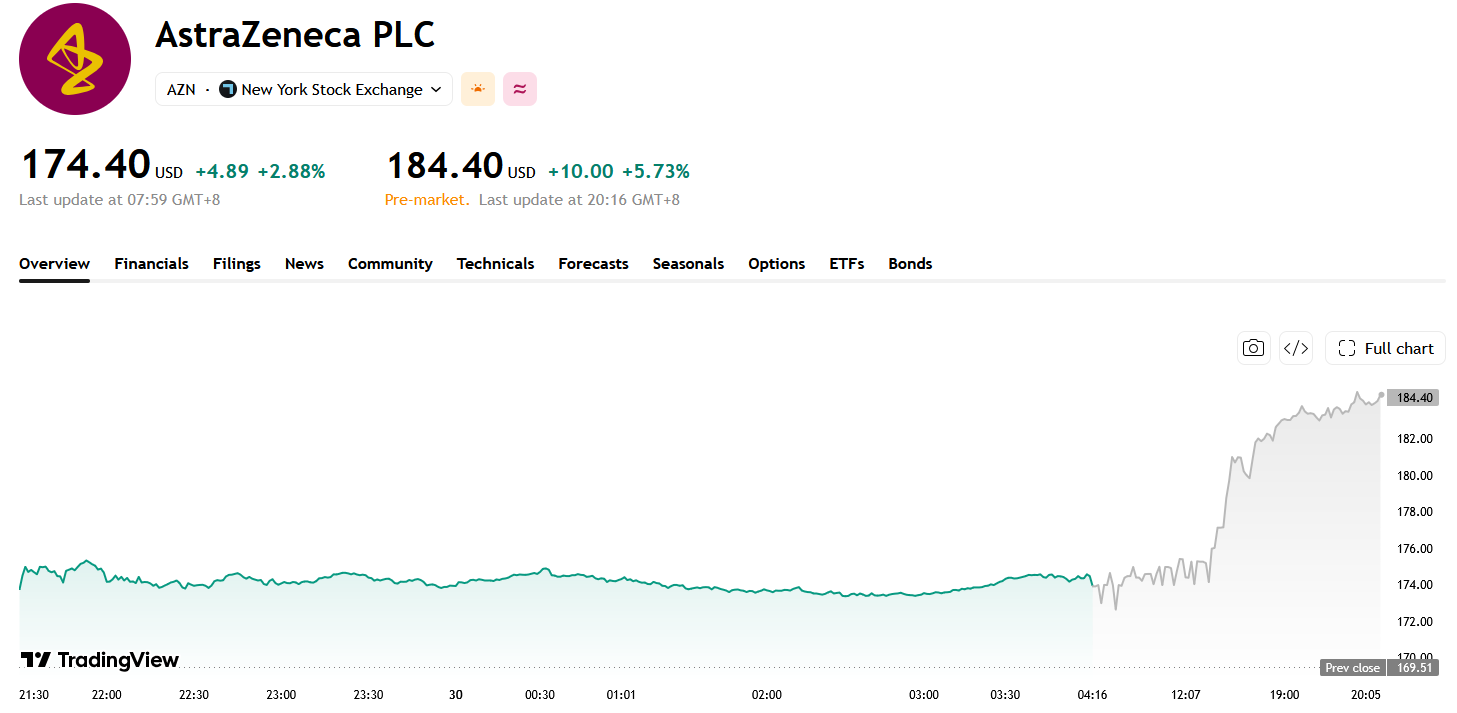
Quelle: TradingView
Währungsbereinigt stieg der Gesamtumsatz von AstraZeneca im dritten Quartal im Vergleich zum Vorjahr um 7 % auf 16,209 Milliarden US-Dollar und übertraf damit die Markterwartungen von rund 16 Milliarden US-Dollar. Die Produktverkäufe wuchsen um 5 % auf 15,066 Milliarden US-Dollar, während die Erlöse aus Allianzpartnerschaften sprunghaft um 36 % auf 1,107 Milliarden US-Dollar stiegen. Das Kernergebnis je Aktie lag bei 2,79 US-Dollar, was einem Anstieg von 19 % gegenüber dem Vorjahr entspricht und etwa 7 % über der Markterwartung von rund 2,60 US-Dollar lag; der ausgewiesene Gewinn je Aktie stieg um 26 % auf 2,02 US-Dollar.
Wichtigster Wachstumstreiber blieb das Onkologiegeschäft, dessen Umsatz im dritten Quartal im Jahresvergleich um 17 % auf 7,77 Milliarden US-Dollar stieg. Der Umsatz mit dem Brustkrebsmedikament Enhertu legte um 35 % auf 969 Millionen US-Dollar zu, und die Erlöse der Immuntherapie Imfinzi wuchsen um 26 % auf rund 2 Milliarden US-Dollar, was dem Unternehmen half, den Wettbewerbsdruck durch Generika bei etablierten Produkten auszugleichen. Der Umsatz des Diabetesmedikaments Farxiga sank unterdessen um 25 % auf 1,61 Milliarden US-Dollar.
Neben der Finanzentwicklung richtete sich das Augenmerk des Marktes auch auf die F&E-Pipeline von AstraZeneca. CEO Pascal Soriot erklärte, dass das Unternehmen derzeit über mehr als 180 F&E-Projekte verfügt und eine Reihe klinischer Studien, deren Ergebnisse für 2027 erwartet werden, zusammen ein Spitzenumsatzpotenzial von über 20 Milliarden US-Dollar pro Jahr bietet. Mehrere F&E-Wirkstoffe in späten Entwicklungsphasen aus den Bereichen Onkologie, Atemwegserkrankungen und seltene Krankheiten stützen das Erreichen der Umsatzziele des Unternehmens für 2030.
Um Spielraum für steigende F&E-Investitionen zu schaffen, startete AstraZeneca gleichzeitig die Initiative „Reshaping for Sustainable Growth“. Das Projekt soll bis Ende 2029 weitgehend abgeschlossen sein und voraussichtlich jährliche Vorsteuer-Effekte in Höhe von rund 1,5 Milliarden US-Dollar erzielen, wobei die Mittel primär in die Medikamentenpipeline und neue Technologien reinvestiert werden. Das Unternehmen rechnet mit einmaligen Restrukturierungskosten von bis zu rund 2 Milliarden US-Dollar, machte jedoch keine Angaben dazu, ob ein Stellenabbau vorgesehen ist oder wie der genaue Umfang der geschäftlichen Anpassungen aussieht.
AstraZeneca bestätigte seine Prognose für das Gesamtjahr 2026 und erwartet währungsbereinigt ein Wachstum des Gesamtumsatzes im mittleren bis hohen einstelligen Prozentbereich sowie beim Kernergebnis je Aktie einen Anstieg im niedrigen zweistelligen Prozentbereich, wobei die Kernsteuerquote weiterhin zwischen 18 % und 22 % liegen soll. Das Unternehmen plant zudem, seine Dividende für das Gesamtjahr auf 3,30 US-Dollar je Aktie zu erhöhen.
Insgesamt stützten die über den Erwartungen liegenden Ergebnisse für das dritte Quartal, das anhaltend schnelle Wachstum in der Onkologie und potenzielle klinische Katalysatoren im Jahr 2027 die Marktstimmung. Obwohl etablierte Medikamente unter Druck durch Patentabläufe und Generikakonkurrenz stehen und die Restrukturierung kurzfristige Belastungen mit sich bringt, verschaffen die jährlichen Kostenvorteile von 1,5 Milliarden US-Dollar und das Wertpotenzial der Pipeline von mehr als 20 Milliarden US-Dollar AstraZeneca einen klareren Pfad für künftiges Wachstum.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.