Applovin Corp(APP)股票11月13日盤中上漲4.17%:釋放什麼訊號?


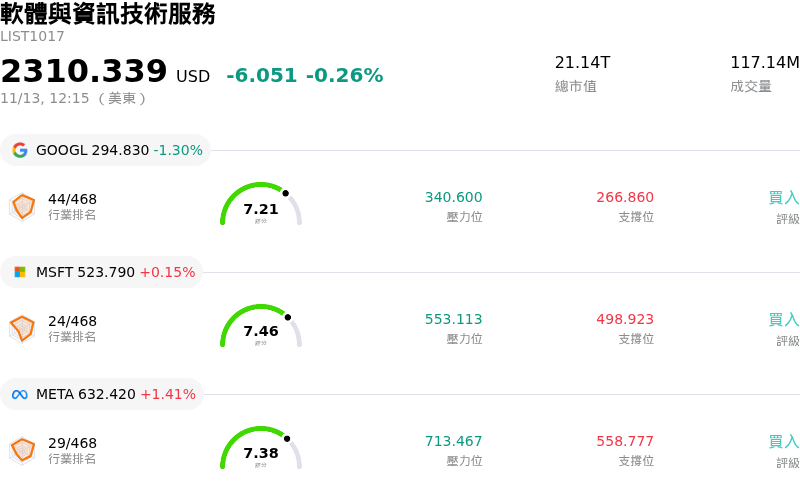
Applovin Corp (APP) 盤中上漲4.17%,所屬行業軟體與資訊技術服務下跌0.26%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Alphabet Inc Class A (GOOGL) 下跌 1.15%;Microsoft Corp (MSFT) 上漲 0.19%;Meta Platforms Inc (META) 上漲 1.41%。
今日是什么導致了Applovin Corp(APP)股價上漲?
在強勁的機構法人買盤吸籌,以及市場對該公司人工智慧驅動之廣告基礎架構信心日益增強的推動下,AppLovin 展現出持續的上漲動能。推動該股走高的核心催化劑,是其 Axon 2.0 推薦引擎持續獲得商業化驗證。該平台在受眾鎖定與廣告投放方面展現出極高的效率,不僅拓展了公司業務,使其走出核心的手機遊戲基礎,更加速滲透至更廣泛的網路廣告與直接面對消費者(DTC)電商等垂直領域。
隨著近期公布季度財報,市場情緒依然維持高度樂觀。AppLovin 繳出亮眼的營收成長,且經調整後 EBITDA 利潤率持續擴張,突顯其軟體平台業務所蘊含的高營運槓桿效益。軟體業務的強勁擴張,加上充沛的自由現金流挹注,使管理層得以維持積極的庫藏股買回計畫,進而有效減少流通股數並提升股東價值。
賣方機構的正面觀點同樣成為強勁的順風助力。華爾街投資銀行接連上修評等與獲利預估,帶動市場共識目標價攀升,分析師也屢屢指出 AppLovin 在電商成效型行銷領域不斷擴大的總可服務市場 (TAM),是其結構性成長的驅動力。此外,機構投資組合經理人紛紛加碼布局該股,以掌握在軟體驅動型數位廣告領域的領先配置,特別是在整體總體經濟數據持續支撐韌性消費支出與強勁企業廣告預算的背景下更是如此。
從產業角度來看,在隱私受限的營運環境中,數位廣告的市場動態日益有利於能夠帶來可驗證廣告投資報酬率(ROAS)的平台。AppLovin 的第一方資料架構與機器學習演算法建立了強大的競爭護城河,使該公司成為傳統「圍牆花園」(Walled Gardens)極具吸引力的替代選擇。這項技術優勢促使廣告主在其生態系統中配置更多測試預算與長期常態性預算。
儘管該股的結構性發展前景依然亮眼,但機構投資人仍持續關注其潛在的估值壓力,以及在與資本雄厚的既有科技巨頭競爭時,拓展電商垂直領域所面臨的執行風險。然而,軟體營收加速成長、獲利預估接連上修以及機構買盤湧入的多重利多交集,依然對該股目前的上漲趨勢構成有力支撐。
Applovin Corp(APP)技術分析
Applovin Corp (APP) 技術面來看,MACD(12,26,9)數值33.745,處於買入狀態,RSI數值72.616處於買入狀態,Williams%R數值2.229處於超買狀態,請注意關注。
Applovin Corp(APP)媒體輿情
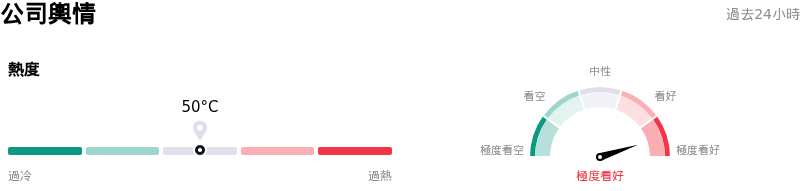
Applovin Corp (APP) 公司輿情熱度來看,當前熱度50,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Applovin Corp(APP)基本面分析
Applovin Corp (APP) 處於軟體與資訊技術服務行業,最新年度營業收入$5.48B,處於行業57,淨利潤$3.33B,處於行業18。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$0.00,最高價為$0.00,最低價為$0.00。
關於Applovin Corp(APP)的更多詳情
公司特定風險:
- 集體訴訟與內部人士拋售逆風: AppLovin 面臨日益升溫的媒體輿論與法律風險,多家律師事務所正趕在聯邦證券集體訴訟即將到來的首席原告截止日前積極招攬投資人。該訴訟指控管理階層在 AXON AI 模型改進的一致性與廣告工具採用情況上誤導市場,而內部人士同期間執行了逾 1 億美元的股票拋售。
- AI 模型增益放緩與遊戲市場飽和: 機構分析師對 AppLovin 長期 30% 的成長目標抱持愈發懷疑的態度,並警告自學模型帶來的提升效益遞減,加上核心手遊廣告市場已趨於飽和,將限制該公司在缺乏工程師積極介入的情況下推動營收季增加速的能力。
- 電商拓展阻力與運算成本攀升: 進軍中型市場與中小型企業 (SMB) 電商廣告主的多元化嘗試面臨持續的產品就緒障礙,尤其是生成式影音素材的瓶頸;同時,研發與專用運算基礎設施支出的加速增加,恐將壓縮營業利益率與調整後 EBITDA 利潤率。
- 估值倍數壓縮與廣告定價阻力: 華爾街近期調降評等與目標價,凸顯了財報公布後股價劇烈波動所帶來的估值偏高隱憂,並警告過高的估值倍數使該股容易面臨回檔風險,特別是在企業廣告主對較高的顧客獲取成本 (CPM) 及趨緩的廣告投資報酬率 (ROAS) 反彈日益加劇之際。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。