Applied Materials Inc(AMAT)股票11月13日盤中下跌6.67%:釋放什麼訊號?


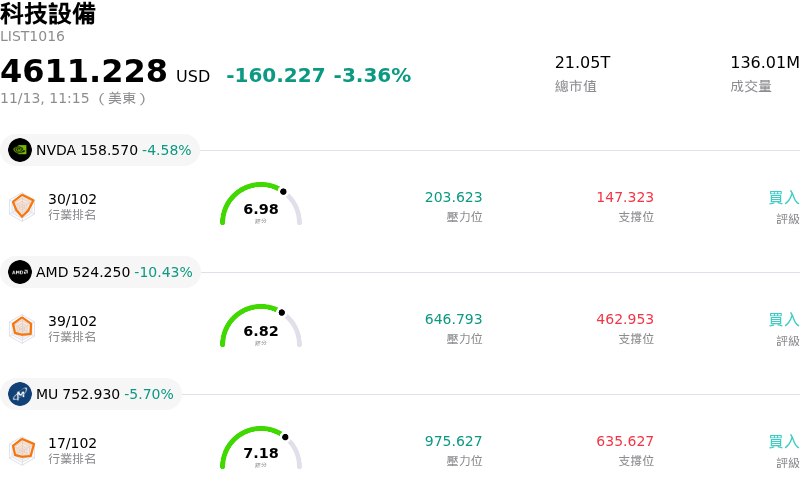
Applied Materials Inc (AMAT) 盤中下跌6.67%,所屬行業科技設備下跌3.36%,公司漲幅跑輸行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 下跌 4.33%;Advanced Micro Devices Inc (AMD) 下跌 9.93%;Micron Technology Inc (MU) 下跌 5.70%。
今日是什么導致了Applied Materials Inc(AMAT)股價下跌?
應用材料(Applied Materials)盤中股價大幅拉回,主因投資人在該公司公布會計年度第四季財報後,出現了典型的「利多出盡」(sell-the-news)拋售反應。儘管該公司繳出創紀錄的營收與獲利成績,且下季營收與獲利指引均優於華爾街市場預期,但強勁的業績表現仍被市場對估值的擔憂,以及分析師對半導體資本設備產業的謹慎看法所掩蓋。
管理層在法說會上強調,儘管先進邏輯製程、記憶體與先進封裝領域的人工智慧(AI)基礎設施需求依然強勁,但客戶晶圓廠的無塵室空間與零組件供應狀況,正成為近期的制約瓶頸。這項瓶頸引發了市場對設備交貨加速步調的質疑。此外,產業分析師警告,未來週期的晶圓製造資本支出預算可能會大幅向微影設備傾斜,而非沉積與蝕刻設備,進而引發分析師調降評等,各大投資銀行也普遍下調其目標價。
地緣政治風險與各地區營收結構的轉變,也對投資人情緒造成沉重打擊。管理層預期,在嚴格的出口管制下,未來一年對中國的出貨占整體營收比重將進一步下滑,自先前的高峰水準持續出現結構性回落。雖然長遠來看,降低對中國市場的依賴能減少突發性監管干預的風險,但該傳統高利潤地區的成長放緩造成了實質的營收缺口,而本土先進製程訂單目前尚未能完全加以彌補。
從機構法人的市場策略角度來看,此次下跌代表的是整個半導體產業的估值壓縮,而非核心營運出現結構性惡化。在財報公布前的反彈走勢之後,該股面臨加劇的技術面壓力,引發機構資金獲利了結。隨著市場參與者對人工智慧(AI)基礎設施供應商偏高的估值倍數愈發敏感,機構法人似乎正採取觀望態度,直到客戶廠房擴建進度恢復常態,且次世代資本支出的能見度提升為止。
Applied Materials Inc(AMAT)技術分析
Applied Materials Inc (AMAT) 技術面來看,MACD(12,26,9)數值4.400,處於中性狀態,RSI數值39.658處於中性狀態,Williams%R數值66.104處於賣出狀態,請注意關注。
Applied Materials Inc(AMAT)媒體輿情
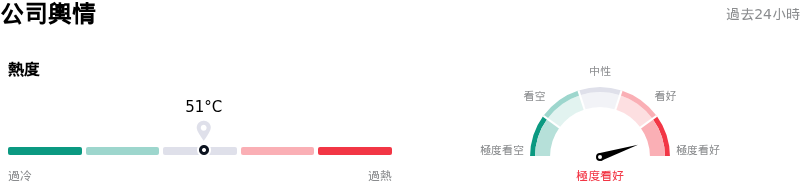
Applied Materials Inc (AMAT) 公司輿情熱度來看,當前熱度51,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Applied Materials Inc(AMAT)基本面分析
Applied Materials Inc (AMAT) 處於科技設備行業,最新年度營業收入$34.45B,處於行業10,淨利潤$0.00,處於行業61。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$625.37,最高價為$900.00,最低價為$308.00。
關於Applied Materials Inc(AMAT)的更多詳情
公司特定風險:
- 機構下調目標價與評等:在第四會計季度財報公布後,華爾街機構大幅下調目標價——包括美國銀行將目標價從 650 美元調降至 520 美元,伯恩斯坦 (Bernstein) 將目標價從 700 美元下調至 600 美元——同時 Summit Insights 以估值倍數偏高且上漲空間受限為由,將該股評等從「買進」下調至「持有」。
- 無塵室產能限制阻礙出貨放量:管理層在財報電話會議上強調,無塵室產能目前是限制加速設備生產的主要營運瓶頸,不僅導致訂單履約延遲,也使公司無法將高漲的運算需求完全轉化為近期出貨量。
- 晶圓廠設備資本密集度自核心領域移轉:分析師指出,隨著預期至 2027 年晶圓廠設備 (WFE) 產業資本支出將重新分配至微影設備而非蝕刻與沉積技術,這帶來了下行風險,並為應用材料利潤率最高的半導體系統產品線帶來逆風。
- 中國營收佔比預期下滑:管理層預測,中國對總營收的貢獻將在 2027 年降至 25% 以下(低於接近 30% 的歷史水準),反映出先進半導體製造設備的多邊出口管制收緊所帶來的直接衝擊,以及中國本土競爭對手市占率加速提升的影響。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。