優惠


輝達Q3財報緩解AI晶片需求不足擔憂,惟仍面臨出口審查、客戶融資與CEO交接三大風險


AI 播客


美東時間11月17日,輝達公布黃仁勳卸任後首份財報,季度營收超預期,並上調2028財年營收成長率預期至約75%。然而,市場擔憂出口審查延伸至東南亞、新興雲端廠商融資收緊及長期接班安排未定等三大變數,導致股價開高走低。強勁需求雖支撐成長預期,但在監管與融資環境變化下,投資人仍存審慎觀望情緒。

TradingKey - 美東時間 11 月 17 日,輝達 (NVDA) 公布黃仁勳 (Jensen Huang) 卸任後的首份財報。公司季度營收超過市場預期,並將 2028 財年營收成長率預期從約 70% 上調至約 75%。
然而,儘管財報緩解了市場對 AI 晶片需求不足的擔憂,但從客戶有意採購到輝達認列營收,中間仍有三個關鍵變數,亦即晶片能否獲准交付、買家能否籌足資金,以及新管理團隊將如何支持客戶擴張?
市場對這些因素的擔憂,也讓輝達股價今日開高走低,截至發稿,輝達跌約 1.5%,報 153 美元。
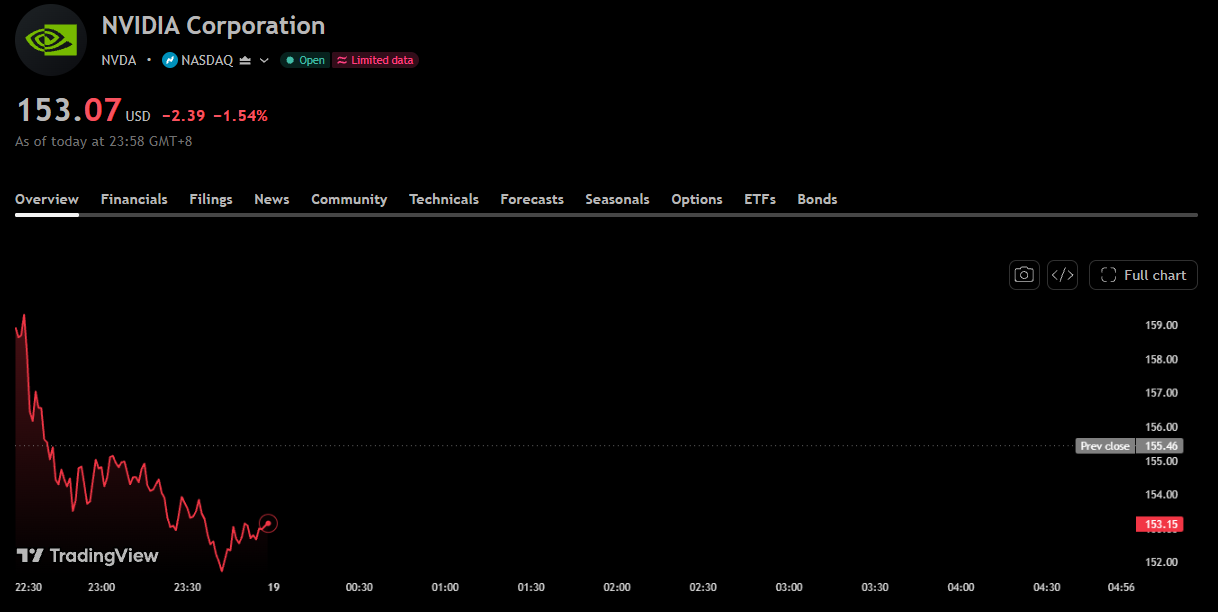
輝達股價圖,來源:TradingView
出口審查延伸至東南亞,風險在於訂單能否按期交付
輝達的財測未計入向中國銷售獲許可的 Hopper 架構資料中心產品。巴克萊認為,在此前提下,公司仍敢於調升成長預期,顯示其他市場的需求足以支撐近期銷售。
但晨星提醒,直接對中國銷售只是風險的一部分。部分東南亞資料中心也可能為中國客戶提供算力,美國收緊出口限制後,這些營運商採購輝達晶片同樣可能受到影響。
新加坡客戶 Megaspeed 正是監管關注的焦點。美國眾議院民主黨議員已要求金融機構 Cantor Fitzgerald 提供輝達持股資料,以了解其商業利益是否影響了美國商務部處理相關晶片出口的決定。Cantor 否認影響政府決策,稱相關持股主要用於對沖客戶交易;Megaspeed 也否認存在不當行為。目前尚無結論認定相關交易違規。
對輝達而言,即使其他買家願意接貨,重新安排交貨也需要時間。如果受限客戶的訂單無法在當季轉給其他客戶,全球需求即便依然強勁,當季營收卻仍可能低於預期。
新興雲端廠商仍需融資,算力需求不一定立即變成採購
花旗指出,該公司正更有選擇性地為 AI 基礎設施專案提供融資。這項變化對新興雲端服務商尤其重要:它們既要採購昂貴的 GPU,又要負擔機房建設與營運支出,資金往往得先於算力租賃收入到位。
如果輝達減少對部分專案的資金支持,而買家又無法以可接受的成本取得替代融資,原定一次完成的採購就可能被拆成幾批。對輝達來說,更審慎地選擇專案有助於控制自身承擔的風險,代價則可能是部分客戶擴張放慢。屆時,影響晶片銷售的不只是算力有沒有人用,還有營運商能否按原計畫付款、提貨。
黃仁勳回歸討論告一段落,長期接班安排仍未落定
輝達目前由財務長科萊特·克雷斯 (Colette Kress) 兼任臨時執行長,董事會已聘請顧問物色正式繼任人選。巴克萊認可董事會不再考慮黃仁勳回歸的決定,認為這有助於結束圍繞創辦人去留的猜測,但長期由誰執掌公司仍不明確。
接班風險最終要落到營運決策上,新管理階層願意為哪些客戶提供融資,受出口限制的產品將優先分配給誰,以及這些調整能否在不耽誤交付的情況下完成。
這也反映出財報後的關鍵分歧,強勁需求足以支撐更高的成長預期,但在監管、融資和交接同時變化時,投資人未必願意為這份預期支付與先前相同的價格。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。