優惠


輝達盤前漲逾3%,Q3業績與財測雙超預期,華爾街看好成長但仍警惕多重風險


AI 播客


輝達第三財季營收與淨利均優於市場預期,第四財季營收展望亦超越華爾街預估,帶動股價盤前上漲逾 3%。資料中心業務強勁成長及新一代 Vera Rubin 平台順利交付,緩解了市場對 AI 資本支出見頂的擔憂。然而,中國市場出口限制、供應鏈擴產能力及高額融資需求等潛在風險,仍可能對股價短期波動造成影響。

TradingKey - 輝達(NVDA)週三美股盤前上漲逾 3%,暫報 160.73 美元,延續財報公布後的升勢。
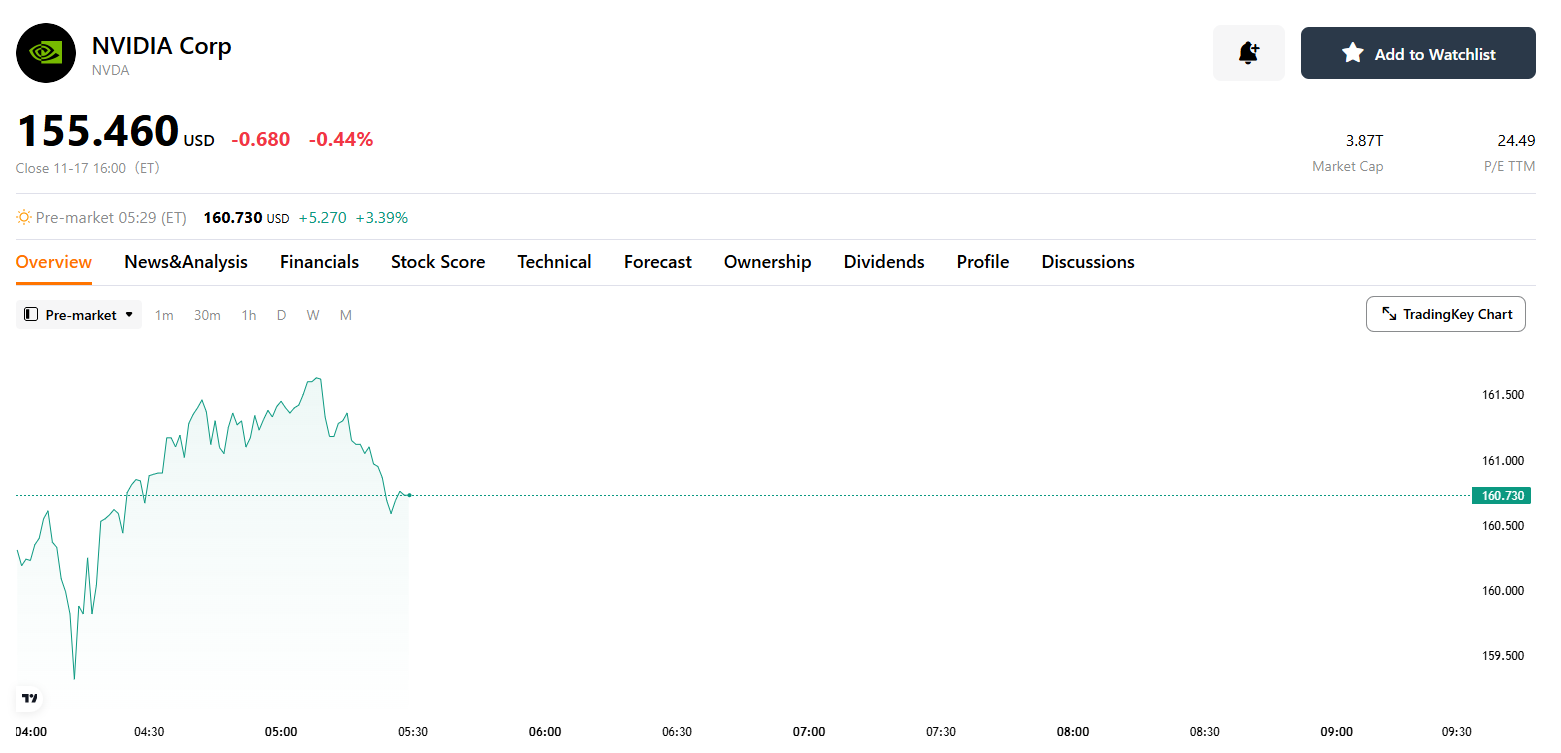
來源:TradingKay
公司股價週二盤後一度漲逾 4%,並帶動人工智慧晶片、資料中心及雲端運算概念股集體反彈。優於預期的季度業績以及高於市場預測的第四季財測,成為推動股價走強的主要原因。
具體來看,輝達第三財季營收達到 1158 億美元,高於分析師平均預期的 1091 億美元;淨利為 653 億美元,同樣超過市場預期的 604.06 億美元。更受市場關注的是,公司對下一季度的成長前景依然樂觀,預計第四財季營收將達到 1300 億美元,超過華爾街此前 1252.5 億美元的平均預測。資料中心業務營收年增超過一倍,進一步反映出大型科技公司對 AI 算力的需求仍然強勁。
除當季業績全面勝出外,輝達給出的第四財季預測也強化了市場信心。公司預計下一季度營收約為 1300 億美元,上下浮動 3%,明顯高於華爾街平均預期的 1252.5 億美元。管理層還預計,第四財季調整後毛利率約為 72%,顯示高階人工智慧加速器和網路產品仍具備較強的定價能力。
產品進展方面,新一代 Vera Rubin 平台已經開始向客戶交付,並進入多家大型雲端運算及人工智慧基礎設施營運商的資料中心。持續擴大的產品部署規模表明,雲端服務商對訓練和推論算力的投入尚未明顯降溫,也在一定程度上緩解了市場此前對人工智慧資本支出週期見頂的擔憂。
不過,摩根大通(JPM)分析師指出,儘管公司本季多項指標超出預期,且營收展望進一步上調,但管理層在財報電話會議上仍未充分回應幾個關鍵問題,包括中國市場營收缺席、AI 基礎設施建設所需的融資規模、供應鏈擴張能力,以及公司在黃仁勳離職後如何完成執行長交接。上述因素可能持續影響投資人對輝達未來成長確定性的判斷,因此股價短期內仍可能出現較大波動。
其中,中國市場的不確定性尤其值得關注,美國對先進 AI 晶片出口的限制持續影響輝達在中國市場的業務布局,而公司目前的業績展望尚未將中國市場潛在營收納入考量。這意味著,即使 AI 需求保持強勁,輝達未來的實際成長空間仍可能受到地緣政策及出口監管變化的影響。
與此同時,AI 基礎設施建設所需的資金投入也成為分析師關注的焦點。隨著雲端運算巨頭持續擴大資料中心規模,GPU 採購、電力供應、冷卻系統和網路設備等環節都需要大量資本支出。輝達雖然從中受益,但其與部分 AI 雲端服務商之間的融資合作,也讓市場開始審視整個生態系統的債務水準及資金永續性。此外,晶片供應鏈能否及時擴大產能,以滿足不斷成長的訂單需求,也是公司需要面對的現實挑戰。
儘管存在這些風險,華爾街部分機構仍對輝達本次業績表現給予正面評價。
高盛(GS)分析師認為,強勁的財報和管理層對未來業務的表態,有助於增強投資人對輝達自身營運狀況以及整個 AI 產業鏈成長前景的信心。該行還特別提到,公司重申了對股東回報的承諾,並授權在 2027 年底前買回價值最高達 2270 億美元的股票,顯示管理層對未來現金流和獲利能力仍有信心。
摩根士丹利(MS)分析師 Joseph Moore 則認為,輝達當前業務表現強勁本身並不令人意外,真正值得肯定的是管理層在電話會議上對未來成長提供了較為正面的展望。相比單純公布一份超預期財報,公司願意進一步明確後續業務前景,更有助於市場評估 AI 投資週期的持續性。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。