


美光股价预测:数据中心限建令估值受压,惟长协与HBM涨价将有助于支撑盈利兑现



AI播客


尽管美国中期选举后数据中心建设面临限建风险,引发市场对美光等AI基础设施收入兑现的关注,但花旗与摩根大通研报显示,服务器存储需求仍快于供给扩张,AI需求足以吸收新增产能。美光通过增至26份的长期供货协议及锁定的2027年HBM价格,有效增厚了盈利安全垫。技术面上,美光股价目前处于下降结构中的局部修复阶段,短期均线呈空头排列,后续需关注737.88至753.30美元区域的收复情况,下方核心支撑位在650美元。

TradingKey - 民主党在美国中期选举中获胜,部分新当选州长主张限制数据中心建设,令市场重新评估AI基础设施的扩张速度。若审批收紧、项目延期,服务器及存储设备采购也可能后移,美光(MU)未来收入兑现的时间因此受到关注。
不过,花旗与摩根大通近期的研究显示,服务器存储需求增长仍快于供给扩张。美光不断增加的长期供货协议,以及已经谈妥的2027年HBM价格,则为其应对需求波动提供了更具体的盈利保障。
花旗与摩根大通看好存储供需,AI需求仍超过新增供应
花旗上调主要存储厂商的供应预测后,将2027年DRAM供需缺口从8.7%收窄至3.8%,NAND缺口从6.1%收窄至3.3%。供应增加正在缓解短缺,但尚不足以满足全部需求。
支撑主要来自服务器。花旗预计,2027年服务器DRAM和企业级固态硬盘需求分别增长53%和52%,而手机DRAM需求下降11%。按这一预测,AI相关需求仍有能力吸收新增产能,为存储价格提供支撑。花旗研报报道
摩根大通同样认为,行业基本面有望保持强劲至2028年,未来六个月盈利预测下调的可能性较低。该行指出,NAND涨价速度虽然放缓,但短期尚未出现明显的价格下行迹象。摩根大通研报报道
这意味着,部分数据中心项目延期,未必立即导致存储市场转向过剩。现有供需缺口能够提供缓冲,但消费需求偏弱,也使美光的增长更加依赖AI客户采购能否持续。
美光长协增至26份,价格下限与HBM涨价支撑利润
根据美光财报显示,公司已将战略客户协议从此前16份增至26份,部分期限延伸至2031年。公司预计,这些协议将覆盖截至2030年期间超过35%的收入,提高未来订单和收入的确定性。
公司年报显示,协议包含具有约束力的多年采购量承诺,采用“照付不议”安排,即客户须按合同承担约定采购量对应的付款义务。多数协议设有价格上下限,客户还提供现金押金或信用证作为履约保障。
美光预计,即使按价格下限执行,相关协议的毛利率仍将显著高于以往周期的季度峰值。因此,在按约交付、成本可控的情况下,长协既能保障销量,也能减轻市场价格回落对利润的冲击。
HBM合同则为2027年利润增长提供支撑。美光表示,2027年绝大部分HBM位供应已完成签约,价格较2026年显著提高,有助于缩小HBM与传统DRAM的毛利率差距。
摩根大通报告引用的彭博预测显示,美光当时对应的2027年预期市盈率约4.8倍,反映市场仍担忧高盈利能持续多久。若限建主要带来项目延期,而非长期采购承诺缩减,长协与HBM涨价将有助于支撑盈利兑现。不过,该行认为短期缺乏明确催化剂,基本面支撑尚未必立即转化为股价反弹。
美光技术分析
从技术面来看,已进入7月底前低(737.88美元)失守后的下跌延伸阶段,本次上涨首先是在修复前一根急跌K线。反抽仍停留在破位位置下方,原有下降结构尚未改变。
从趋势与结构看,10月反弹未能突破6月高点,随后价格重心再次下移。近期不仅跌破此前整理区域,还进一步失守7月底前低,使更低高点与更低低点的下降结构更加明确。本根日K最高触及724.80美元,尚未返回原有前低,说明目前仍是急跌后的局部修复。
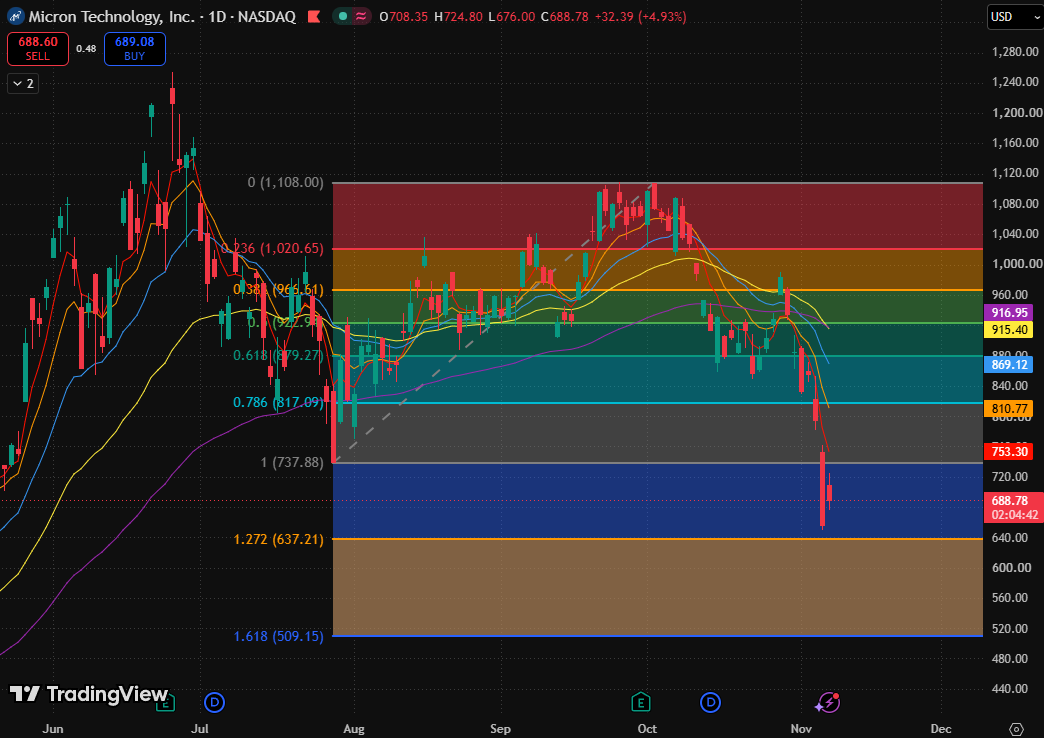
美光股价图,来源:TradingView
均线方面,5日指数移动平均线(753.30美元)、10日指数移动平均线(810.77美元)和20日指数移动平均线(869.12美元)持续下压,短期均线向下发散。80日指数移动平均线(915.40美元)已略低于160日指数移动平均线(916.95美元),中期均线也转为空头次序。五条均线形成完整空头排列,不过中期两条均线仍较接近,尚未明显拉开。
乐观方面,若股价收复并站稳7月底前低与5日指数移动平均线构成的737.88—753.30美元区域,短线有望转入持续修复。
下方支撑方面,近日低点(650美元)是短线承接观察位置,弱跌破该价位或将去1.272斐波那契拓展位(637.21美元)寻找支撑。











