


甲骨文股價預測:2250億美元營收目標點燃近11%漲幅,ORCL有望挑戰170美元近四個月高



AI 播客


甲骨文週三收漲 10.73%,創 5 月以來最大單日漲幅,主因公司在投資人日公布積極的長期財務目標與現金流轉正時間表。甲骨文預計 2030 財年營收將達到至少 2250 億美元,自由現金流將於 2028 財年下半年轉正。儘管公司營收前景獲市場看好,但龐大資本支出與高額債務仍帶來償債壓力,且面臨專案延誤與客戶集中度風險。技術面上,股價短期走勢由弱轉強,若放量站穩 150 美元,上方空間有望進一步打開,投資人仍需留意下方均線支撐與潛在債務風險。
TradingKey - 甲骨文 (ORCL) 週三收漲 10.73%,報 144.54 美元,創下自 5 月以來最大單日漲幅。推動股價反彈的主要因素,是公司在投資人日公布了更為積極的長期財務目標,並明確了自由現金流轉正的時間表。在市場持續擔憂 AI 基礎設施投入過高、債務負擔不斷加重的背景下,甲骨文試圖向投資人證明,大規模擴張最終能夠轉化為營收成長和現金回報。
甲骨文此次公布的長期目標明顯強調成長潛力。公司預計,到 2030 財年,營收將達到至少 2250 億美元,2026 至 2030 財年的年均複合成長率約為 35%;同期調整後營業利潤率有望超過 40%,調整後每股盈餘則將超過 21 美元。這一營收目標高於華爾街此前的部分預期,反映出公司對 AI 雲端基礎設施業務的成長前景仍然充滿信心。
與此同時,甲骨文重申 2027 財年營收至少達到 900 億美元、調整後每股盈餘為 8.10 美元的財測指引。雖然這一年度目標並未明顯超出市場預期,但公司對未來數年成長速度的判斷更加積極。隨著 AI 企業對算力的需求持續增加,甲骨文希望透過擴建資料中心、提供雲端基礎設施服務,進一步擴大在 AI 算力市場的市佔率。
此前市場對公司最大的擔憂,在於建設 AI 資料中心需要投入大量資金,而營收成長與現金回流之間可能存在較長時間差距。甲骨文的資本支出在 2026 財年已超過 557 億美元,市場預計 2027 財年還將進一步增加。如此龐大的投入意味著,即使 AI 業務需求旺盛,公司也需要持續獲得融資,才能完成基礎設施建設並履行客戶合約。
此次投資人日上,甲骨文財務長 Hilary Maxson 給出了更明確的現金流目標。公司預計,自由現金流將在 2028 財年下半年轉為正值,並在 2029 財年超過 300 億美元。按照甲骨文的規劃,資本支出將在 2027 至 2028 財年間達到高位,隨後逐步放緩,為現金流改善創造條件。
甲骨文同時承諾,在 2030 財年前將新增資本市場融資控制在 200 億美元以內,其中債務和股權融資各佔約一半。供應商融資、客戶提供硬體以及客戶預付款,也將幫助公司降低資料中心專案早期的現金投入。
公司還計劃在未來數年向客戶交付約 7 吉瓦的資料中心算力,並透過導入 Google TPU 等客製化晶片,擴大 AI 計算服務的硬體選擇。如果相關產能能夠順利上線,甲骨文將有機會加快兌現來自 OpenAI 及其他客戶的雲端運算訂單,從而推動營收和利潤率同步成長。
不過,長期目標距離兌現仍有較長時間。甲骨文預計本財年資本支出將增至約 919 億美元,而其長期債務已達到約 1170 億美元,信用評級僅為 BBB-,處於投資級最低檔。
公司五年期信用違約交換 (CDS) 利差仍處高位,反映債券市場尚未完全解除對償債能力的擔憂。此外,部分資料中心專案面臨電力接入、審批和施工延誤,對 OpenAI 等少數大型客戶的依賴,也使未來營收存在一定集中度風險。
來源:TradingView
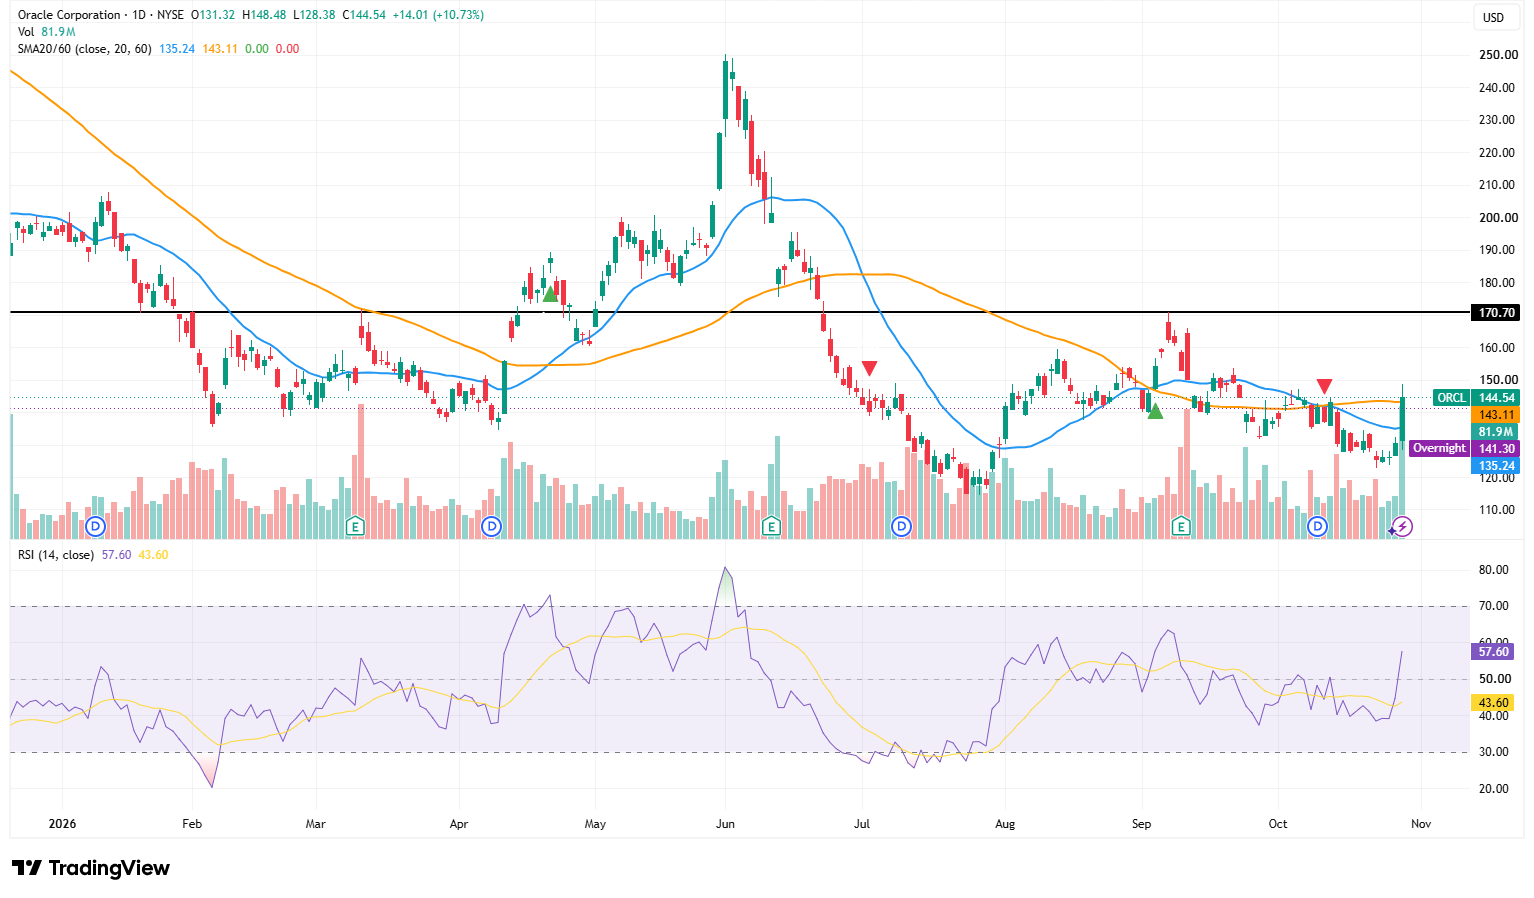
從技術面看,ORCL 已經重新站上 20 日均線 135.24 美元和 60 日均線 143.11 美元,短期走勢由弱轉強。不過,股價尚未有效突破 148—150 美元壓力區,長上影線也反映該區域存在獲利賣壓。
RSI 升至 57.60,並突破訊號線 43.60,動能明顯改善且尚未進入超買區。若股價放量站穩 150 美元,上方目標將依次看向 157—160 美元及 170.70 美元;從現價升至 170.70 美元仍有約 18% 的空間。
下方首先關注 141—143 美元支撐,其次是 20 日均線 135 美元。若跌破 135 美元,本輪突破可能失敗,並重新測試 128—131 美元區域。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。











