


ServiceNow股價跌逾18%:Q4成長指引放緩,引發市場對成長前景的擔憂



AI 播客


美東時間 10 月 28 日,ServiceNow 公布第三季財報後盤後股價大跌。盡管營收與訂閱收入保持增長,且上調 2026 年 AI 業務目標,但調整後每股盈餘未達預期,且第四季合約收入增速預期放緩,引發市場對成長前景的擔憂。投資人後續需關注訂閱收入表現及 AI 業務商業化進展。

TradingKey - 美東時間 10 月 28 日,ServiceNow (NOW) 公布第三季財報後,股價盤後暴跌近 18%。截至發稿,ServiceNow 在夜盤交易時段下跌 18.79%,報 121.92 美元。
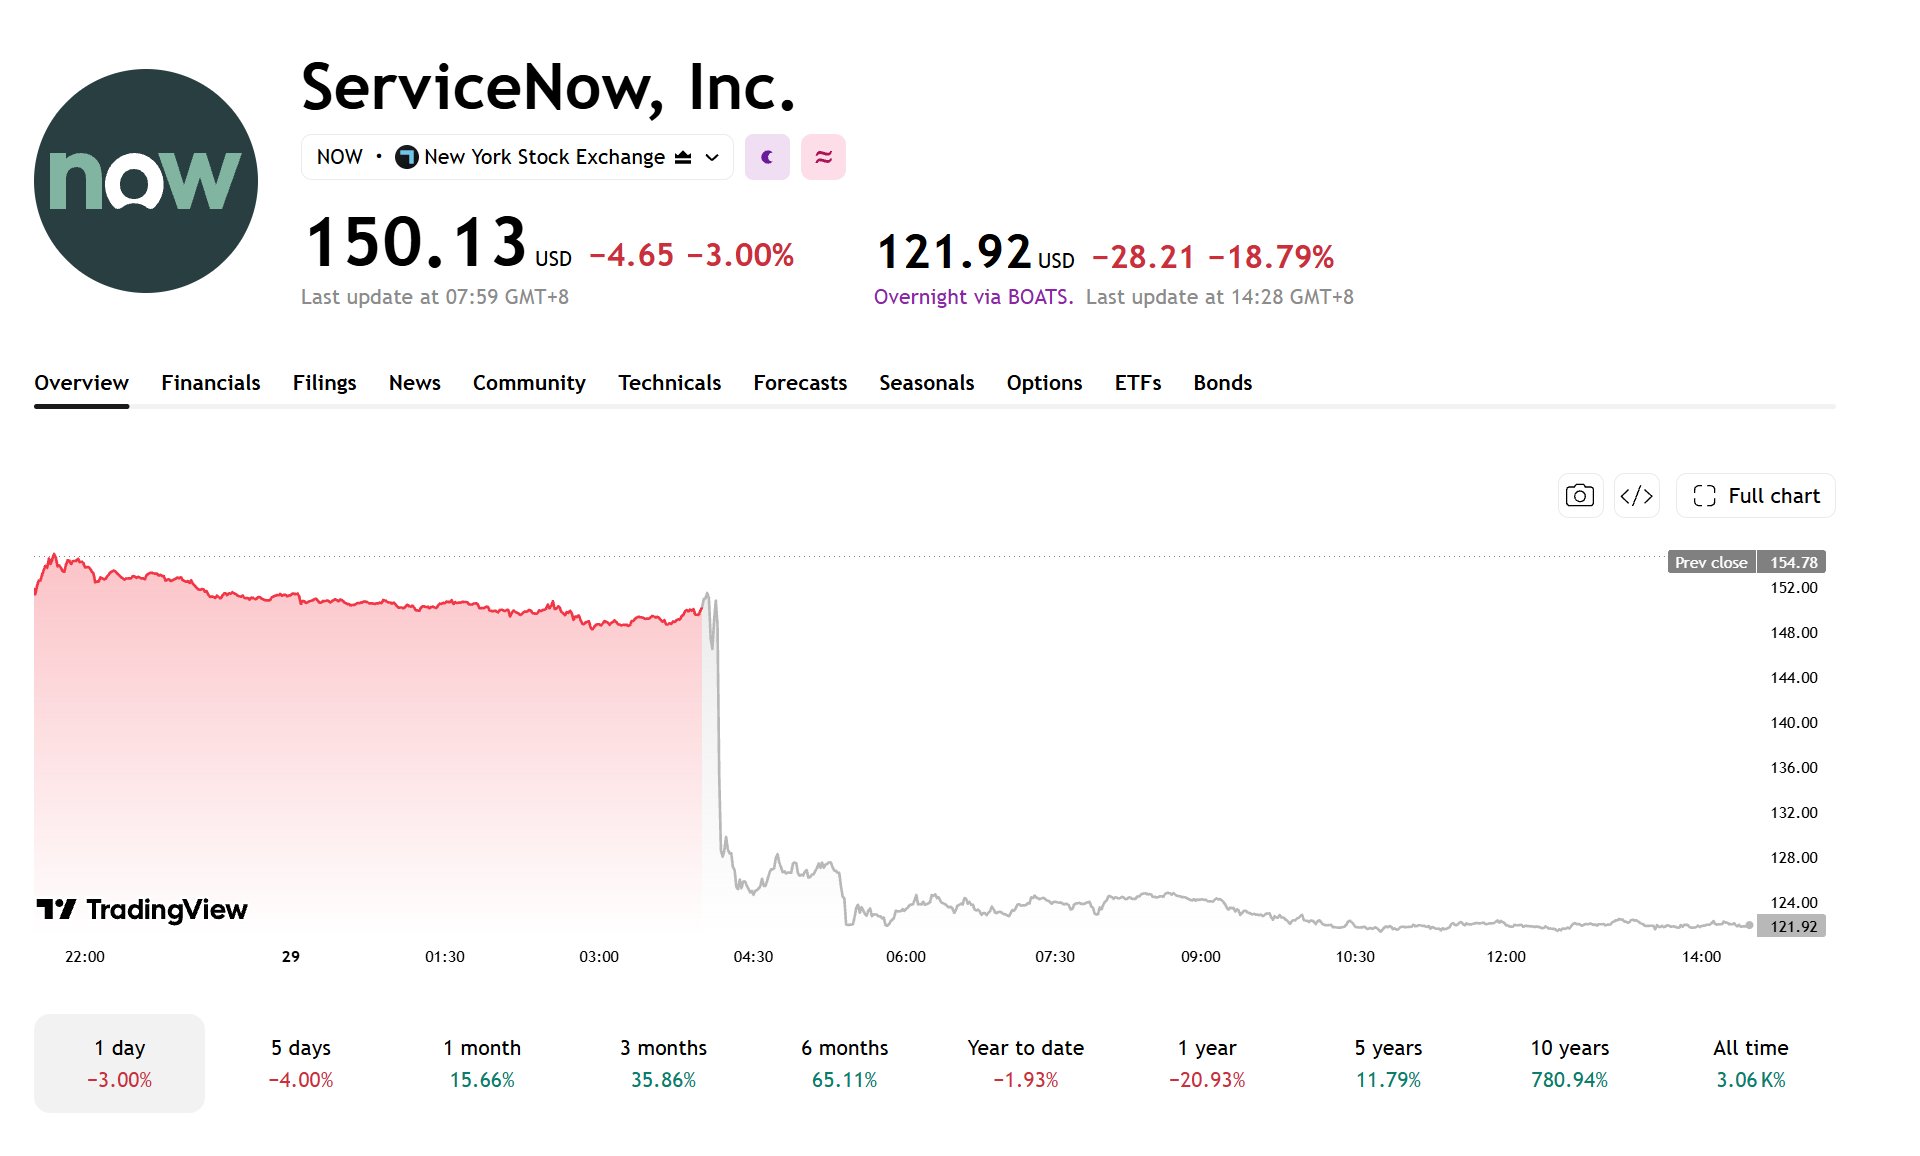
【來源:TradingView】
儘管公司上調全年訂閱收入預期,並將 2026 年 AI 產品年度合約價值目標提高至 170 億美元,但第四季當前剩餘履約義務 (cRPO) 增速預計放緩,加上調整後每股盈餘低於市場預期,市場開始重新評估公司的成長前景。
ServiceNow Q3業績:營收成長,每股盈餘不及預期
ServiceNow 第三季營收年增 20.5% 至 41.06 億美元,訂閱收入年增 21% 至 39.88 億美元。截至 9 月 30 日,公司剩餘履約義務 (RPO) 達到 297 億美元,年增 22%;預計未來 12 個月確認的合約收入 (cRPO) 為 136.5 億美元,年增 20.5%。
第三季非 GAAP 調整後每股盈餘為 1 美元,低於分析師預期的 1.02 美元。公司利息收入年減,利息支出則因收購 Armis 相關融資成本增加而上升,對獲利形成壓力。
整體來看,公司營收及訂閱收入保持成長,但調整後每股盈餘略低於市場預期。
預計Q4訂單增速放緩,為何引發市場擔憂?
ServiceNow 預估,第四季 cRPO 依固定匯率計算年增 18.5%,低於第三季的 21%。該指標反映未來 12 個月預計認列的合約收入,其增速放緩意味著後續訂閱收入成長可能承壓,引發市場對公司成長前景的擔憂。
AI 業務方面,ServiceNow 將 2026 年 AI 產品年度合約價值 (ACV) 目標上調至 17 億美元,較年初設定的 10 億美元提高 70%,也是公司年內第二次上調目標,顯示 AI 產品商業化進展優於先前預期。
然而投資人仍需關注新增合約能否持續轉化為訂閱收入,以及 AI 業務成長能否進一步帶動獲利提升。
ServiceNow股價後市怎麼看?
ServiceNow 預估,第四季訂閱收入為 42.45 億至 42.55 億美元,年增 22.5% 至 23%,並將 2026 年全年訂閱收入預期上調至 157.8 億至 157.9 億美元。
儘管第四季訂閱收入成長率指引高於第三季的 21%,但公司預估未來 12 個月合約收入成長率將放緩至 18.5%,低於第三季的 21%,引發市場對後續成長動能的擔憂。
後續需關注第四季訂閱收入表現及 AI 業務進展。若合約收入成長率持續放緩,且 AI 業務未能進一步帶動收入與獲利成長,ServiceNow 股價可能繼續承壓;若訂閱收入保持穩健成長,市場對公司成長前景的擔憂則有望緩解。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。











