【美股盤前】輝達中國訂單超350億美元,美光罷工拖累記憶體股,SpaceX財報成市場焦點



AI 播客


美東時間週二,地緣衝突推升國際油價重返每桶百元上方,加劇通膨疑慮並令科技股風險偏好降溫,美股期貨漲跌互現。大宗商品方面,黃金微跌,比特幣走低。個股表現分化,3M與諾斯洛普·格魯曼因財報優於預期及上調財測帶動盤前上揚,鋼鐵動力與記憶體股則因獲利未達預期或罷工風險回檔。宏觀焦點集中於中國LPR維持不變、英國失業率下降,以及中東地緣政治升級帶來的供應風險。

TradingKey - 美東時間週二(10 月 20 日),美股三大股指期貨盤前漲跌不一。國際油價重返每桶 100 美元上方,加上 AI 基礎設施融資成本疑慮,令科技股風險偏好降溫。
截至發稿,道瓊期貨漲約 0.07%,標普 500 期貨跌約 0.16%,那斯達克 100 期貨跌約 0.62%。
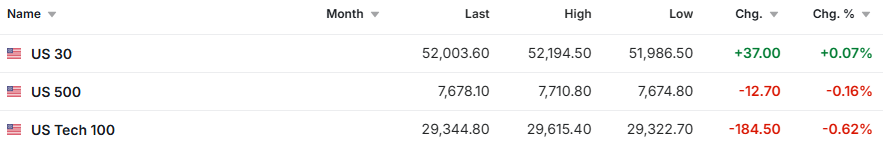
來源:Investing
大宗商品方面,黃金(XAUUSD)跌約 0.45%,交投於 4120 美元附近;國際油價明顯上漲,WTI(USOIL)原油漲約 2.3%,升至 100.5 美元附近;布蘭特原油漲約 1.8%,交投於 111.2 美元附近。胡塞武裝針對沙烏地阿拉伯基礎設施的襲擊以及波斯灣地區船隻安全風險,重新推升原油供應風險溢價。
加密貨幣方面,比特幣(BTC)跌約 0.6%,交投於 81500 美元附近。油價上漲帶來的通膨疑慮以及科技股盤前承壓,削弱了市場對高波動風險資產的需求。
市場異動
3M (MMM) 盤前漲逾 5%。公司第三季調整後每股盈餘為 2.50 美元,高於市場預期的 2.39 美元;營收為 65.84 億美元,略低於預期。3M 將全年調整後每股盈餘財測上調至 9.10 至 9.15 美元。此外,公司擴大與亞馬遜 (AMZN) 的資料中心合作,亞馬遜最多可購買 316 萬股 3M 股票,部分認股權歸屬與累計 60 億美元的資料中心產品採購掛鈎。
諾斯洛普·格魯曼 (NOC) 盤前上漲,盤中漲幅一度接近 4%。公司第三季每股盈餘為 7.89 美元,高於市場預期的 7.18 美元;營收年增 7% 至 111.2 億美元。單季新增訂單達到 160 億美元,未交付訂單升至創紀錄的 1100 億美元,公司同時上調全年獲利財測。
鋼鐵動力 (STLD) 盤前跌逾 6%。公司第三季營收為 65.1 億美元,高於市場預期的 64.3 億美元,但每股盈餘為 5.26 美元,低於預期的 5.48 美元。儘管單季鋼鐵出貨量達到創紀錄的 380 萬噸,獲利未達預期仍引發股價拉回。
記憶體股盤前集體回檔。美光科技 (MU) 跌約 2.5%,晟碟 (SNDK) 跌近 3%,威騰電子 (WDC) 跌約 2.6%。除了 AI 及記憶體股獲利了結外,美光台灣桃園工會宣佈將於 10 月 22 日舉行一天聲援式罷工,要求公司提出具體的利潤分享方案。
市場要聞
據報導,輝達中國客戶訂單超過 350 億美元。據路透社引述知情人士報導,字節跳動、阿里巴巴(BABA)和騰訊已訂購超過 300 萬張輝達(NVDA)RTX PRO 5500 顯示卡,定價總額超過 350 億美元。輝達已告知客戶,因需求超過計劃產量,目前無法保證全部訂單能夠交付。
中國 10 月貸款市場報價利率連續第 17 個月維持不變。中國一年期 LPR 維持在 3.00%,五年期以上 LPR 維持在 3.50%,結果符合市場預期。
英國失業率降至 4.7%。英國國家統計局數據顯示,截至 8 月的三個月失業率降至 4.7%,為 2025 年年中以來最低水準;不含獎金的平均工資年增 3.7%,高於市場預期的 3.6%。
中東衝突持續升級。葉門官員週二表示,青年運動對南部一處政府軍訓練營發動的飛彈襲擊已造成 73 人死亡;沙烏地同日向利雅德地區發布襲擊預警,北部機場附近傳出爆炸聲。
重要數據/事件預告
美東時間 10 月 20 日 8:30,美國公布 9 月新屋開工與營建許可數據。
美東時間 10 月 20 日 10:00,美國公布 9 月成屋簽約銷售指數。
美東時間 10 月 20 日盤後,SpaceX (SPCX)、網飛 (NFLX) 和聯合航空 (UAL) 公布財報。
美東時間 10 月 20 日 16:30,美國石油協會公布 API 原油庫存數據。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。