


2026年美國中期選舉臨近,標普500指數將在選舉日之後迎來上漲嗎?



AI 播客


美國期中選舉年通常是總統四年週期中股市表現最弱且波動率最高的階段,夏季往往出現回撤。然而歷史數據顯示,選舉不確定性消退後市場迎來強勁反彈,自 1954 年以來,期中選舉後 12 個月內標普 500 全部實現上漲,平均漲幅達 18.2%。此外,「分裂政府」帶來的政治僵局有助於降低政策劇烈變動風險,對股市構成利多。

TradingKey - 美國 2026 年期中選舉將於美東時間 11 月 3 日舉行,對投資人最關心的問題在於這場政治博弈會如何影響標普 500 指數?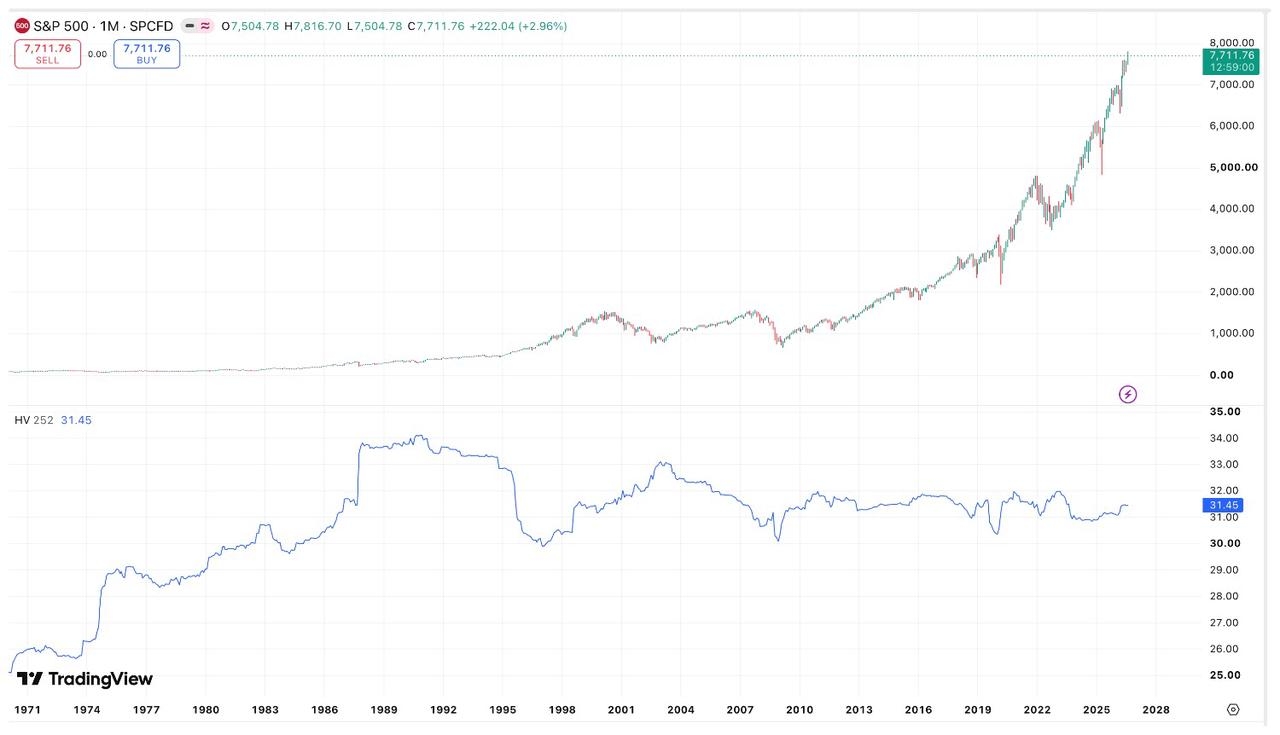
【標普 500 指數走勢及其年化波動率 (H252),來源:TradingView】
期中選舉年通常是四年週期中最弱的一年
歷史數據呈現出一個清晰的模式:期中選舉年份通常是總統四年週期中股市表現最弱的階段,但選舉結束後往往迎來強勁反彈。
Nasdaq 旗下 Dorsey Wright 的研究顯示,自 1928 年以來的 24 個期中選舉年份,標普 500 平均報酬僅為 3.68%,不到四年週期中表現最強的第三年(選舉後一年)平均報酬 13.96% 的三分之一。
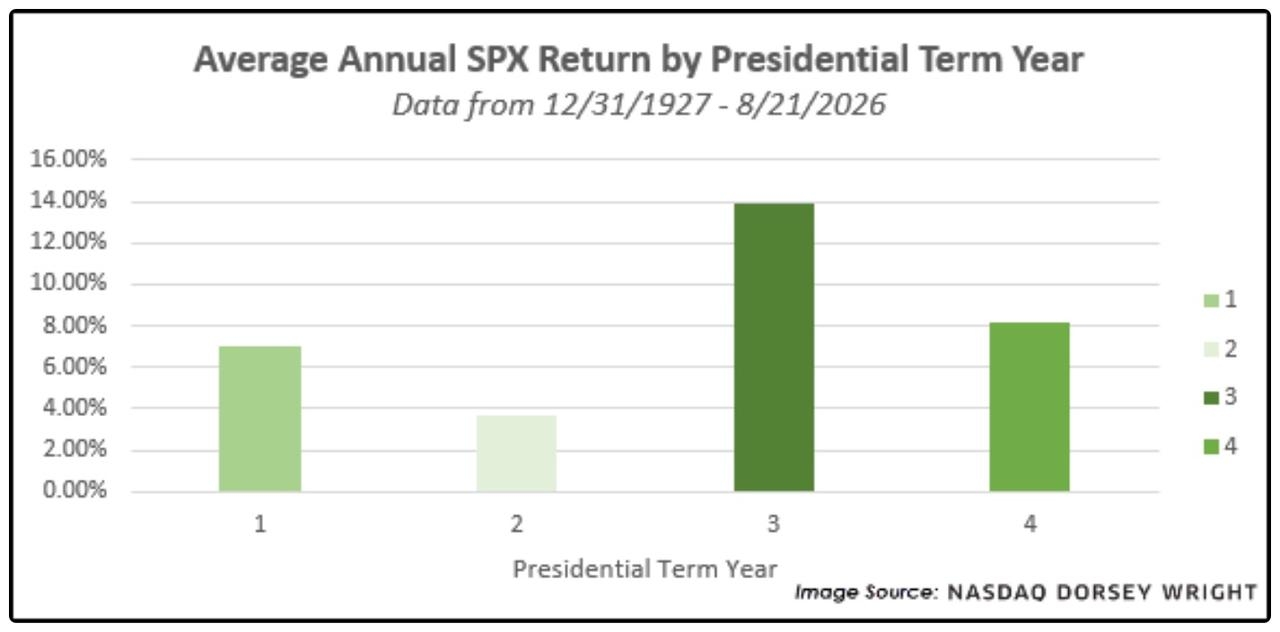
【來源:Dorsey Wright】
LPL Financial 的數據也印證了這一規律,期中選舉年平均漲幅僅 4.6%,且波動率最高,最大回撤也往往出現在這一階段。
更值得注意的是,期中選舉年的跌幅可能非常嚴重:1974 年標普 500 下跌 29.7%,2002 年下跌 23.4%,1930 年下跌 28.5%,2022 年下跌 19.4%。自 1960 年以來,期中選舉年的平均最大回撤為 19.4%,其他年份僅為 12.5%。
夏季表現:期中選舉年明顯偏弱
道瓊市場數據對 1928 年至 2025 年的分析顯示,在中期選舉年的 4 月底至 9 月底期間,標普 500 平均下跌約 2.8%。這是四年週期中表現最差的一段區間。
年份類型 | 4 月底至 9 月底平均表現 |
中期選舉年腹席位爭奪強烈時,這項效應特別顯著。演變為四個階段。中期選舉年特別低迷。表現在總統大選週期中最為疲軟。 | -2.80% |
總統選舉年 | 0.0505 |
選舉後一年 | 0.0364 |
選舉前一年 | 0.0224 |
這一平均值受到幾個極端年份的顯著影響,1930 年跌幅超過 25%,1974 年跌 29.7%,2002 年跌 23.4%。即使剔除這些極端值,其餘所有中期選舉年同期的平均報酬率也確實僅有 +0.006%,幾乎可以忽略不計。
選舉後反彈:規律最為穩固
選舉結果落定後,市場通常迎來強勁修復。
時間窗口 | 平均漲幅 | 上漲機率 | 資料期間 |
選舉後 3 個月 | 0.065 | 絕大多數為正 | 1970 年以來 |
選舉後 12 個月 | 0.182 | 100%(17 次全漲) | 1954 年以來 |
選舉後 12 個月 (Capital Group 資料) | 0.154 | — | 1950 年以來 |
據 LPL Financial 的資料顯示,自 1954 年以來的 17 次期中選舉中,標普 500 在選舉後 12 個月內全部實現上漲,平均漲幅 18.2%。
Capital Group 的分析同樣印證了這一規律,自 1950 年以來,期中選舉後一年平均報酬 15.4%,約為其他時期的兩倍。
值得注意的是,Capital Group 計入了 1950 年的期中選舉,拉低了整體均值,但即便如此,其報酬率仍顯著高於非選舉年份的平均水準。
從季度週期來看,期中選舉年第四季是明顯的轉折點。那斯達克 Dorsey Wright 的研究顯示,自 1930 年以來,期中選舉年第四季標普 500 的正報酬機率高達 83.33%,遠高於第一季的 44% 和第二季的 52%。
2018年與2022年:兩個典型樣本
過去兩次期中選舉展現了完全不同的市場反應模式。
2018 年 11 月 6 日美國期中選舉當天,標普 500 上漲約 0.63%。選舉結果明確後,11 月 7 日標普 500 進一步大漲 2.12%。
當時民主黨重新奪回眾議院,共和黨繼續控制參議院,市場迅速消化了國會分裂的結果。選舉結果公布後,市場出現了明顯的短期反彈。
2022 年則是另一種典型情形。
在 11 月 8 日期中選舉日當天,市場反應相對平淡,標普 500 指數微漲約 0.96%。然而,選舉次日因關鍵州(如喬治亞州)計票膠著,國會控制權歸屬懸而未決,這種不確定性疊加其他利空因素,導致市場大幅下挫,標普 500 指數下跌 2.08%,創下自 2012 年以來選舉次日的最差表現。
需要注意的是,當時標普 500 指數年內已累計下跌約 19.7%,全年市場持續受到高通膨、聯準會快速升息及經濟成長擔憂等因素的壓制。
兩屆選舉的共同點在於,選舉後均預期形成「國會分裂」格局,而歷史數據顯示「分裂政府」(白宮與國會分屬不同黨派)時期對股市相對有利,投資人認為政治僵局有助於阻止重大增稅或激進立法,從而對市場構成利多。
選舉前波動加劇,選舉後不確定性消退推動反彈
期中選舉前數月,政策不確定性攀升,股市波動率往往走高。
Capital Group 以每日報酬率標準差衡量的資料顯示,1970 年以來,期中選舉年的報酬波動率中位數接近 16%,其他年份約 13%。
而當選舉結果底定後,市場通常迎來強勁反彈。這一反彈邏輯在於投資人厭惡不確定性,而選舉結束意味著政策走向趨於明朗。
資料顯示,自 1970 年以來,標普 500 在選舉後三個月平均上漲 6.5%,遠高於選舉前三個月的 2.5%,且不論哪個黨派獲勝,反彈幅度相差不大。
此外,Capital Group 的分析指出,自 1969 年以來,在「分裂政府」時期,標普 500 年平均漲幅約 9%,遠高於單一政黨全面掌控時期的 5% 左右。這也解釋了為何投資人更歡迎期中選舉後的「政治僵局」,權力制衡下,政策劇烈變動的風險更低。
總結
對於 2026 年的投資人而言,歷史規律提供了一個重要參考,中期選舉帶來的不確定性往往是短期的,而選舉結果確定後的歷史市場表現往往明顯改善。但 2026 年能否重演這一模式,最終仍取決於經濟成長、通膨、利率、企業獲利、關稅、能源價格與地緣政治等基本面因素。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。









