


2026年白糖價格漲幅超越標普500,白糖牛市還能否持續?



AI 播客


2026年以來白糖現貨價格累計上漲超過22%,核心驅動力在於全球供需平衡迅速收緊。歐洲因高溫天氣導致糖產量預期大幅下降,同時巴西中南部產量下滑。強聖嬰現象持續威脅印度和泰國等主要產區,可能進一步加劇全球供應缺口。機構對未來缺口預測存在分歧,若供應明顯惡化,原糖價格有望繼續向上重新定價,聖嬰現象將成為判斷多頭行情持續性的核心變數。

TradingKey - 2026 年以來,白糖成為大宗商品市場表現較突出的商品之一。截至 9 月 30 日,白糖現貨價格年內累計上漲超過 22%,明顯超過同期標普 500 指數約 12% 的漲幅。尤其是 8 月份,白糖價格單月大漲 22.9%,創 2010 年 10 月以來最強月度表現之一。
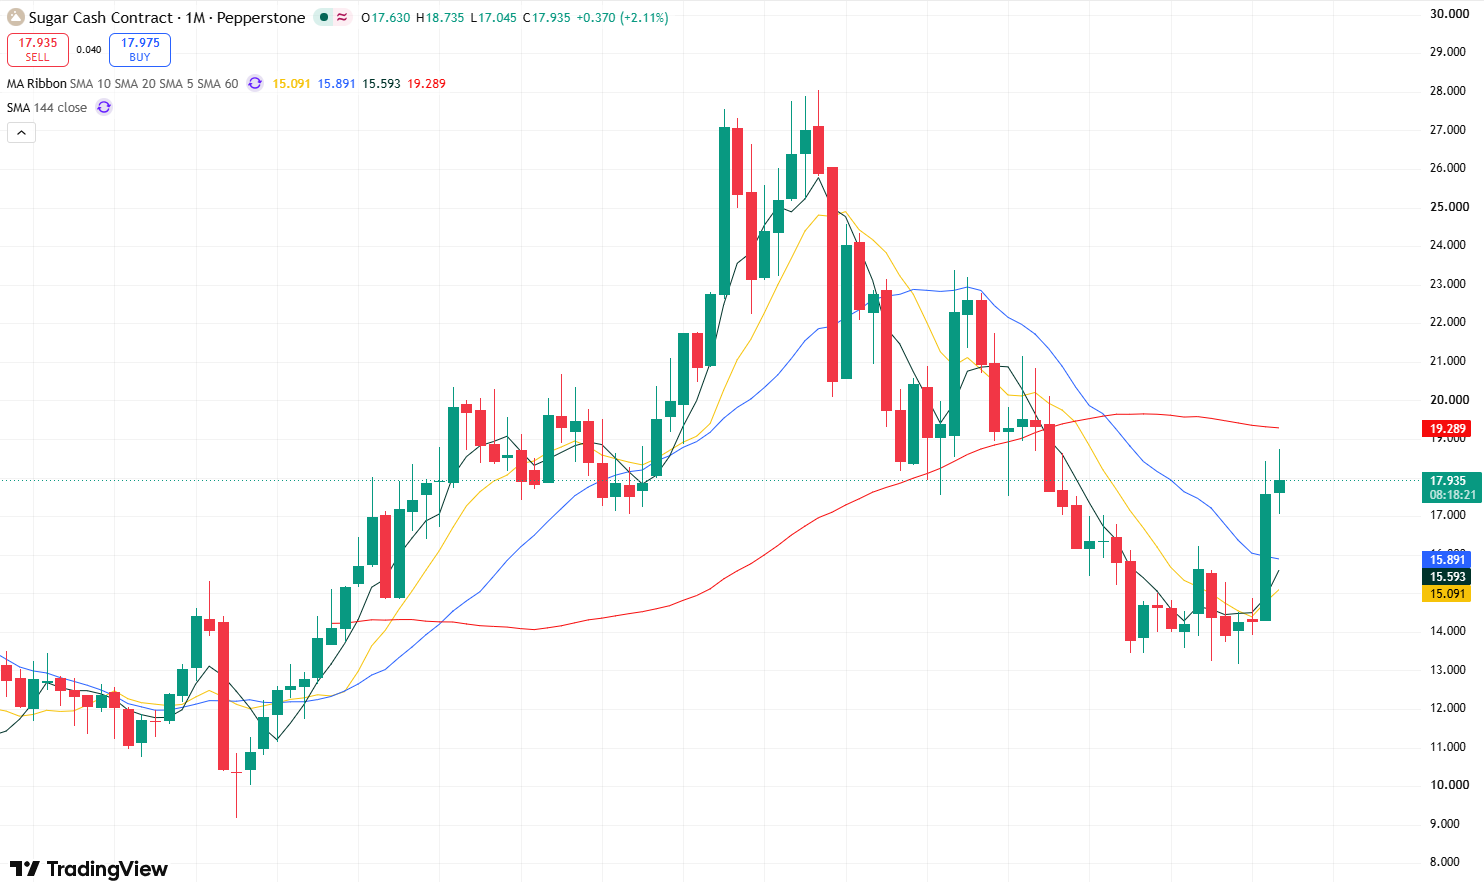
白糖價格月線圖,來源:TradingView
白糖價格為什麼上漲?
本輪白糖價格上漲最核心的變化,是市場對 2026/27 年度全球糖供需平衡的判斷正在迅速收緊。
首先,歐洲糖產量出現明顯下降。今年歐洲經歷多輪高溫天氣,甜菜單產受到影響。根據歐盟委員會最新糖供需預測,2026/27 年度歐盟糖產量可能由上一年度約 1660 萬噸下降至 1340 萬噸,降幅約 19%。這意味著僅歐洲一個地區,就可能減少超過 300 萬噸糖供應。
與此同時,全球最大的糖生產和出口國巴西也沒有完全填補這一缺口。FAO 指出,巴西中南部糖產量下降是 8 月份國際糖價大漲的重要原因之一。8 月 FAO 糖價指數月增 11.9%,同時升至一年高點。
需要注意的是,聖嬰現象可能進一步擴大供應風險。世界氣象組織最新表示,本輪聖嬰現象可能成為有記錄以來最強的事件之一,並很可能持續至 2027 年初。強聖嬰現象會改變全球降雨分布,對糖的影響尤其明顯:印度和泰國通常面臨更大的高溫、乾旱風險,而巴西則可能出現降雨異常。
數據顯示,巴西、印度和泰國合計約占全球糖出口的 70%,因此即使其中一個主要產區出現明顯減產,也可能迅速改變國際市場的供應平衡。
印度已經出現了較為明顯的預警訊號,今年 6 月印度降雨量較正常水準低約 35%,8 月降雨同樣偏少,而 9 月份如果繼續缺雨,不僅會影響當前甘蔗產量,也可能降低水庫水位,影響下一季這種高耗水作物的種植和單產。
印度政府近期批准 100 萬噸原糖免稅進口配額,其中接近 80 萬噸已經獲得申請。對於全球主要糖生產國而言,從限制出口逐漸轉向增加進口,本身就反映出國內供應正在趨緊。
聖嬰現象還可能繼續放大這一問題。路透引述氣候和商品市場分析指出,強聖嬰現象造成的乾旱可能令印度糖產量減少約 100 萬噸;與此同時,如果泰國同樣出現降雨不足,國際出口市場能夠獲得的糖供應將進一步減少。
白糖牛市還能否持續?
從目前來看,白糖基本面仍有繼續走強的條件,但市場對供應缺口究竟有多大存在明顯分歧。
國際糖業組織 (ISO) 8 月最新預測顯示,ISO 首次預計全球糖市場在 2026/27 年度將出現 26.2 萬噸的小幅供應缺口。更重要的是,ISO 明確表示,聖嬰現象是未來幾個月對全球糖產量預測最大的威脅。
目前按照相對正常的產量假設來看,全球糖市場只是略微短缺,並沒有出現嚴重供應危機。但如果印度、泰國或巴西受到強烈聖嬰現象明顯影響,這一供需平衡可能迅速發生變化。
據 CNBC 引用的數據顯示,花旗預計 2026/27 年度全球糖供應缺口可能達到約 130 萬噸,Green Pool 的預測甚至達到 320 萬噸。花旗因此將 3 個月糖價目標調升至 19 美分/磅。
從市場角度來看,白糖價格能否維持多頭行情需要關注兩種情境。
第一種是溫和情境。巴西產量恢復正常,印度和泰國雖然受到聖嬰現象影響,但減產幅度有限,同時較高糖價刺激巴西糖廠增加製糖比例。在這種情況下,ISO 目前預測的約 20 萬噸供應缺口可能比較接近實際情況。全球糖市場雖然由過剩轉向略微短缺,但很難支撐價格持續快速上漲。
第二種則是供應明顯惡化情境。如果強烈聖嬰現象導致印度、泰國甘蔗產量繼續下降,而巴西又因為異常降雨影響壓榨,或者高油價推動糖廠增加乙醇生產,那麼全球供應缺口可能迅速從幾十萬噸擴大至 100 萬甚至 300 萬噸以上。在這種情況下,目前 18 美分/磅附近的原糖價格仍可能繼續向上重新定價。
綜合來看,聖嬰現象將成為未來半年判斷白糖多頭行情持續性的核心變數。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。








