美國8月零售銷售成長1.2%優於預期,為何聯準會升息機率仍停留在93%附近?



AI 播客


美東時間 9 月 16 日,美國 8 月零售與餐飲服務銷售額月增 1.2%,創 2026 年 3 月以來最大月增幅,顯示名義消費支出保持韌性,但未改變聯準會升息 25 個基點的市場預期。數據公布後,10 年期美債殖利率下降,美股期貨微幅上漲,紐約黃金期貨受殖利率回落支撐一度上漲。市場焦點已轉向最新點陣圖及後續升息指引。
TradingKey - 美東時間 9 月 16 日,美國人口普查局數據顯示,8 月零售與餐飲服務銷售額月增 1.2%,高於 FactSet 調查預期的 0.7%,創 2026 年 3 月以來最大月增幅;年增 6.0%。7 月月減幅由 0.6% 修正為 0.5%。
13 個主要類別中有 12 個呈月增長。加油站銷售額成長 3.1%,非門市零售商成長 2.6%,電子及家電商店成長 1.6%,餐飲服務成長 1.2%;建材及園藝用品店下滑 0.2%,是唯一錄得下滑的主要類別。
剔除汽車與汽油後的零售銷售成長 1.2%。剔除汽車、汽油、建材與餐飲後的控制組銷售成長 1.4%,高於 FactSet 調查預期的 0.5%。控制組數據是美國 GDP 商品消費測算的重要參考,顯示剔除波動較大類別後的零售支出仍保持成長。
零售銷售按名義金額統計,未扣除價格變化。美國 8 月汽油價格月漲 3.9%,是加油站銷售額成長的重要因素。非門市零售、電子產品及餐飲等類別同步成長,顯示銷售額回升並不局限於能源領域。
零售數據為何沒有推高升息機率?
據 CME 數據顯示,零售銷售報告公布前後,聯準會 9 月升息 25 個基點的機率均維持在 93% 左右。8 月 CPI 公布後,市場已基本消化本次升息預期,零售銷售超預期未進一步改變短期利率定價。
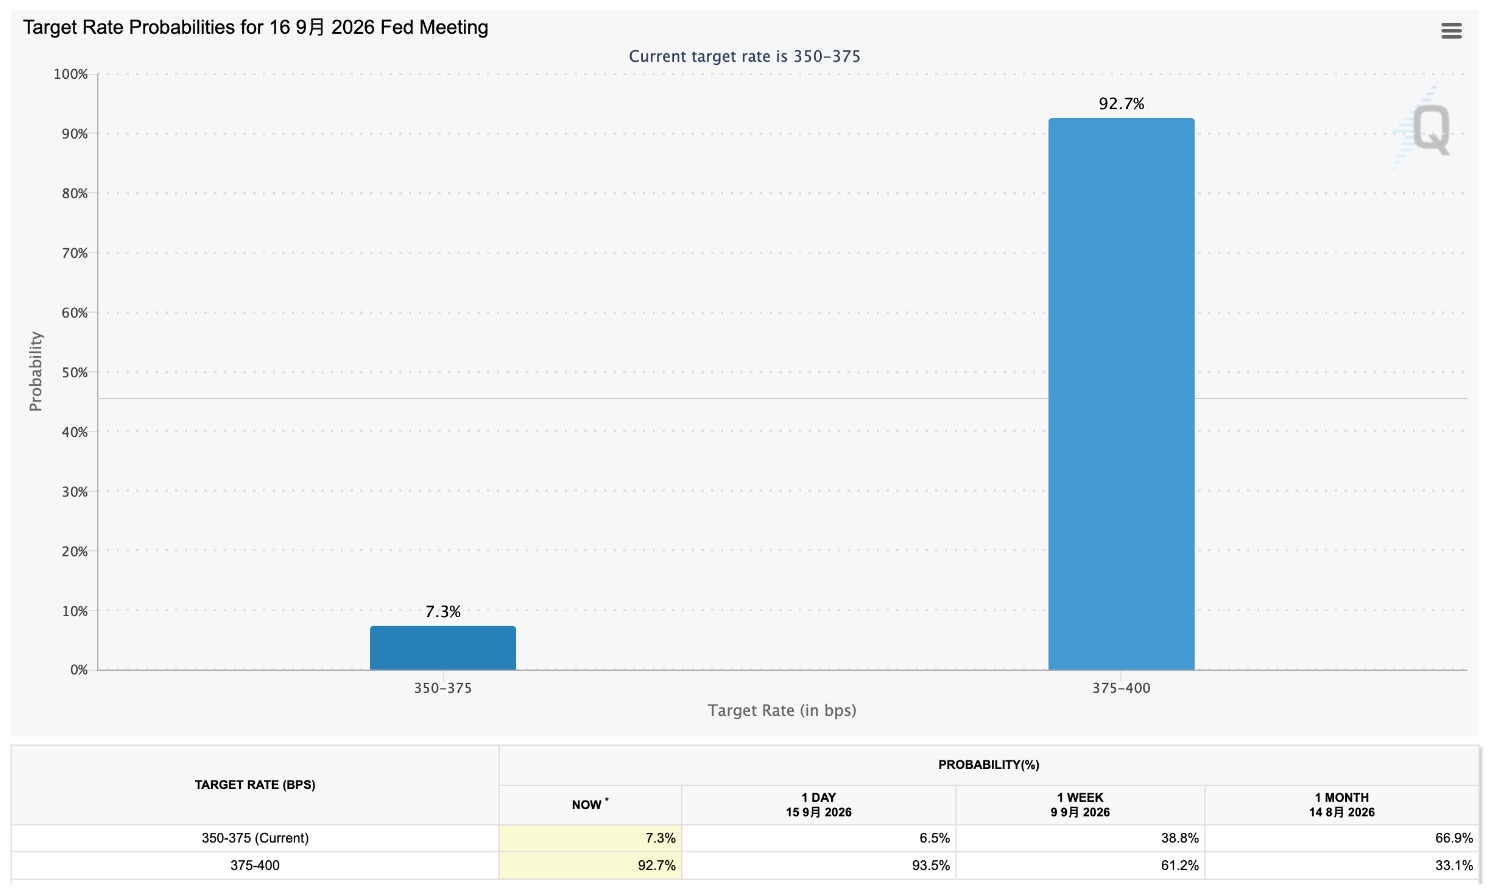
【來源:CME】
美國 8 月進口價格月增 0.7%,出口價格上漲 0.6%,與零售銷售數據同時公布。數據發布後,美債殖利率延續跌勢。截至發稿,10 年期美債殖利率下降 3.1 個基點至 4.975%。債券市場沒有因消費及進出口價格數據偏強而出現明顯拋售。
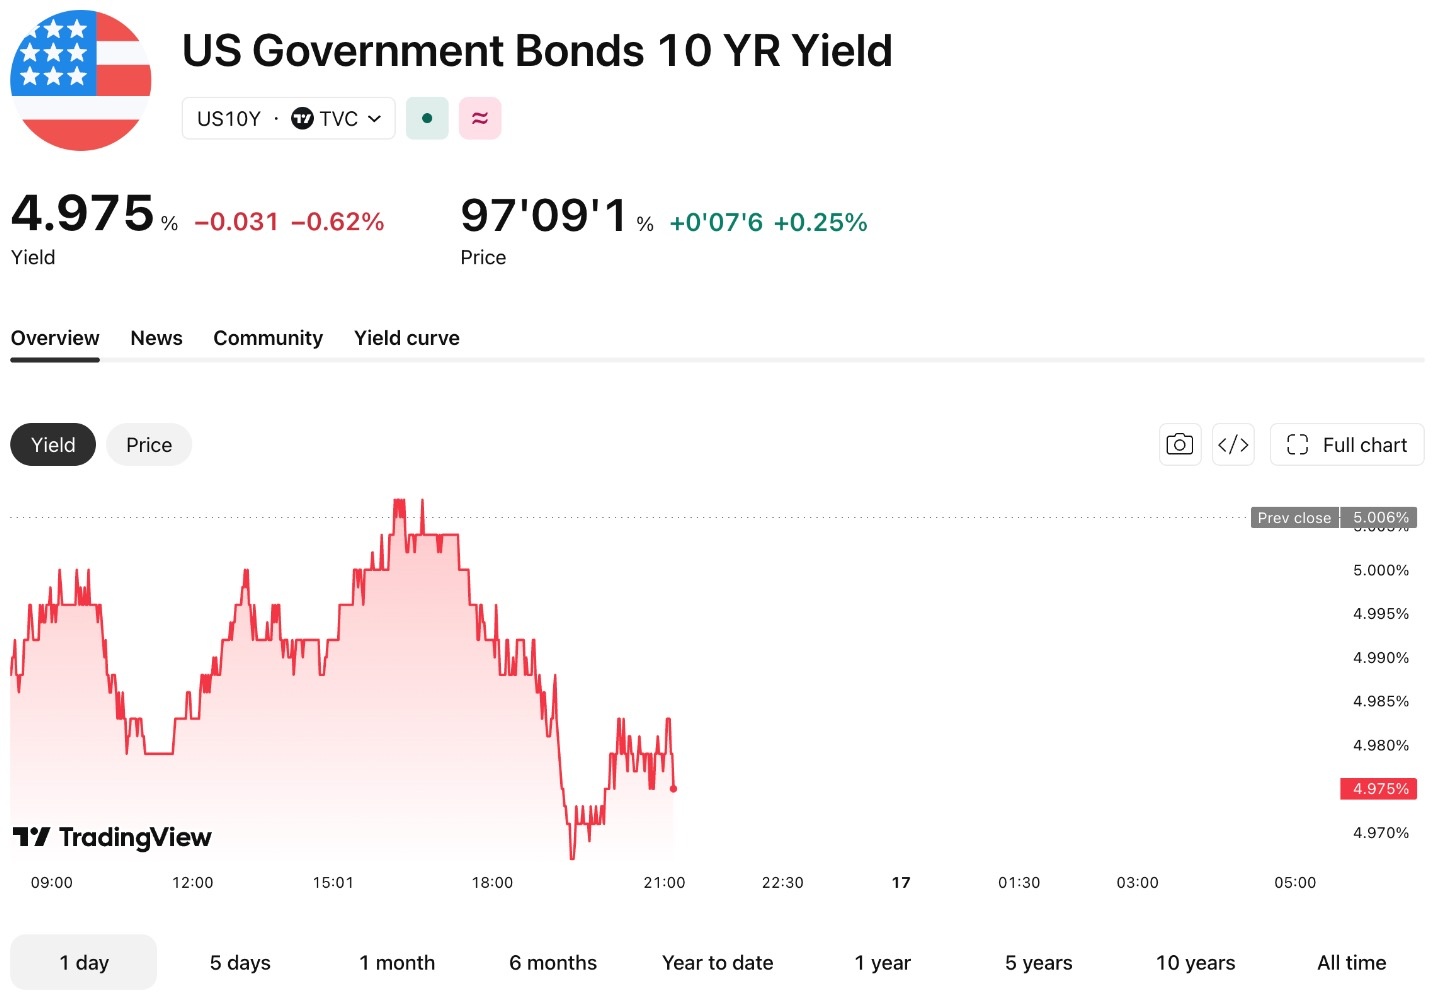
【來源:TradingView】
8 月零售銷售顯示名義消費支出仍具韌性,為聯準會緊縮政策提供了更多經濟依據。不過,本次升息已成為市場基準預期,交易重點已轉向最新點陣圖、政策聲明及聯準會對後續升息次數的表述。
美股與黃金受到哪些影響?
美國 8 月零售銷售超預期,緩解了市場對商品消費快速降溫的擔憂。非店面零售、電子產品和餐飲銷售成長,為相關企業的營收預期提供一定支持。利率維持高位則會增加融資成本,並對估值較高或負債較多的公司形成壓力。
美股期貨當天上漲,截至發稿,標普 500 指數期貨和那斯達克 100 指數期貨一度分別上漲約 0.23% 和 0.41%。不過,這一走勢同時受到油價回落、聯準會會議臨近及前一交易日市場下跌後的資金回補影響。
紐約黃金期貨一度上漲 0.8% 至每盎司 4366.40 美元。零售數據公布後,10 年期美債殖利率延續跌勢。美債殖利率回落降低了持有無息黃金的相對成本,為金價提供支撐。
零售銷售報告顯示美國名義零售支出仍具韌性,但沒有改變聯準會本次會議的利率定價。美股、美債和黃金的後續方向,將主要取決於點陣圖、後續升息指引、美元及實質殖利率變化。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。