攜程Q2營收23億美元超預期,國際業務成最大亮點,盤前漲逾5%



AI 播客


美東時間9月15日盤後,攜程發布2026年第二季財報,營收與調整後每ADS收益優於預期。計入反壟斷處罰費用後錄得淨虧損,扣除後淨利潤為27億元。國際業務成核心驅動力,國際平台收入年增逾50%,入境遊訂單維持高雙位數成長。未來國際業務將持續貢獻增量,但反壟斷整改與成本上升仍對國內及交通票務構成潛在風險。

TradingKey - 美東時間 9 月 15 日盤後,攜程集團(TCOM)公布 2026 年第二季未經審計財報。公司營收和調整後每 ADS 收益均超過市場預期,國際平台收入年增超過 50%。
9 月 16 日美股盤前,攜程股價一度漲逾 5%。截至發稿,攜程上漲約 4.36% 至 40.96 美元。
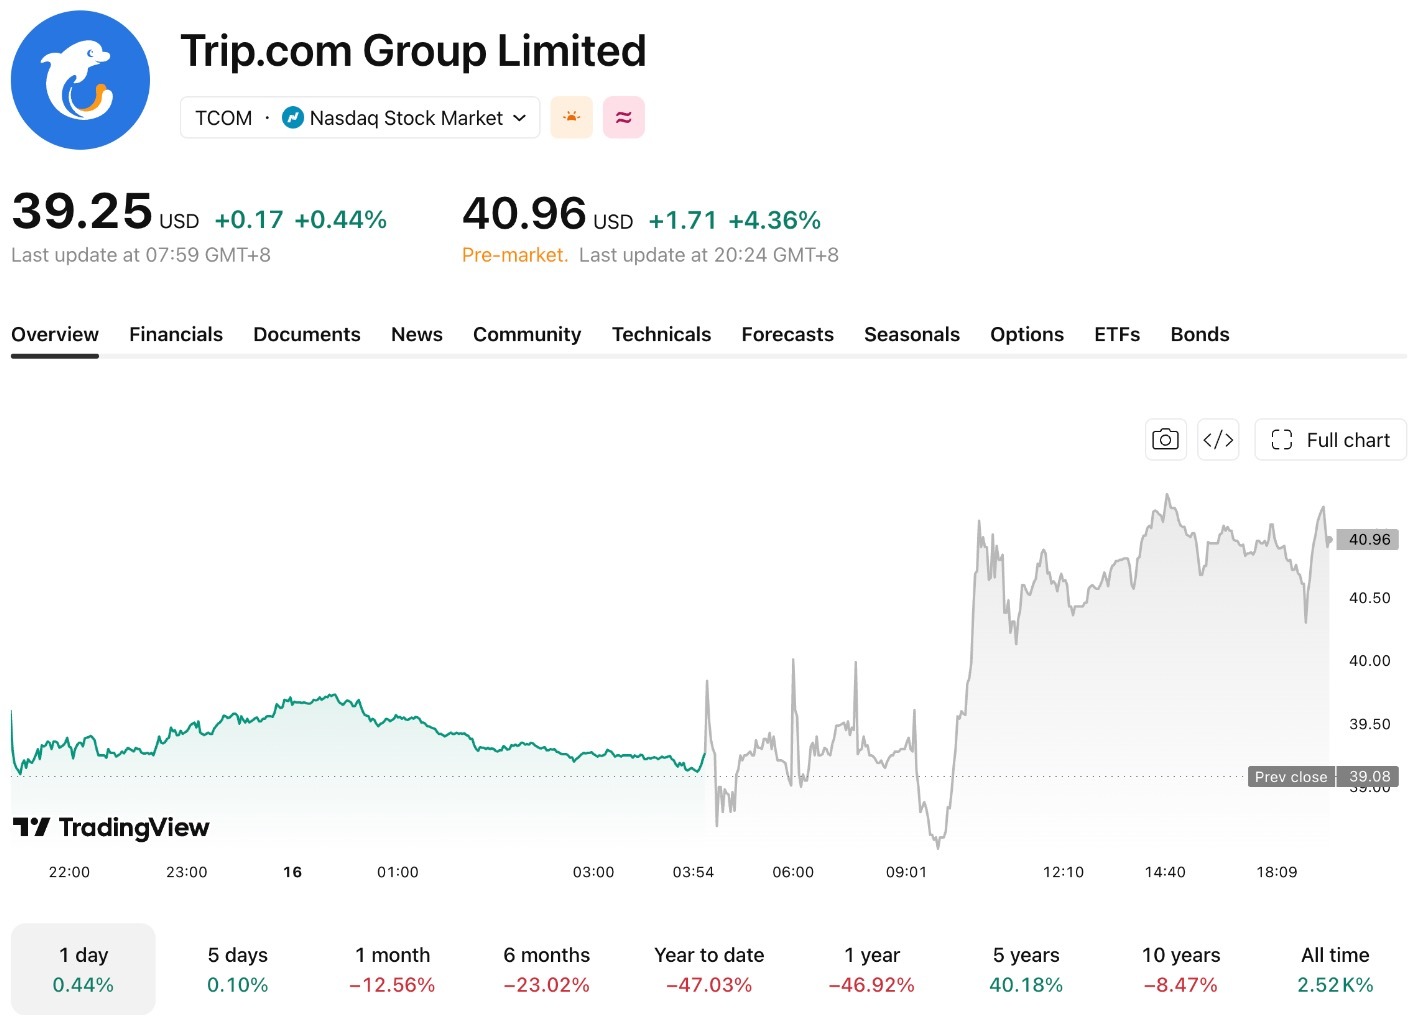
【來源:TradingView】
第二季淨營業收入為 157 億元(人民幣,折合約 23 億美元),年增 6%。公司計入約 52 億元反壟斷處罰費用後錄得淨虧損 24 億元;若不計該項費用,淨利潤為 27 億元。非 GAAP 歸母淨利潤約為 48 億元,經調整 EBITDA 為 46 億元,低於上年同期的 49 億元;非 GAAP 稀釋後每股普通股及每 ADS 收益為 7.27 元。
國際業務增速明顯高於集團整體水準。攜程國際平台收入年增超過 50%,亞太地區貢獻最大,歐洲和美洲市場在較小基數上實現更快成長。入境遊收入繼續保持年增高雙位數成長。
攜程平台數據顯示,2026 年上半年入境遊訂單年增 95%。第二季承接入境訂單的飯店達到 11.8 萬家,景區超過 3600 家。三線至五線城市承接入境訂單的飯店數量分別成長 38.3%、46.2% 和 47.9%,高於平台整體 33.6% 的增幅。
分業務看,住宿預訂收入為 66 億元,年增 6%;若剔除反壟斷處罰涉及的 1.22 億元收入抵減,年增幅為 8%。交通票務收入為 54 億元,年減 1%,受到需求偏弱、能源價格上漲、地緣局勢及經營調整影響。旅遊度假收入成長 8% 至 12 億元,商旅管理收入成長 11% 至 7.71 億元。
攜程預計,國際業務對集團收入及增量成長的貢獻將繼續提高。不過,反壟斷整改帶來的業務模式調整以及全球旅行成本上升,仍可能影響國內業務和交通票務收入表現。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。