美國9月非農前瞻:就業增速或降溫,美股、美元及黃金如何反應?



AI 播客


美東時間 10 月 2 日將公布 9 月非農就業報告,市場預期新增就業將放緩至 10 萬人左右,失業率可能微升至 4.2%。若數據溫和降溫,有助於降低聯準會升息必要性,對美股高估值科技股形成支撐;若數據強於預期,將推升美元與美債殖利率,並壓制黃金表現;反之若大幅遜於預期,則需防範經濟成長放緩擔憂。

TradingKey - 美東時間 10 月 2 日(週五),美國將公布 9 月非農就業報告,市場將重點關注就業成長能否延續 8 月的反彈,以及數據是否會改變聯準會後續升息預期。
目前市場普遍預期,美國就業成長將較 8 月明顯放緩。據路透調查預估,9 月新增非農就業約 10 萬人,失業率可能由 8 月的 4.1% 升至 4.2%;部分機構的預測則集中在 9 萬人附近。作為對比,8 月美國新增非農達到 16.2 萬人,為五個月來最大增幅。
就業或溫和降溫,聯準會政策預期面臨重新定價
從近期勞動力市場指標來看,8 月 JOLTS 職缺減少 25.6 萬個至 707.9 萬個,反映企業勞動力需求有所降溫,但裁員人數仍維持在 164.1 萬人的較低水準。與此同時,截至 9 月 19 日當週,美國初領失業金人數降至 19.7 萬人,接近數十年來低點,表明企業尚未出現明顯的大規模裁員。
因此,本次非農的關鍵並不是新增就業人數是否從 8 月的 16.2 萬人下降,而是下降幅度是否超過市場預期。如果 9 月新增就業人數仍能維持在 9 萬至 10 萬人附近,同時失業率保持在 4.1% 至 4.2%,市場更可能將其視為勞動力市場正常降溫,而不是美國經濟明顯惡化。
機構預測也存在較大分歧。美國銀行預計 9 月新增就業人數可能只有約 6 萬人,而多數市場預測仍接近 10 萬人。這意味著,如果實際新增就業人數重新達到 15 萬人以上,將明顯強於當前預期;反之,如果新增就業人數跌至 5 萬人以下,同時失業率進一步上升,則可能強化市場對經濟成長放緩的擔憂。
就業數據同時也是決定聯準會下一步政策的重要因素。目前通膨仍明顯高於 2% 的長期目標,如果就業繼續保持韌性,聯準會在控制通膨時將擁有更大的政策空間。若 9 月非農明顯高於 10 萬人,失業率維持低點,同時薪資成長保持強勁,市場可能進一步提高對聯準會後續升息的預期。
相反,如果新增就業人數明顯低於預期,並伴隨失業率升至 4.2% 甚至更高,聯準會繼續升息的必要性可能下降。紐約聯準銀行總裁威廉斯 (Williams) 近期也表示,在此前政策緊縮之後,聯準會沒有必要急於再次採取行動,可以等待更多經濟數據。
9月非農如何影響美股、美元及黃金的短線走勢
美股方面,對當前美股而言,就業「溫和降溫」可能是相對有利的結果。若新增就業在 8 萬至 10 萬人附近,既沒有顯示經濟明顯惡化,又能降低聯準會繼續升息的必要性,美債殖利率可能有所回落,對那指、AI 和半導體等高估值類股形成支撐。若非農重新升至 15 萬人以上,市場可能提高升息預期,美債殖利率進一步上行,高估值科技股面臨估值壓力;但如果就業大幅低於預期,市場雖然可能先交易利率下降,隨後也需要重新評估企業獲利和消費成長前景。
美元方面,若 9 月非農明顯強於預期,美元可能繼續獲得支撐。強勁就業意味著美國經濟仍具韌性,同時會增強市場對聯準會維持高利率甚至進一步升息的預期,美國與其他主要經濟體之間的利差也可能繼續支撐美元。若新增就業降至 5 萬人附近甚至更低,並伴隨失業率上升,美債殖利率和升息預期可能同步回落,美元則存在階段性調整空間。
黃金價格週線圖,來源:TradingView
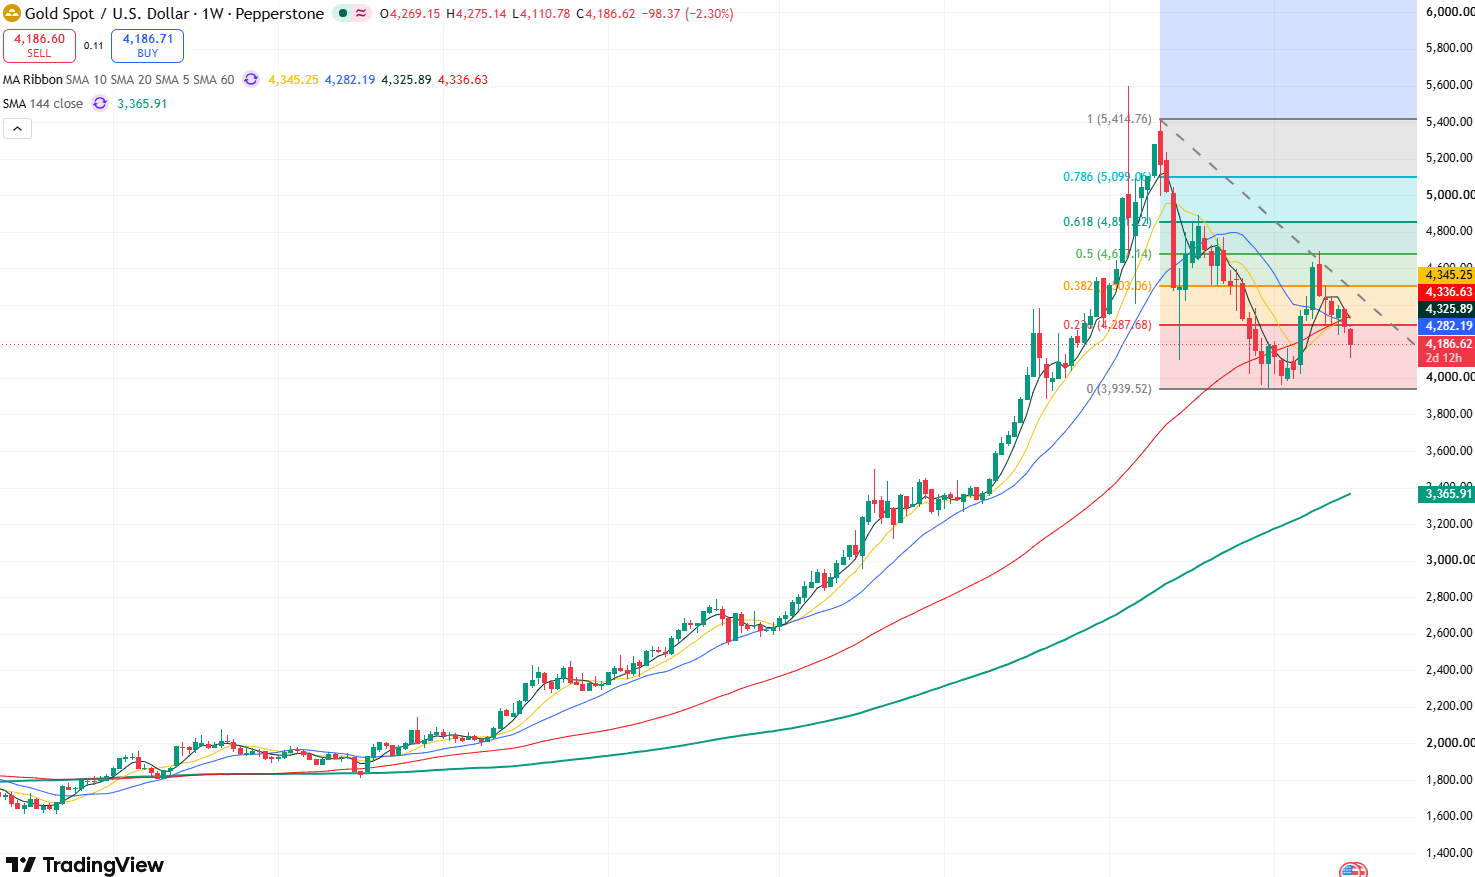
黃金(XAUUSD)方面,若就業明顯強於預期,聯準會升息預期升溫可能推動美元和美債殖利率上漲,從而繼續壓制黃金表現,金價可能將繼續向下測試 4100 美元,甚至可能進一步向下測試 4000 美元關卡。若就業增速明顯放緩,市場下調升息預期,美債殖利率和美元同步回落,則有利於金價出現修復,有望打開通往 4400 美元的上行空間。若數據基本落在 9 萬至 10 萬人的預期區間,黃金的進一步走勢則需要結合薪資成長、失業率以及市場對聯準會下一次會議的重新定價來判斷。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。