美光股價預測:HBM4、毛利率與業績指引成焦點,股價有望突破1100美元



AI 播客


美光科技將於 9 月 30 日美股盤後公布 2026 財年第四季業績,市場聚焦營收、毛利率與下一季財測表現。HBM4 出貨進度、客戶認證、2027 年產能規劃及資本支出為核心觀察指標。技術面上,日線維持頭肩底結構,若財報優於預期並突破近期高點,有望挑戰歷史前高,反之則需防範支撐跌破風險。

TradingKey - 美光科技 (MU) 將於 9 月 30 日美股盤後公布 2026 財年第四季業績。公司先前給出的第四財季指引為:營收 500 億美元 ± 10 億美元,非 GAAP 每股盈餘 31 美元 ± 1 美元,毛利率約 86%。對投資人而言,本次財報首先需要觀察實際營收、每股盈餘與毛利率和公司先前指引之間的差異。
美光財報關注HBM4、記憶體價格及下一季指引
首先是營收、EPS 與毛利率。若實際營收與每股盈餘高於市場預期,同時毛利率維持在公司先前指引附近或更高,通常有利於維持市場對獲利能力的預期;若毛利率或獲利數據低於預期,則可能導致股價下跌。
其次是下一季度財測。目前 DRAM 與 NAND 價格處於較高水準,因此公司對下一財季營收、毛利率以及記憶體價格的預測,將影響市場對後續獲利成長速度的判斷。若財測高於市場預期,股價可能獲得支撐;若公司預計價格漲幅放緩或毛利率下降,市場可能重新調整未來獲利預期。
AI 記憶體方面,美光先前透露,HBM4 已經開始面向主要客戶平台進行大規模出貨,並向多家終端客戶提供認證樣品,HBM4E 研發也在推進。財報中需要關注 HBM4 出貨進度、客戶認證以及 2027 年產能規劃。如果出貨進度和訂單規模高於先前預期,可能提高市場對美光 AI 記憶體業務收入佔比的預期;如果量產或客戶認證進度低於預期,則可能限制短期估值擴張。
此外,資本支出和產能規劃同樣是本次財報的觀察重點。DRAM、NAND 及 HBM 擴產速度將影響未來供應。若資本支出保持相對穩定,同時需求預測未明顯下修,市場對記憶體供需平衡的預期變化可能有限;如果公司明顯上調產能擴張計畫,則市場可能進一步評估未來供應增加對產品價格的影響。
美光股價技術分析
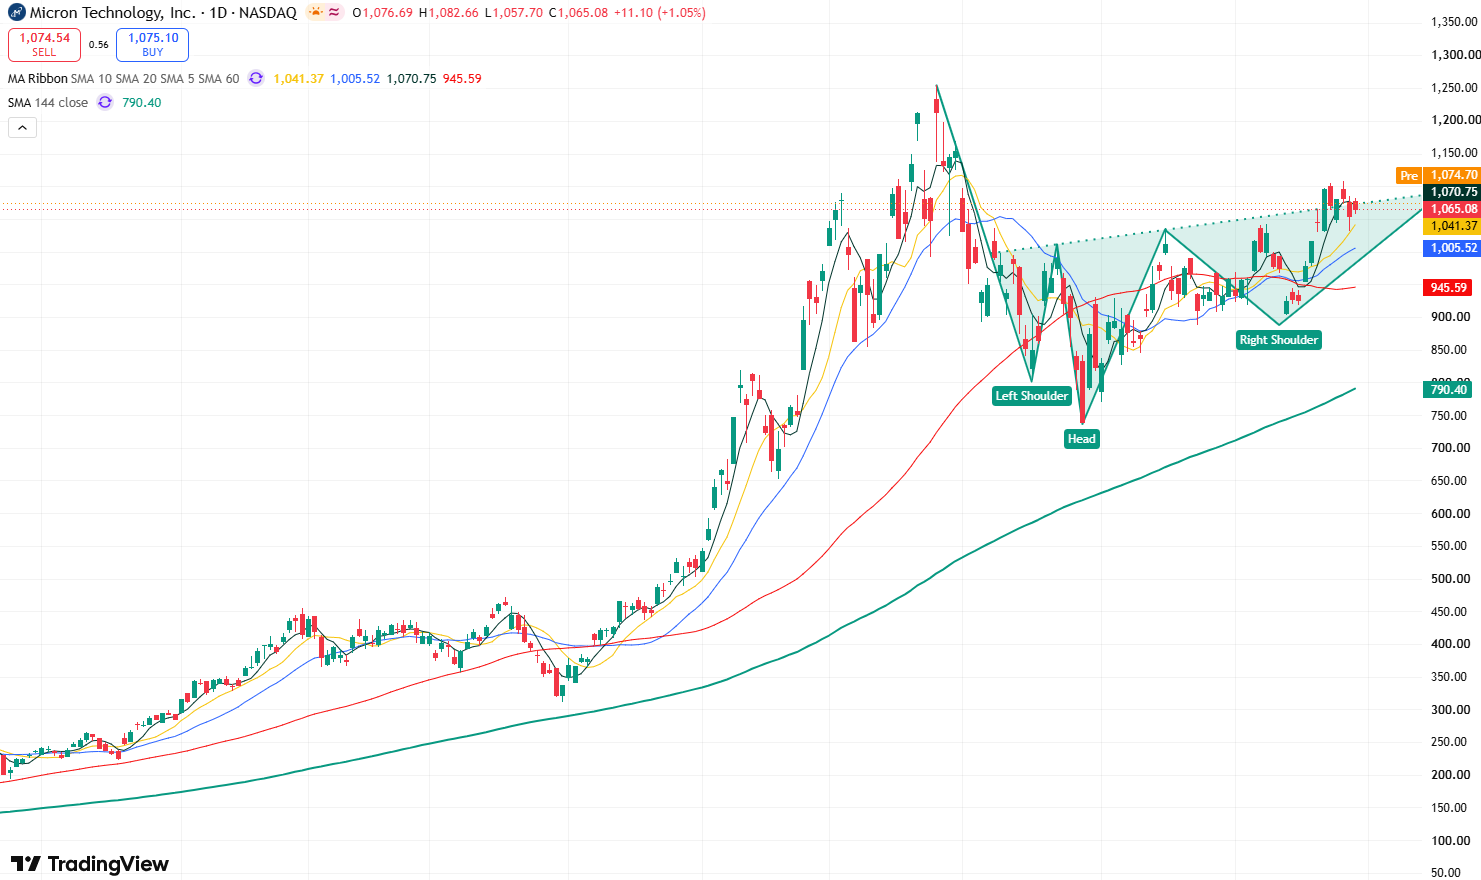
美光股價日線圖,來源:TradingView
從美光股價的日線圖來看,美光股價整體 K 線結構仍然維持頭肩底結構,意味著市場多頭動能仍然佔據上風,短期股價仍有可能繼續上漲。
近期上方壓力主要集中在 1080—1110 美元區域,如果財報中的營收、利潤率、HBM 業務和下一季指引整體高於市場預期,並推動股價突破 1108.72 美元近期高點,下一階段將有望向上挑戰歷史前高 1255 美元;下方第一支撐關注 1030—1050 美元,進一步支撐位於 1000 美元整數關卡。若財報數據或業績指引低於市場預期並推動股價跌破上述支撐,短期高檔震盪區間可能進一步下移。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。