黃金價格預測:金價暴跌至七週新低,4100美元能否守住?



AI 播客


現貨黃金週一大幅下跌 4% 至每盎司 4114.93 美元,創 8 月 5 日以來新低。地緣政治推升油價引發通膨擔憂,強化聯準會緊縮預期,加之美元與美債殖利率走高,令黃金承壓。技術面上,金價跌破上升趨勢線與多條均線,空方暫佔主導,短期關鍵支撐看 4100 美元,若失守恐進一步下探 4000 美元整數關卡。

TradingKey - 現貨黃金 (XAUUSD) 週一大幅下跌 4%,收報每盎司 4114.93 美元,盤中最低觸及 4110.80 美元,創 8 月 5 日以來新低。進入週二亞洲交易時段,金價在 4130 美元附近低檔整理,市場情緒依然謹慎。
黃金價格為何下跌?
美國總統川普拒絕伊朗提出的和平方案後,市場對霍爾木茲海峽重新開放以及中東衝突降溫的期待迅速減弱。
正常情況下,地緣政治風險升高往往會刺激資金流入黃金,但本輪行情出現了不同的傳導路徑。原因在於,霍爾木茲海峽相關風險首先推高的是能源價格,而持續上漲的油價可能進一步推升整體通膨水準。對於黃金而言,這反而可能帶來新的壓力,因為市場開始擔心聯準會需要維持更緊的貨幣政策來應對通膨。
這也形成了一條清晰的利空路徑,油價上漲推高通膨預期,通膨壓力強化升息押注,隨後帶動美元和美債殖利率走強。雖然黃金長期具有抗通膨屬性,但在短期交易中,利率上升帶來的影響往往更加直接。
不過,中東局勢仍存在較大變數。伊朗繼續強調透過外交方式解決衝突,川普也沒有完全關閉談判窗口。如果雙方恢復接觸,油價中的風險溢價可能回落,並緩解市場對通膨和升息的擔憂。
除了油價,美元和美國公債殖利率的上漲進一步放大了黃金的跌勢。
週一美元指數維持在兩個月高位附近,由於國際黃金以美元計價,美元升值意味著非美元投資人購買黃金的成本上升,通常會對黃金需求形成壓制。
與此同時,美國公債殖利率持續攀升,10 年期美債殖利率升至 2007 年以來最高水準附近,2 年期殖利率也明顯走高,市場因此進一步提高對聯準會未來繼續收緊政策的預期。
對於黃金市場而言,殖利率上升意味著資金持有黃金需要承擔更高的機會成本。黃金本身不會產生利息,當美國公債等計息資產能夠提供更高收益時,部分資金自然會重新衡量黃金的配置價值。
黃金價格技術分析
來源:TradingView
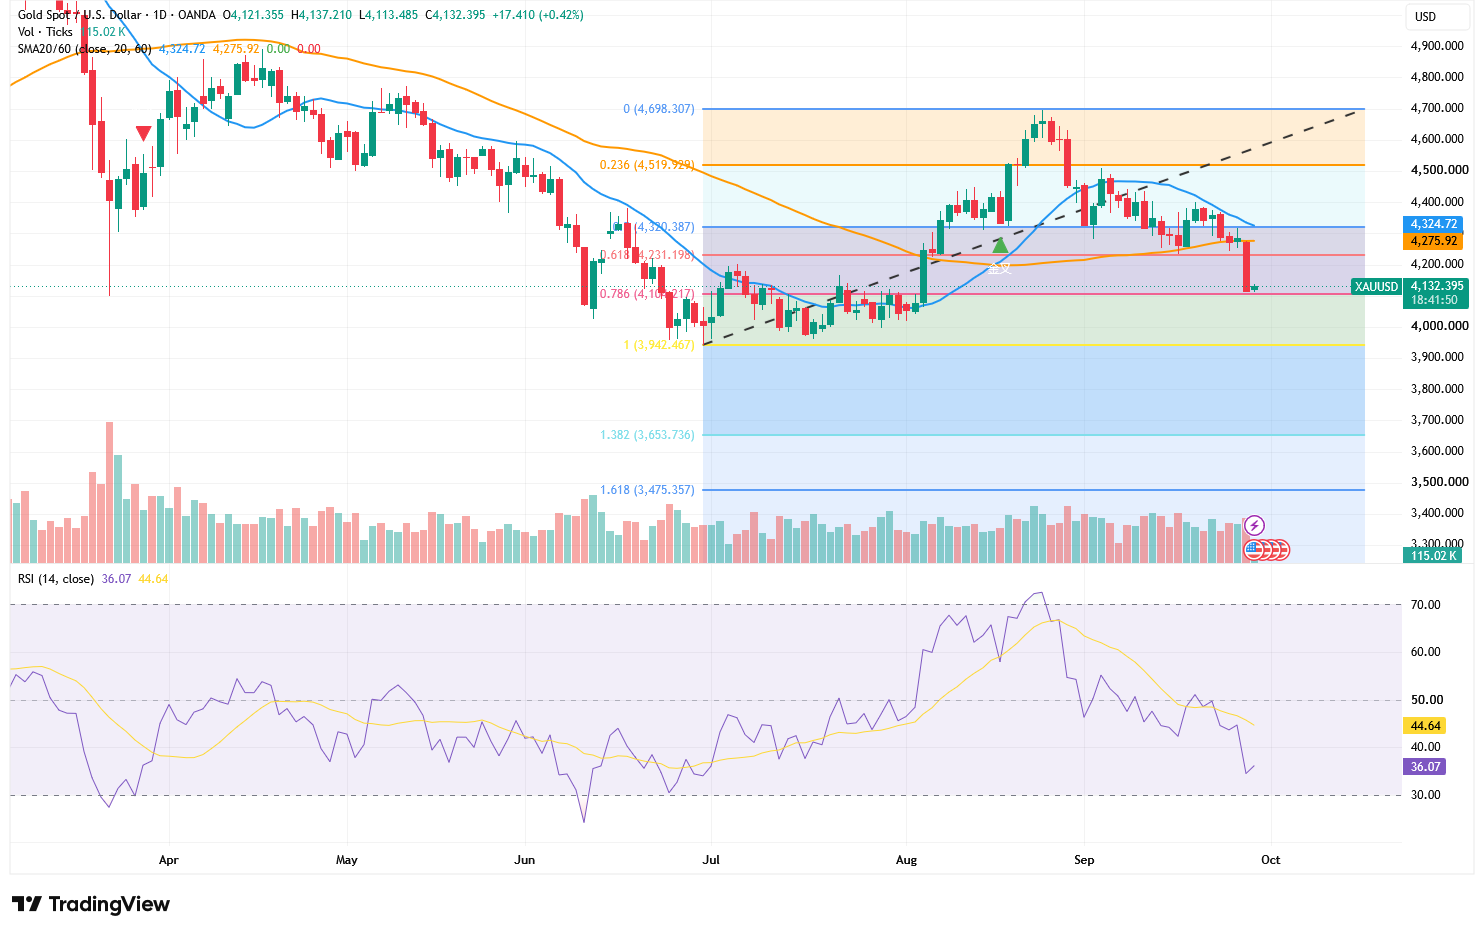
從日線走勢看,現貨黃金在跌破上升趨勢線後明顯轉弱,最新報 4132 美元附近,已經失守 20 日均線 4324.72 美元和 60 日均線 4275.92 美元,說明短期走勢仍由空方主導。不過,20 日均線尚未向下貫穿 60 日均線,中期趨勢還沒有完全轉為空頭。
當前最關鍵的支撐位於 4100—4104 美元,其中 4104.22 美元對應費波那契 78.6% 回檔位。金價盤中最低觸及 4113 美元後小幅反彈,表明 4100 美元附近開始出現承接。
RSI 已降至 36.07,低於 44.64 的訊號線,反映下跌動能仍然較強。不過,RSI 逐漸接近 30 超買區域,繼續追空的風險也在上升。
若金價守住 4100 美元並重新站上 4200—4231 美元,短線可能出現技術性反彈,進一步壓力位於 60 日均線 4276 美元以及 4320—4325 美元區域。
相反,如果日線收盤有效跌破 4100 美元,本波調整可能進一步指向 4000 美元整數關卡,隨後關注前波低點 3942 美元。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。