


亚马逊Q3营收低于预期,自由现金流负334.56亿美元,盘后股价暴跌11%



AI播客


10月29日,亚马逊公布2026年第三季度财报。总营收略逊预期,净利润同比下滑,广告收入低于预期;但AWS收入增速加快并超预期,集团营业利润率创下纪录。AI基础设施投入扩大导致自由现金流缺口继续拉大。公司预计第四季度营收与营业利润将实现稳健增长。

TradingKey - 10月29日,亚马逊(AMZN)公布2026年第三季度财报,AWS收入增速进一步加快并高于市场预期,集团营业利润率创下纪录。不过,总营收略逊预期,广告收入低于预期,AI基础设施投入则继续扩大自由现金流缺口。
盘后股价一度跌超11%,截至发稿,跌幅收窄至5.39%,报230.64美元。
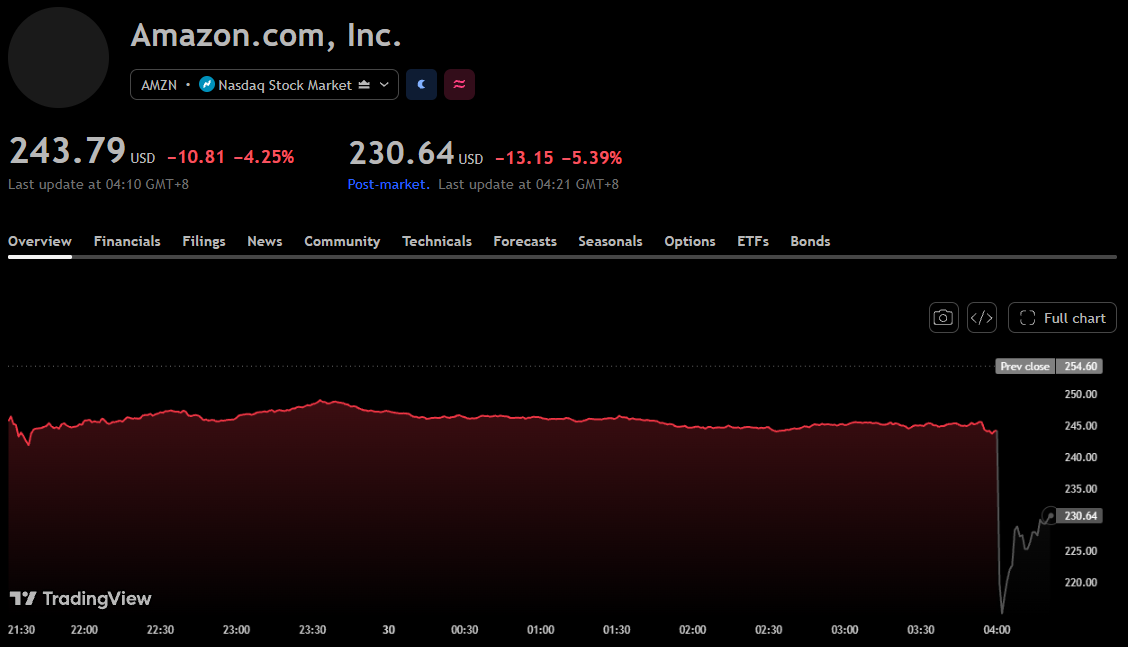
亚马逊股价图,来源:TradingView
亚马逊第三季度营收低于预期,净利润同比下滑
第三季度,亚马逊营收2019.44亿美元,同比增长12%,较2023.10亿美元的市场预期低3.66亿美元,低于预期0.18%;剔除汇率影响后,营收增长13%。公司特别指出,今年多数主要市场的Prime Day活动移至第二季度,而去年全部在第三季度。
AWS是本季主要亮点,收入459.84亿美元,同比增长39.3%,较上季度约37%的增速进一步加快,也高于市场预计的38%。相较StreetAccount所示的454.80亿美元收入预期,实际高出5.04亿美元,超出1.11%。AWS营业利润为177.73亿美元,同比增长55%;营业利润率38.7%,高于去年同期的34.6%,但低于上季度的39.4%。
广告业务表现则弱于预期,收入196.37亿美元,同比增长11%,较市场预期的208.20亿美元低11.83亿美元,低于预期5.68%;剔除汇率影响后的增速为12%。公司表示,广告增长受到Prime Day及其他时点因素影响,并预计第四季度广告收入同比增速将回升至接近20%的水平。
零售业务方面,北美收入1128.52亿美元,同比增长6%,营业利润由47.89亿美元增至87.23亿美元;国际业务收入431.08亿美元,同比增长5%,剔除汇率后增长8%,营业利润由11.99亿美元增至15.80亿美元。AWS与零售业务共同推动集团营业利润同比增长61%至280.76亿美元,营业利润率升至创纪录的13.9%,去年同期为9.7%。
营业利润增长并未带来净利润同步上升。当季GAAP净利润206.85亿美元,同比下降2%;稀释后每股收益1.89美元,同比下降3%。公司将净利润下降主要归因于去年同期包含的95亿美元Anthropic投资税前收益。利润表显示,非经营项目合计由去年同期净收益107.48亿美元转为本季净支出12.07亿美元,其中本季利息费用为16.91亿美元。
第三季自由现金流录得负334.56亿美元
现金流压力主要来自资本投入扩大。截至9月底的过去12个月,经营现金流为1683亿美元,同比增长29%;扣除资产出售及激励收入后的物业设备净购置支出为2106.57亿美元,同比增长82%,公司称增量主要反映AI投资。因此,过去12个月自由现金流降至负423.57亿美元,去年同期为正147.88亿美元,上季度末的过去12个月口径则为负76.04亿美元。
单看第三季度,经营现金流为424.22亿美元,物业设备购置现金支出772.59亿美元,扣除出售及激励收入13.81亿美元后,净购置支出为758.78亿美元。按公司自由现金流定义测算,单季自由现金流为负334.56亿美元。
公司同时维持2026年全年现金资本开支约2200亿美元的预期。第三季度长期债务融资流入481.02亿美元,季末资产负债表列示长期债务1731.25亿美元,反映扩张期对资金的需求。
展望第四季度,亚马逊预计营收为2400亿至2470亿美元,同比增长12%至16%,区间中值为2435亿美元;营业利润预计为285亿至335亿美元,区间中值310亿美元,去年同期约250亿美元。









