铠侠财报前瞻:市场预期营收同比增长447%,华尔街最高目标价约422美元



AI播客


铠侠控股将于东京时间10月30日公布2026财年第二季度业绩,市场预期营收达2.45万亿日元。受NAND闪存价格上涨及AI数据中心企业级SSD需求驱动,业绩有望超此前指引。分析师平均目标价隐含较大上行空间,但NAND市场周期性及长期扩产计划带来的资本开支,可能对未来利润率与现金流构成潜在压力。

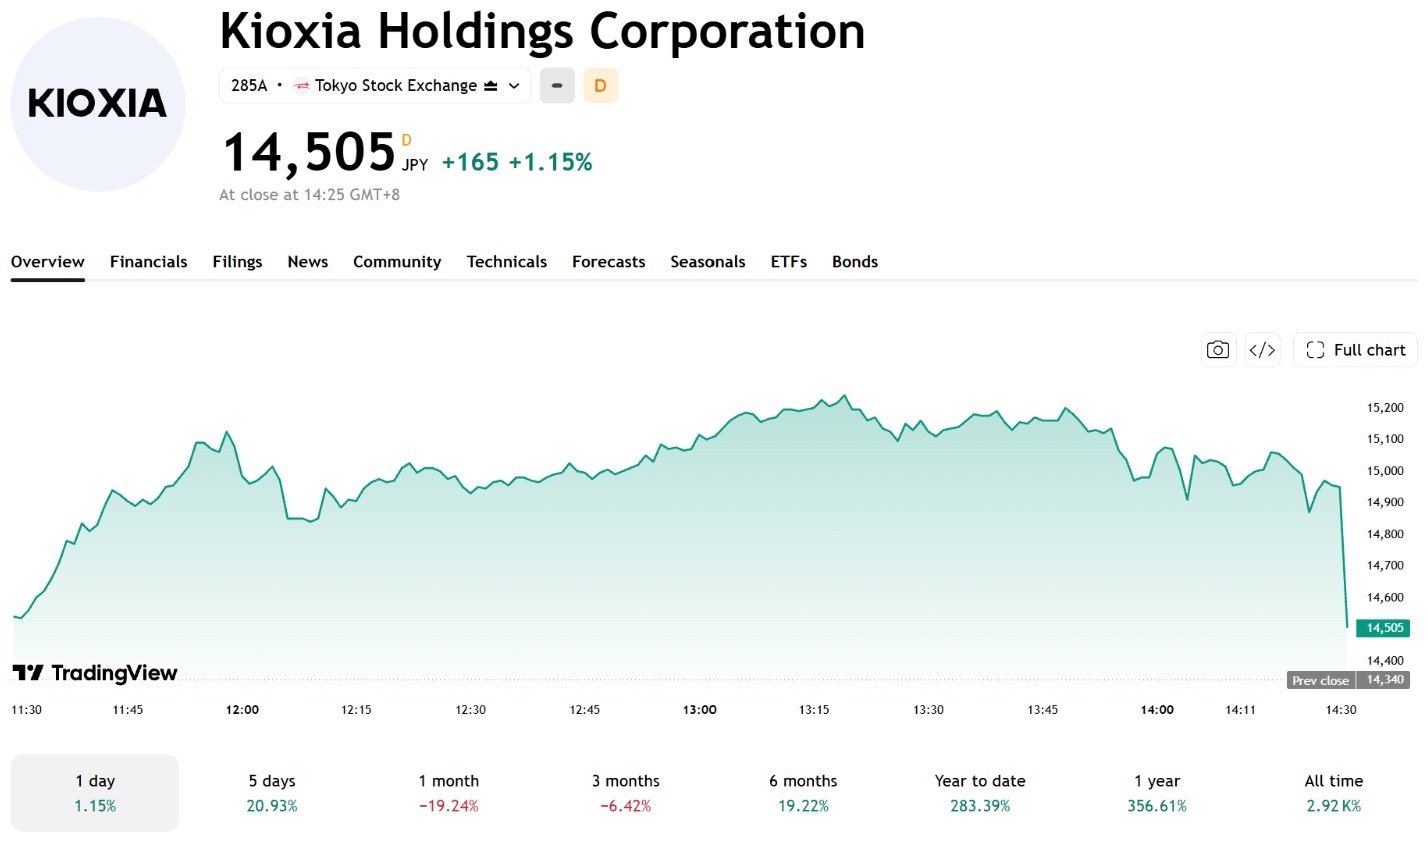
TradingKey - 铠侠控股将于东京时间10月30日18时45分公布2026财年第二季度业绩。截至10月29日收盘,铠侠股价报14505日元(约合91.8美元),上涨1.15%。
市场关注NAND闪存涨价能否继续推高营收和营业利润,以及AI数据中心需求对企业级SSD业务的拉动能否持续。
【来源:TradingView】
市场预期:营收或达2.45万亿日元
据Investing数据,分析师预计铠侠第二季度营收约为2.45万亿日元(约合155亿美元),高于公司此前给出的2.39万亿日元指引。
公司此前预计,第二季度IFRS营业利润为1.89万亿日元,非GAAP营业利润为1.90万亿日元。管理层预计,存储产品平均售价上涨将贡献约70%的营收增量,其余增长主要来自低个位数的比特出货量增长。
此次财报的重点在于实际营收和利润能否达到或超过公司指引,以及管理层对后续存储价格和需求的展望。
上季回顾:存储涨价推动利润增长
铠侠2026财年第一季度营收为1.767万亿日元,营业利润为1.270万亿日元。生成式AI相关数据中心需求推动存储产品平均售价上涨,带动营收和利润增长。
当季股票薪酬费用为194亿日元,诉讼损失准备为366亿日元,均对营业利润形成拖累。剔除相关项目后,公司非GAAP营业利润为1.326万亿日元。
铠侠主营NAND闪存及固态硬盘(SSD),与同时经营DRAM和HBM业务的美光(MU)、三星及SK海力士(SKHY)有所不同。
第一季度,公司SSD与存储业务营收约为1.175万亿日元,占总营收约66.5%。本次财报应重点关注该业务收入及存储产品平均售价的变化。
核心看点:企业级SSD需求与扩产计划
AI数据中心建设带动高容量存储需求增长,企业级SSD有望受益。但NAND市场具有周期性,若客户需求放缓、供给增加或产品平均售价回落,铠侠的利润增长可能承压。
产能方面,铠侠与闪迪于8月宣布,计划到2032年在日本共同投资超过310亿美元,用于四日市和北上市生产基地的设备、基础设施及技术升级。该计划以获得政府支持为条件,并非铠侠单独承担的投资。
铠侠还计划建设北上市Fab3,目标是在2029财年开始运营。新增产能有助于提高未来NAND供应能力,但投资回报仍取决于市场需求、产品价格和产能利用率。
华尔街目标价最高看至66,700日元
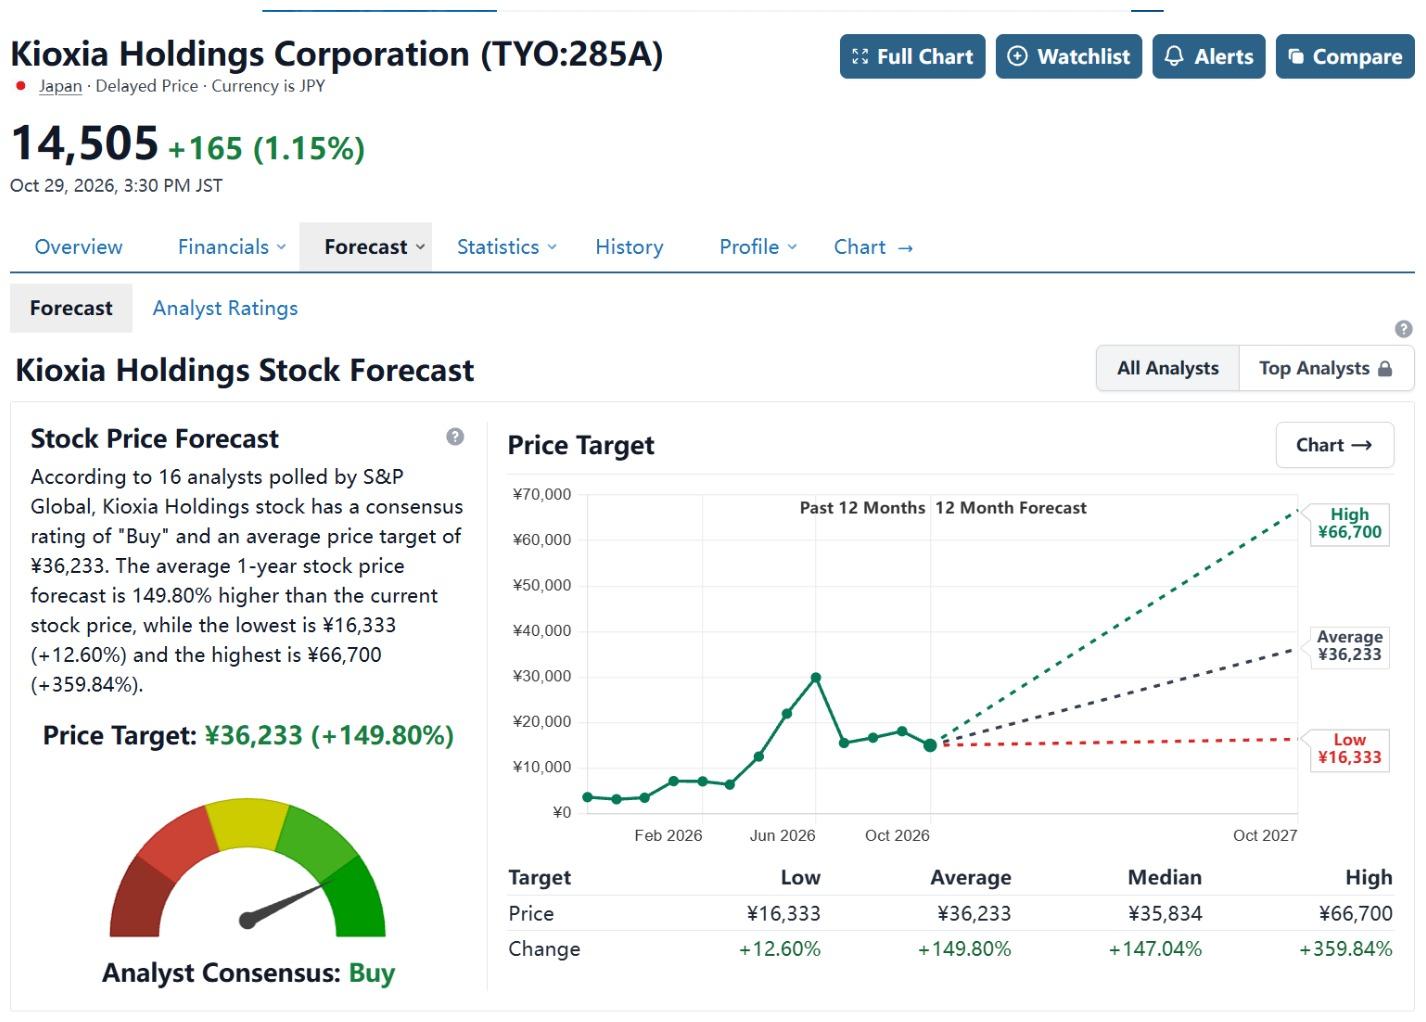
据StockAnalysis数据显示,16名分析师对铠侠的平均目标价约为36,233日元,较当前价格隐含149.8%的上行空间,最高目标价为66,700日元(约合422美元)。
【来源:StockAnalysis】
高盛维持买入评级,目标价为39,000日元;瑞银则将目标价从42,000日元下调至33,000日元,但仍维持买入评级。
分析师对铠侠的估值存在分歧,NAND价格走势、企业级SSD需求及扩产回报是影响盈利预期的关键因素。
本次财报需重点关注营收、营业利润及经营现金流。若业绩超过公司指引,且管理层对存储价格和企业级SSD需求持积极态度,盈利预期可能获得支撑;若价格回落、客户需求放缓或扩产投入增加,公司利润率和现金流则可能承压。