亚马逊盘前重挫7%:AI资本开支激增,自由现金流转负引发担忧



AI播客


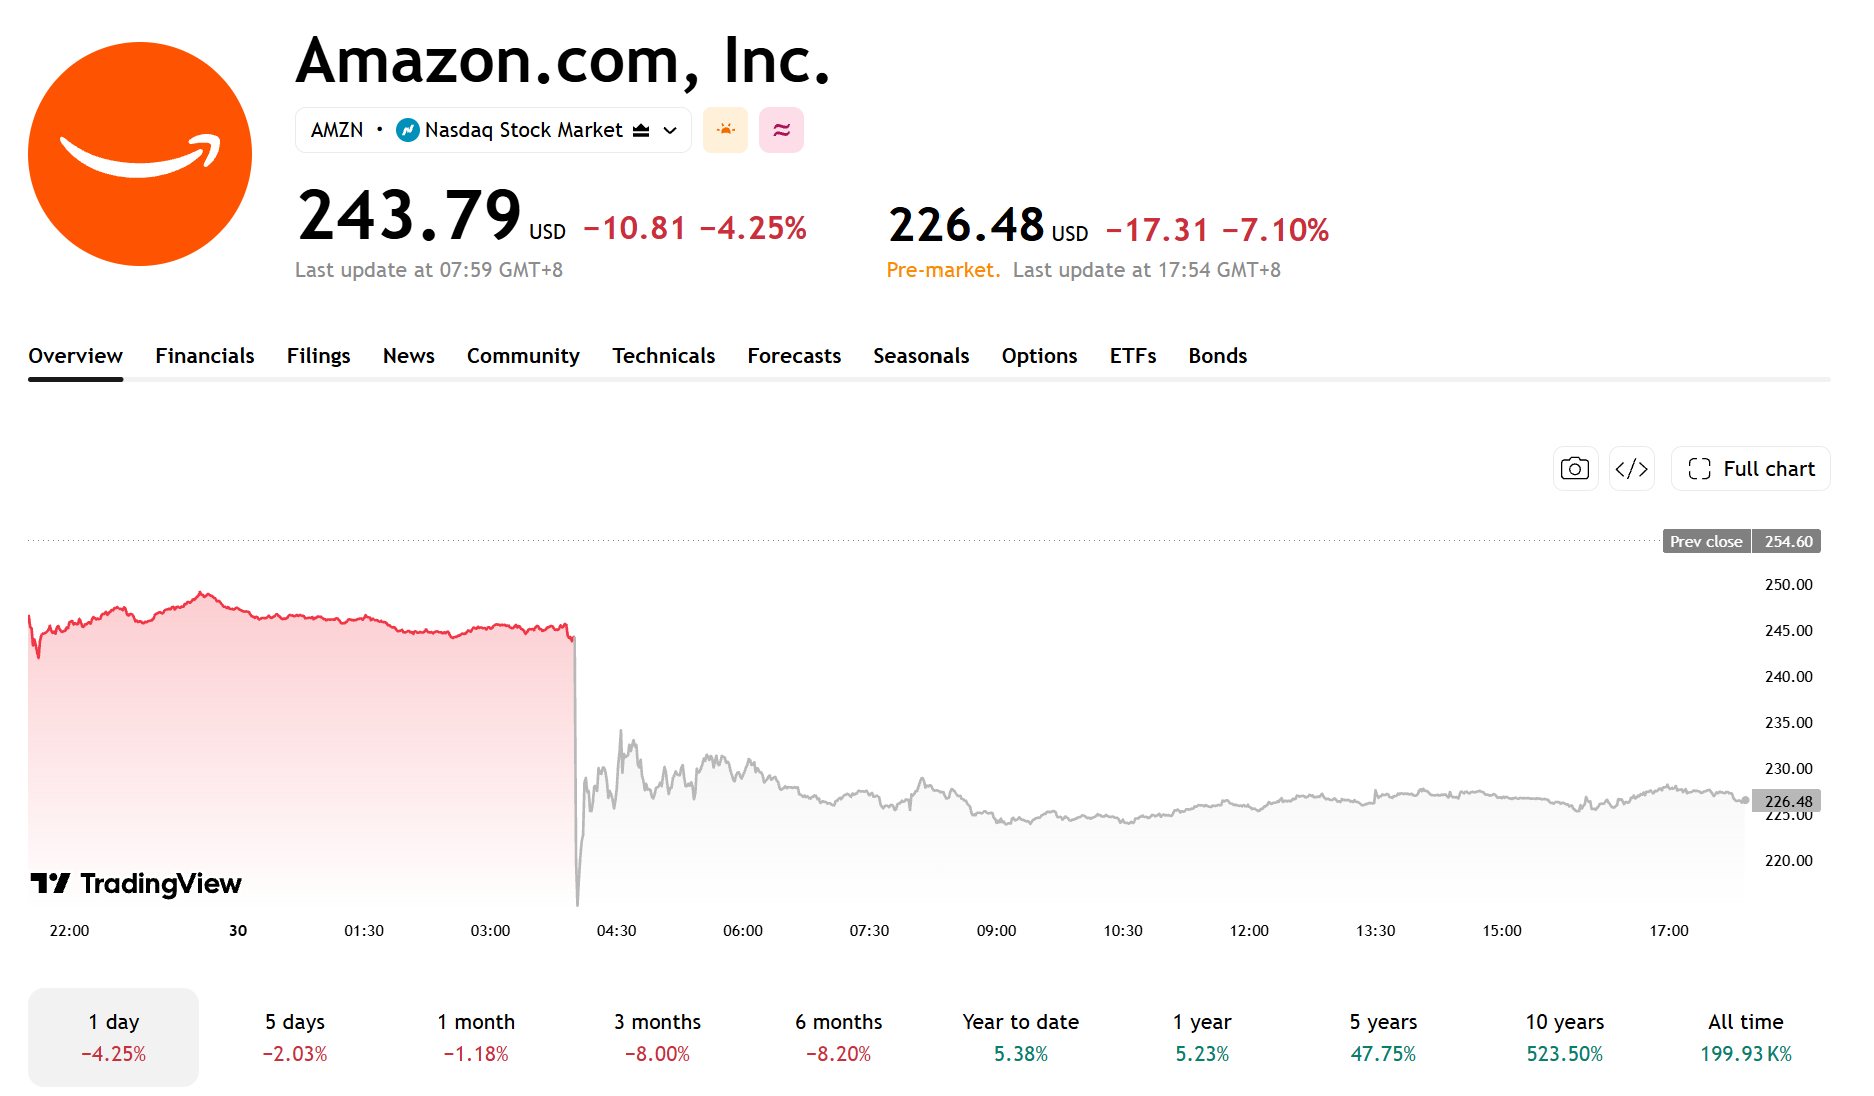
美东时间10月30日,亚马逊盘前股价下跌7.1%。公司Q3营收与每股收益略逊于预期,Q4营收指引偏弱。尽管AWS收入与营业利润保持高速增长,但巨额AI基础设施投入导致自由现金流转负,引发市场对资本开支效率及投资回报的持续担忧。

TradingKey -美东时间10月30日,截至发稿,亚马逊(AMZN)盘前股价下跌7.1%,报226.48美元。公司公布的2026年第三季度财报显示,营收和每股收益略低于市场预期,第四季度营收指引中值也低于分析师预估。
尽管AWS收入保持高速增长,但AI基础设施投入持续扩大,过去12个月自由现金流转为净流出,引发市场对投资回报的担忧。
【来源:TradingView】
Q3营收和每股收益略低于预期,第四季度指引偏弱
亚马逊第三季度净销售额同比增长12%至2019亿美元,略低于市场预期的2022亿美元;稀释后每股收益为1.89美元,也低于分析师预期的1.97美元。
盈利能力方面,公司营业利润同比增长约61%至281亿美元,营业利润率升至13.9%,创历史新高。
广告业务增速有所放缓。第三季度广告收入同比增长12%至196亿美元,剔除汇率影响后增速同样为12%。
亚马逊表示,Prime Day时间调整等因素影响了广告收入表现。2026年Prime Day在多数主要市场安排于第二季度,而2025年全部计入第三季度。若剔除这一时间差异,第三季度营收同比增速将提高约4个百分点。
展望第四季度,亚马逊预计营收为2400亿至2470亿美元,指引中值为2435亿美元,略低于市场预期。年末购物旺季的销售表现及广告业务能否恢复增长,将是市场关注的重点。
全年资本开支预计达2200亿美元,自由现金流转负
AI基础设施投入增加,正在给亚马逊自由现金流带来压力。
公司预计2026年全年现金资本开支约为2200亿美元,主要用于扩大数据中心及其他基础设施规模。亚马逊表示,AI投资是近期物业和设备净购置支出增长的重要原因。
截至2026年第三季度的过去12个月,公司扣除出售所得及相关激励后的物业和设备净购置支出同比增加948亿美元。
同期,自由现金流净流出424亿美元,而上年同期为净流入148亿美元,减少约572亿美元。
值得注意的是,公司同期经营现金流同比增长29%至1683亿美元,但物业和设备净购置支出同比增长82%至2107亿美元。由于净购置支出增长明显快于经营现金流,自由现金流由净流入转为净流出。
AWS收入增长39%,亚马逊AI投资回报受关注
AWS仍是亚马逊第三季度的重要增长引擎。第三季度,AWS净销售额同比增长39.3%至460亿美元,创近五年来最快增速;营业利润同比增长56%至178亿美元。
CEO Andy Jassy预计,AWS在2027年和2028年的收入增速均将超过40%。
与此同时,亚马逊计划继续扩大AI基础设施投入。公司预计2026年现金资本开支约2200亿美元,2027年将明显高于这一水平。随着投资规模扩大,AWS能否维持高速增长并带动利润提升,将成为市场关注的重点。
截至2026年9月30日,亚马逊过去12个月自由现金流已降至负424亿美元。若资本开支持续增长,而自由现金流未能改善,市场对AI投资回报及资金需求的担忧可能进一步加剧。